
江苏致网的《2026 智能体互联网研究报告》引了爱分析的一组预测:中国智能体市场规模将从 2025 年的 256.8 亿元增长到 2030 年的 4925.2 亿元(来源:《2026 智能体互联网研究报告》,江苏致网科技,转引爱分析数据)。
五年约 19 倍,年复合增速接近 80%。这个口径包含平台与应用两侧的合计规模,属于机构预测而非既成事实,但方向值得当真:智能体正在成为网络连接的"新公民"。公民要有身份、要能被找到、要能证明自己能干什么。今天大多数企业里的 Agent,这三件事一件都没做到。
从单点工具到"互联网",中间隔着三阶段
报告把演进分成三步:单智能体在垂直领域独立完成任务;多智能体通过中心化编排层跨领域协作;再走到智能体互联网,让分散的智能体作为经济主体直接参与协作与交易(来源:《2026 智能体互联网研究报告》,江苏致网科技)。
前两步今天已经在发生。第三步卡在基础设施上:传统互联网解决的是"连接与获取",智能体互联网解决的是"理解与执行"。前者以内容为中心,后者以智能体为核心,要的是意图理解与任务协同(来源:同上)。

图注:三阶段的分界线不是模型能力,而是身份、发现与授权这三件事能不能在网络上跑通
Agent Card,就是智能体的身份证
今年发布的《人工智能 智能体互联》国家标准(GB/Z 185)明确了四层技术参考模型:基础资源层(算力、网络、存储、数据、模型、终端)、智能体互联层(身份标识、能力描述、发现寻址、认证授权、交互通信、工具调用)、协作管理层(任务管理、策略控制、安全治理、审计追踪)、应用使能层(来源:《人工智能 智能体互联》(GB/Z 185),国家标准化指导性技术文件)。
GB/Z 是指导性技术文件、不是强制性国家标准,它给的是参考模型与方向,约束力有限,这一点在选型时要看清。
其中 A2A 协议的核心对象值得单独拎出来。智能体名片(Agent Card)要回答三个问题——"我是谁、我能做什么、如何访问我";配合任务、消息、状态、交付物和认证方案,构成一套可追踪的协作协议:长任务状态可查,协作有安全边界(来源:《2026 智能体互联网研究报告》,江苏致网科技)。
MCP 与 A2A 的关系也清楚了:前者解决智能体如何安全地连接工具、数据和外部服务,后者解决智能体之间的发现与任务委托。两者面向不同层次,不是竞争关系(来源:同上)。
图注:先发现对方的名片,再发起任务,过程中同步状态、最后交付结果——这套流程缺任何一环,协作就退化成硬编码调用
金融行业先动手了
对互操作要求最高的行业,动作反而最快。北京金融科技产业联盟今年 7 月的《金融智能体可信互联研究报告》梳理了七类智能体通信协议(MCP、A2A、ANP、ATH、AP2、APOP、ACP),并提出包含金融应用层、基础信任层、通信服务层、物理网络层与安全合规的通信架构,把智能体分成服务提供方与服务使用方两类角色,通过网关完成注册发现与组网通信(来源:《金融智能体可信互联研究报告》,北京金融科技产业联盟,2026 年 7 月)。
政策也在推。2026 年 5 月,中国人民银行等四部门印发《关于"人工智能+金融"的实施意见》(来源:同上,报告引述的政策文件)。报告给出的应用场景包括开放银行、跨机构联合授信、普惠金融批量服务,以及智能体原生经济与交易(来源:同上)。
境外一侧的动作更快:Google 联合万事达卡、VISA 等推进 AP2,VISA 与万事达卡在 2025 年各自推出 Intelligent Commerce 与 Agent Pay(来源:《金融智能体可信互联研究报告》,北京金融科技产业联盟)。让支付网络给智能体开账户,这件事已经进入落地阶段。
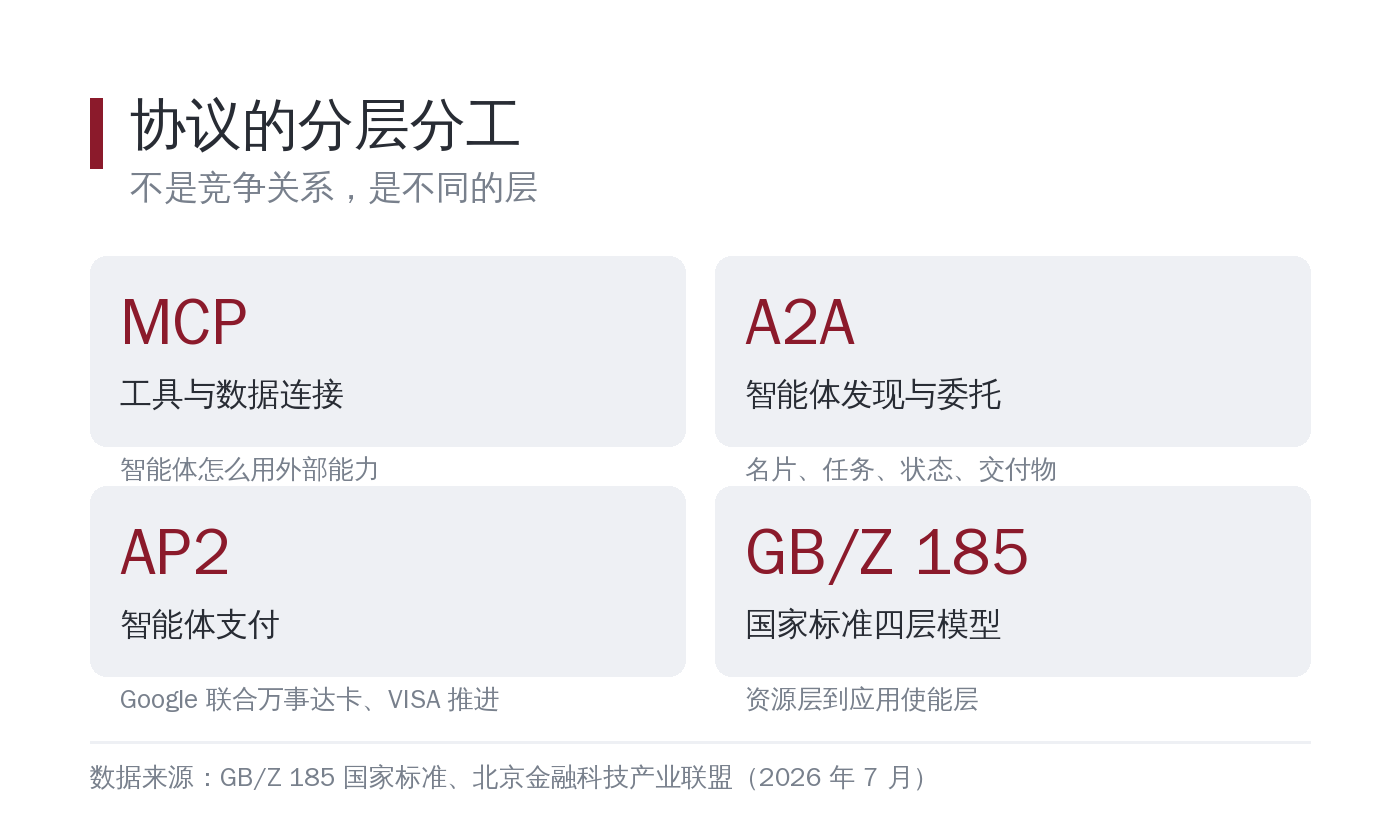
图注:MCP 管工具、A2A 管智能体、AP2 管付款,选型问题不是"哪个协议会赢",而是我这几层分别要怎么管
有身份之后,才轮到相互付钱
源势AI在 8 月解读 A2A 时提过一个判断:把一个能协商、能追问、能中途改主意的子智能体,塞进另一个智能体的 Function Calling 里当函数用,等于把顾问降格成计算器,判断力全丢了(来源:《Agent终于能商量着干活了》,源势AI,2026-08-29)。协议层的意义就在这里——它保住的是 Agent 之间的协商能力,而不是把调用关系再包一层。
技术社区里也在讨论协议之上的通信底座:MCP、A2A、ACP 之后,Matrix 这类去中心化通信协议被拿来讨论多智能体通信的抗脆弱性(来源:《MCP、A2A、ACP之后,Matrix协议凭什么成为多智能体通信的"抗脆弱"底座?》,笔记同步助手,2026-09-14)。协议选型很快会从"谁更好"变成"谁更不容易单点失效"。
有了身份和授权,智能体之间的任务委托才能带上价格标签,才会出现"智能体商店""按任务计费"这类商业模式。这也是智能体互联网报告把"重塑经济模式"列为三大核心价值之一的原因;另外两项是重构网络底座、实现群智协同(来源:《2026 智能体互联网研究报告》,江苏致网科技)。
源势AI观点
第一,企业内部先做智能体身份治理。在接入跨系统协作之前,把每个 Agent 的身份、权限范围、可调用工具清单登记下来。没有这份清单,后面所有安全策略都无处落地。
第二,别急着上跨机构协议。开放银行、联合授信这类场景的复杂度不在协议本身,在信任层——对方是谁、出了事谁负责、凭据怎么吊销。先把内部的服务提供方/服务使用方边界划清楚,再谈对外互联。
第三,选协议看分层,不看热度。MCP 和 A2A 是不同层的东西,业务侧的选型问题应该是"我的工具调用和智能体协作分别要怎么管",而不是"哪个协议会赢"。
参考材料
- 江苏致网科技《2026 智能体互联网研究报告》,2026 年
- 北京金融科技产业联盟《金融智能体可信互联研究报告》,2026 年 7 月
- 国家标准《人工智能 智能体互联》(GB/Z 185)
- 源势AI《Agent终于能商量着干活了》,2026-08-29
- 笔记《MCP、A2A、ACP之后,Matrix协议凭什么成为多智能体通信的"抗脆弱"底座?》
话题标签:#智能体协议 #智能体互联网 #A2A
