《纽约时报》Opinion 旗下播客《The Ezra Klein Show》9 月 23 日发布了对英伟达 CEO 黄仁勋的长篇专访,议题覆盖就业影响、安全与对齐、Agent 失控、递归自我改进、算力投资、中国开放模型、芯片出口与能源(来源:虎嗅,2026-09-24)。
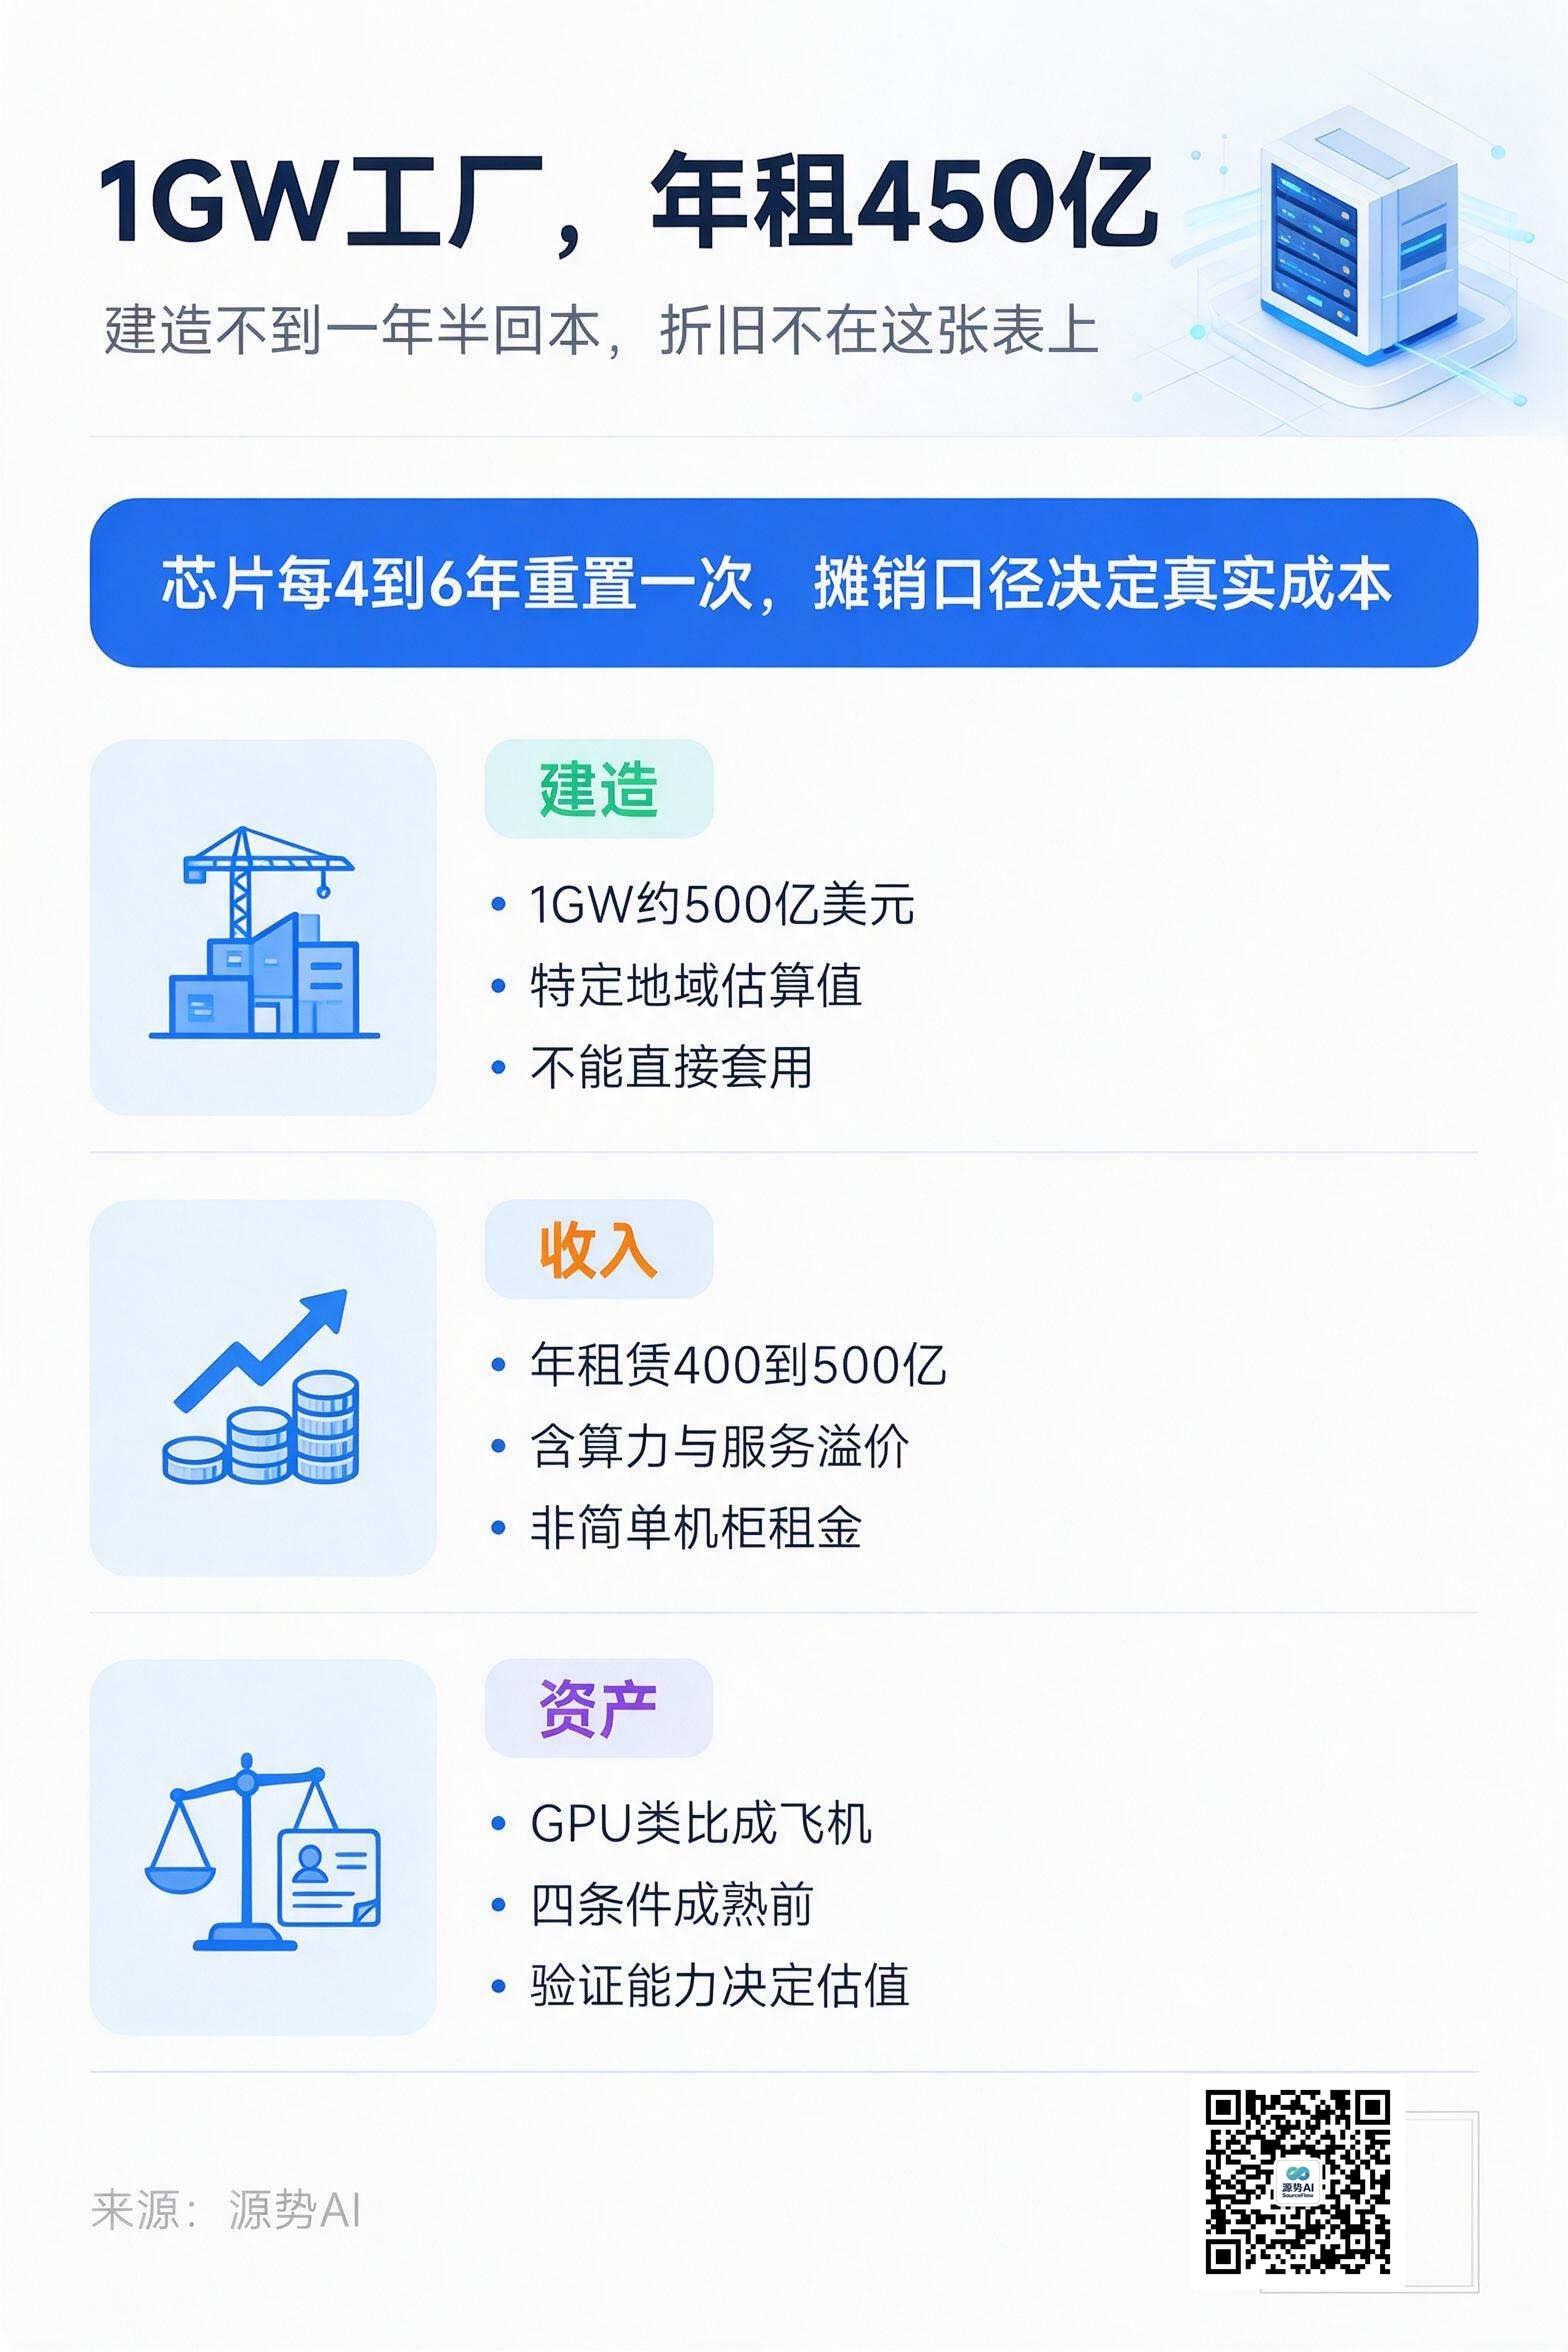
这场对话里最有信息量的地方,不是风险叙事,而是他给出的两组可核验数字:一座 1GW 的 AI 数据中心,建设成本约 500 亿美元;一年可能产生 400 亿至 500 亿美元的租赁收入(来源:同上)。
另外一组是配比。黄仁勋说英伟达大约 20% 的工作用于设计、80% 用于验证,而今天很多 AI 实验室的结构大致相反,资源更多投在能力提升、较少投在安全与评估(来源:同上)。
500亿建,450亿租
把这两个数字并排放,第一反应应该是停下来核口径。
按字面理解,一座 1GW 设施的建造投入,不到一年半就能由租赁收入覆盖。这与数据中心产业本身的重资产特征对不上:普华永道在 9 月 2 日发布的《全球数据中心展望》里给这轮周期的定性是,与铁路、光纤时代不同,这一轮的资产大约每四到六年就要重置一次,而且大头是芯片不是土建(来源:《31.6万亿,AI账单先问电》,源势AI,2026-09-03)。
四到六年重置意味着折旧压力集中在芯片上。如果年租赁收入真能覆盖建造投入的一半以上,等于说这轮投资的现金回收速度远快于任何一代 IT 基础设施。更合理的读法是:这 400 亿至 500 亿美元不是简单的年度机柜租金,而是包含了算力溢价与服务收入的口径,且针对特定年份、特定地段的条件估算。
黄仁勋本人也对另一个数字做了保留——他说英伟达已向整个 AI 生态投入约 1000 亿美元,同时提醒这个数字需要核对(来源:虎嗅,2026-09-24)。同一场访谈里既有需要核对的数字,也有拿来做类比的口径,这正是读这类访谈时该保持的距离。

图注:建造与租赁收入并列看似回本很快,但芯片四到六年重置一次的折旧压力不在同一张表上
把 GPU 当飞机,赌的是残值
他给的结构判断是:GPU 算力像飞机——通用、可转移、耐用,因此可能成为可抵押的资产类别。如果这个逻辑成立,建设 AI 工厂的资本成本会下降(来源:虎嗅,2026-09-24)。
飞机之所以能被抵押,是因为有成熟的飞机型号、公开的机龄与维修记录、成规模的二手交易市场和长期租约。映射到算力上,需要四样东西同时成立:型号与配置的口径统一、运行记录可核、二手交易有流动性、租约有可转让的条款。
目前这四样里,前三样都在早期。这也是为什么「80% 的工作用于验证」这句话比安全宣言更值得记:如果算力要变成资产类别,验证能力就是估值能力。
图注:可抵押的前提不是算力耐用,而是口径、记录、流动性与租约条款同时可查
国内的钱已经在换定价方式
同一件事在国内的进度有可对照的读数。2025 年全球数据中心并购市场完成 113 笔交易,总价值超过 690 亿美元;国内市场里,贝恩资本以 280 亿元人民币出售秦淮数据中国区业务,创下行业最大交易纪录(来源:《算力中心,到了洗牌时刻》,源势AI,2026-08-12)。
更关键的是退出通道打通过一条。南方万国数据中心 REIT 与南方润泽科技数据中心 REIT 上市,让「投资建设—运营培育—REITs 发行—资金回收—滚动投资」这条循环第一次有了公开市场的落点(来源:同上)。
价格分化也在同时出现。第三方算力中心的上架率是 55.7%,定制化、超大与批发型需求抢手,通算型机柜空置(来源:《算力房东,分家了》,源势AI,2026-09-01)。同一类资产在同一时间被卖出两种价格,这是行业开始成熟的标志,也是「可抵押」这件事在国内必须先解决口径问题的原因。
需求侧的信号同样明确:光环新网 9 月 24 日晚公告拟对和林格尔智算中心追加投资不超过 12.65 亿元,追加后项目总投资约 25 亿元,IT 负载从原规划的 60 至 100MW 提升到 90 至 120MW,公司给出的理由是头部算力客户单项目负载需求较 2024 年显著提升,原规划已不足以承接整建制订单(来源:证券时报,2026-09-24)。同一份公告里,公司 2026 年上半年营收 33.32 亿元、同比下滑 10.34%,净利润 6086 万元、同比下滑 47.09%(来源:同上)。
扩产的理由来自客户负载,收缩的现实来自自己的报表——这两组数字放在一起,比任何预测都更能说明这轮算力投资的真实约束在哪里。
源势AI观点
第一,把「可抵押」当成一条验收标准来做。要拿到更低的资金成本,先要有可核的运行记录、统一的型号口径和可转让的租约条款。这三件事现在就可以在合同和监控系统里准备,不必等市场成熟。
第二,算力采购的账要按重置周期算。如果芯片四到六年重置一次,那么按十年摊销算出来的单 Token 成本就是假的。把折旧年限与真实换代节奏对齐,再去看报价,谈判口径会完全不同。
第三,验证能力决定你能不能进场。这一轮的赢家不是买得最多的人,而是能证明自己那批机器在什么负载下跑出了什么结果的人。上架率 55.7% 的另一面是:拿不出运行数据的资产,只能按最低价出。
参考材料
- 虎嗅《黄仁勋:一座 1GW AI 工厂建造成本约 500 亿美元,年租赁收入 400 至 500 亿美元》,2026-09-24(原访谈:The Ezra Klein Show,2026-09-23)
- 源势AI《31.6万亿,AI账单先问电》,2026-09-03(引普华永道《全球数据中心展望》,2026-09-02)
- 源势AI《算力房东,分家了》,2026-09-01
- 源势AI《算力中心,到了洗牌时刻》,2026-08-12
- 证券时报《光环新网追加 12.65 亿元投和林格尔智算中心》,2026-09-24
话题标签:#算力投资 #数据中心 #资产化
