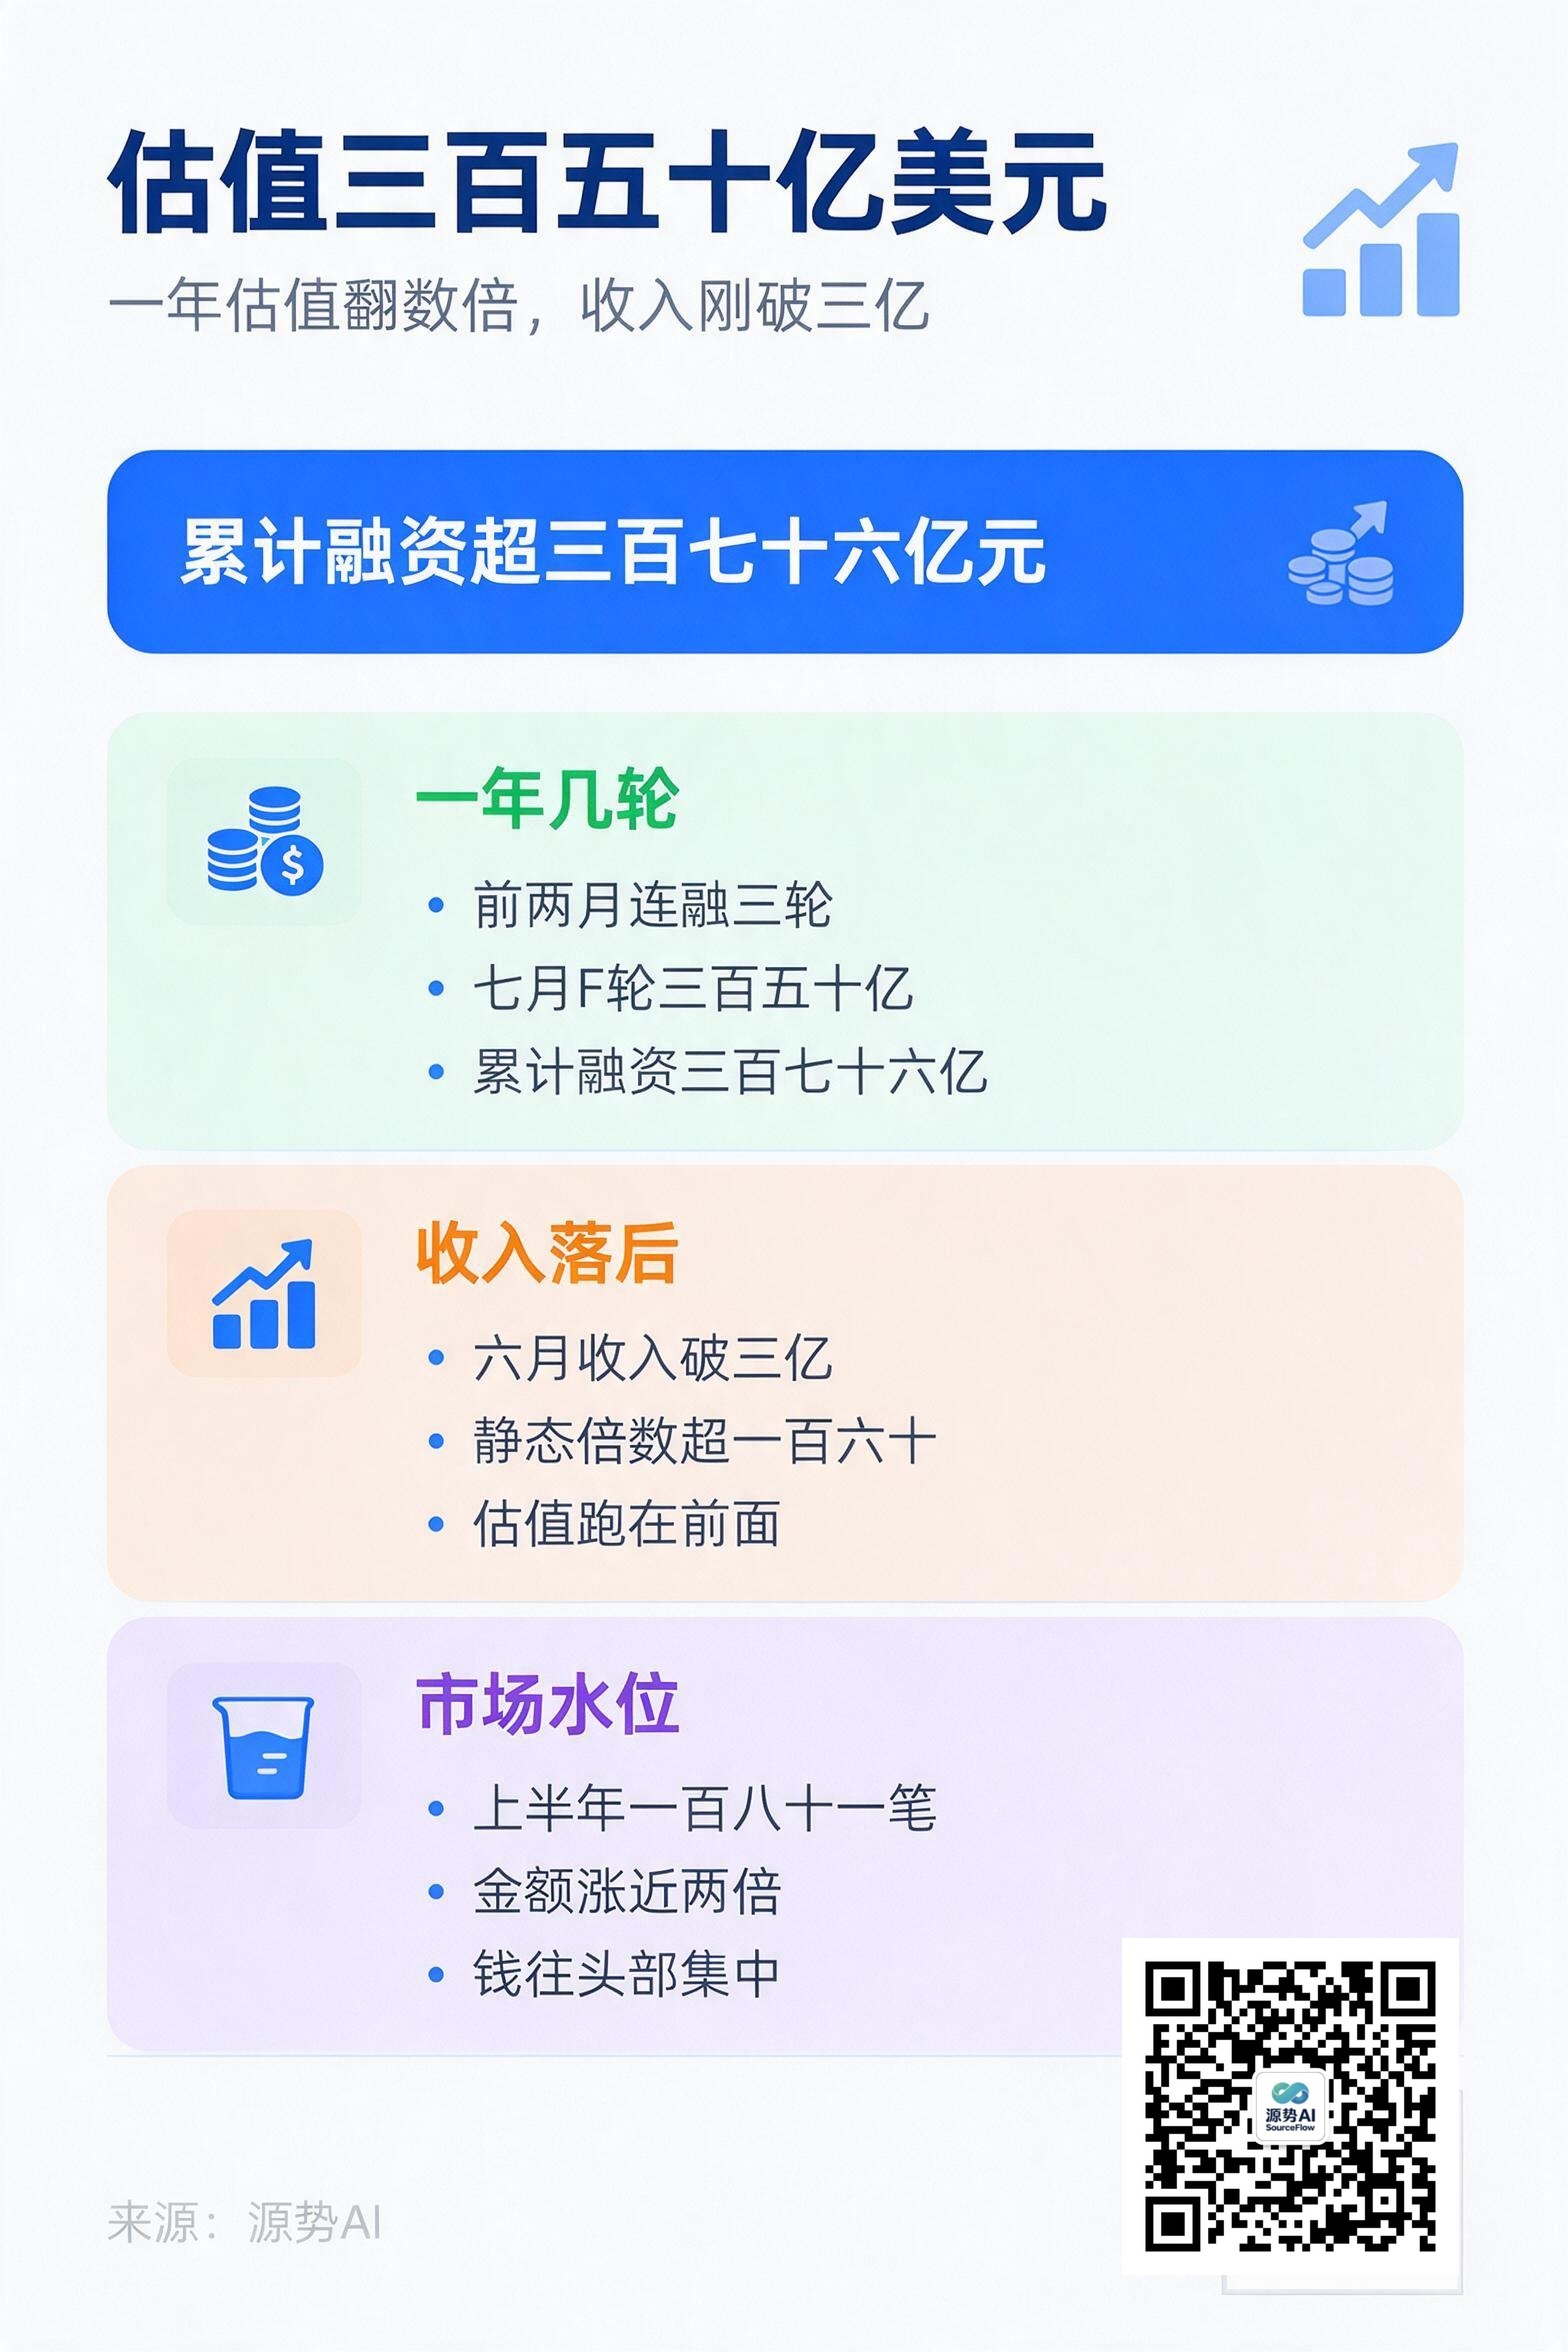
一家还没上市的大模型公司,注册资本在一年里被连续上调了十余倍。
10 月 12 日,天眼查显示北京月之暗面科技股份有限公司注册资本由 1157.53 万元增至约 1437.23 万元,今年以来已从 100 万元一路上调(来源:红星新闻,2026-10-12,转引自 Tech Digest《AI行业24小时_20261013_10》)。工商变更的背后,是这家独角兽一年内密集的资本动作。
一年融了几轮
把时间线摊开,节奏一目了然。
1 到 2 月,公司连续完成 5 亿、7 亿、7 亿美元三轮融资,估值从 100 亿美元升至 180 亿美元;5 月约 20 亿美元融资后估值突破 200 亿美元;6 月 E 轮投前估值 315 亿美元,7 月 F 轮达 350 亿美元,F 轮实际规模超 35 亿美元;据华峰资本统计,其累计融资额已超 376 亿元,为国内大模型创业公司中最高(来源:红星新闻,2026-10-12,转引自 Tech Digest《AI行业24小时_20261013_10》)。
七个月,估值从 100 亿美元走到 350 亿美元;同期注册资本连续上调十余倍(来源:红星新闻,2026-10-12,转引自 Tech Digest《AI行业24小时_20261013_10》)。前者是市场给的价,后者是上市筹备的前置动作。
注册资本连续上调,加上股改与 IPO 筹备,通常是上市前的标准配置。它不直接改变营收或模型能力,但把股权与治理结构先摆到位,为下一轮定价留出空间。看这类公司,要分清哪些数字是业务给的,哪些是资本结构给的。
对客户和供应商来说,注册资本与股权的调整还有一个现实含义:它决定了公司未来一年是"继续融资烧钱",还是"开始算利润账"。
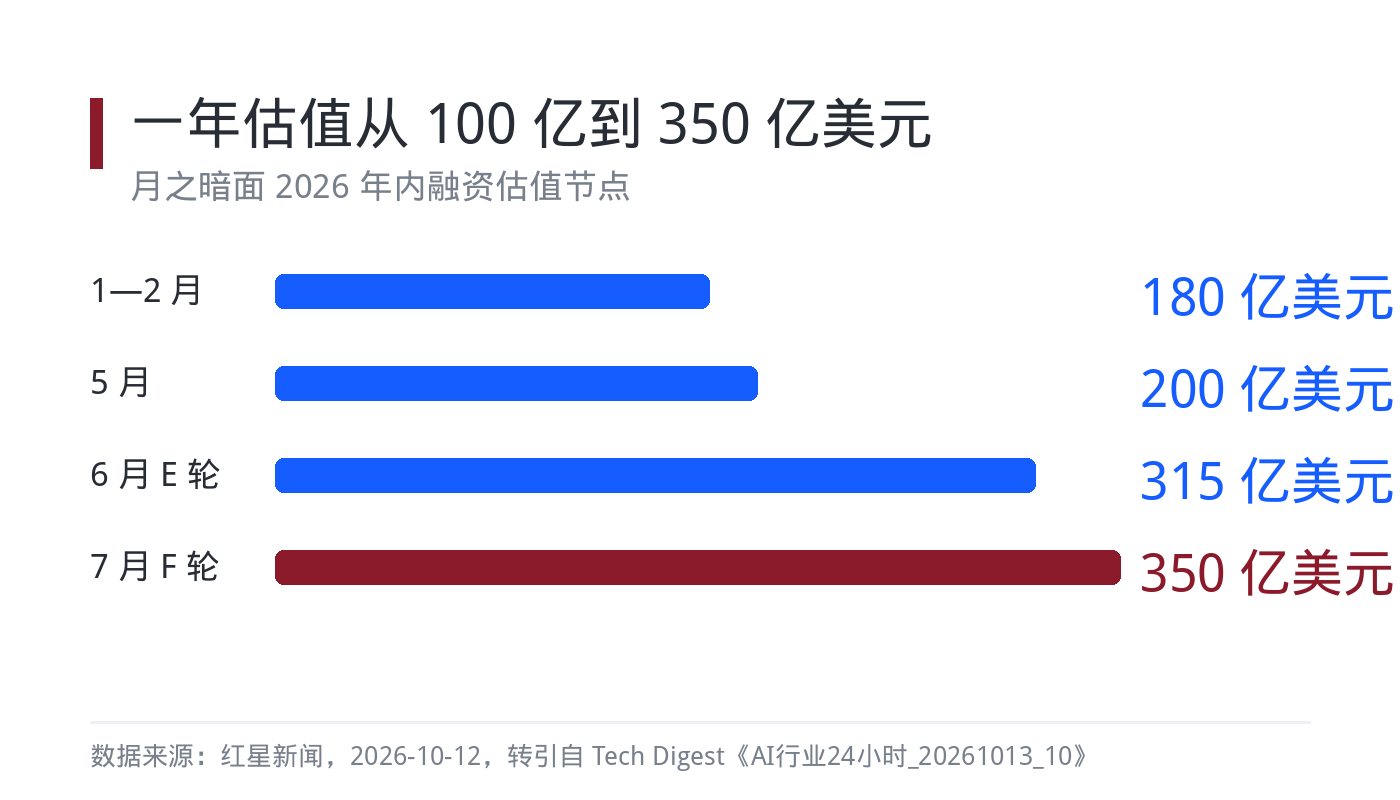
图注:2026 年内估值从 100 亿美元升至 350 亿美元,累计融资超 376 亿元(数据来源:红星新闻,2026-10-12)
估值跑在收入前面
先看收入这条线。
其 ARR 在 3 月首破 1 亿美元、5 月达 2 亿、6 月中旬破 3 亿;7 月发布的旗舰开源模型 Kimi K3 参数规模 2.8 万亿,上线 30 分钟登顶 Hugging Face 趋势榜(来源:红星新闻,2026-10-12,转引自 Tech Digest《AI行业24小时_20261013_10》)。
另有未经证实的消息称,早在 9 月,公司就以约 500 亿美元投前估值推进上市前最后一轮融资,以可查的年度经常性收入约 3 亿美元为基数,静态倍数超过 160 倍;并已聘请美国银行担任 IPO 整体协调人,中金、德意志银行、高盛共同参与(来源:彭博社,2026-09-04,转引自 Tech Digest《AI行业24小时_20260906_10》)。
时间压力也摆在明面上:同赛道公司 2027 年 1 月起进入首批限售股解禁期,届时板块估值可能承压。要赶在窗口收窄前完成定价,就得把节奏提前(来源:同上)。
需要说明,上述投前估值、赴港 IPO 时间表与 K3.1 迭代均为市场传闻,公司未做官方表态;ARR 数据由公司披露,未披露统计口径与退订率。
一级市场的水位
这不是孤例,是水位。
2026 年上半年,中国前沿科技赛道完成融资 181 起,总额 295.54 亿元,金额同比大涨 197%;参与机构也在扩容(来源:IT桔子《2026年上半年中国前沿科技赛道融资分析报告》,2026)。
从结构看,钱投向少数几个能被讲清楚的方向:脑科学、量子技术、光子计算、核聚变,以及大模型与 AI 基础设施。参与机构数比 2024 年上半年的 132 家明显扩容,一级市场的风险偏好在回升。
钱在往头部集中:能被验证的方向(开源模型、具身数据、AI 基础设施)继续吸金,尾部项目拿不到第二轮。月之暗面的累计融资额,是这个结构里最极端的样本。
更值得注意的是节奏。绝大多数大模型公司还没走到 E、F 轮,融资事件数在减少、单笔金额却在变大——钱的集中度在提高,而不是市场整体变热。
把一级市场的钱、公司的收入曲线与估值倍数放在一起看,真正的问题只有一个:这套增长,能不能在上市之后继续兑现。
对月之暗面自己,真正的考验不是还能融多少,而是当前收入体量能不能撑住这个估值。ARR 增速一旦从三位数回落到两位数,倍数就要重算。

图注:2026 年上半年前沿科技赛道 181 起融资、295.54 亿元,金额同比涨 197%(数据来源:IT桔子《2026年上半年中国前沿科技赛道融资分析报告》)
源势AI观点
第一,看大模型公司,别只看估值倍数。这样的静态倍数意味着市场在为"下一年的增长"付钱,一旦增速不及预期,估值回撤会非常快——它更适合用来判断风险,不适合用来判断价值。
第二,估值高不直接等于算力宽裕。此前有报道提到其旗舰模型发布后一度因算力紧绷暂停新用户订阅(来源:彭博社,2026-09-04,转引自 Tech Digest《AI行业24小时_20260906_10》);钱到账和卡到手之间还有距离,这也是它必须尽快站上二级市场的现实理由。
第三,对企业客户,供应商的融资节奏值得关注。我们做多模型调度,会优先看推理侧的稳定性与长期承诺;一家公司的资本结构会不会变,直接关系到它 API 的长期政策,也关系到我们给它排多少流量。
话题标签:#大模型融资 #一级市场 #估值
