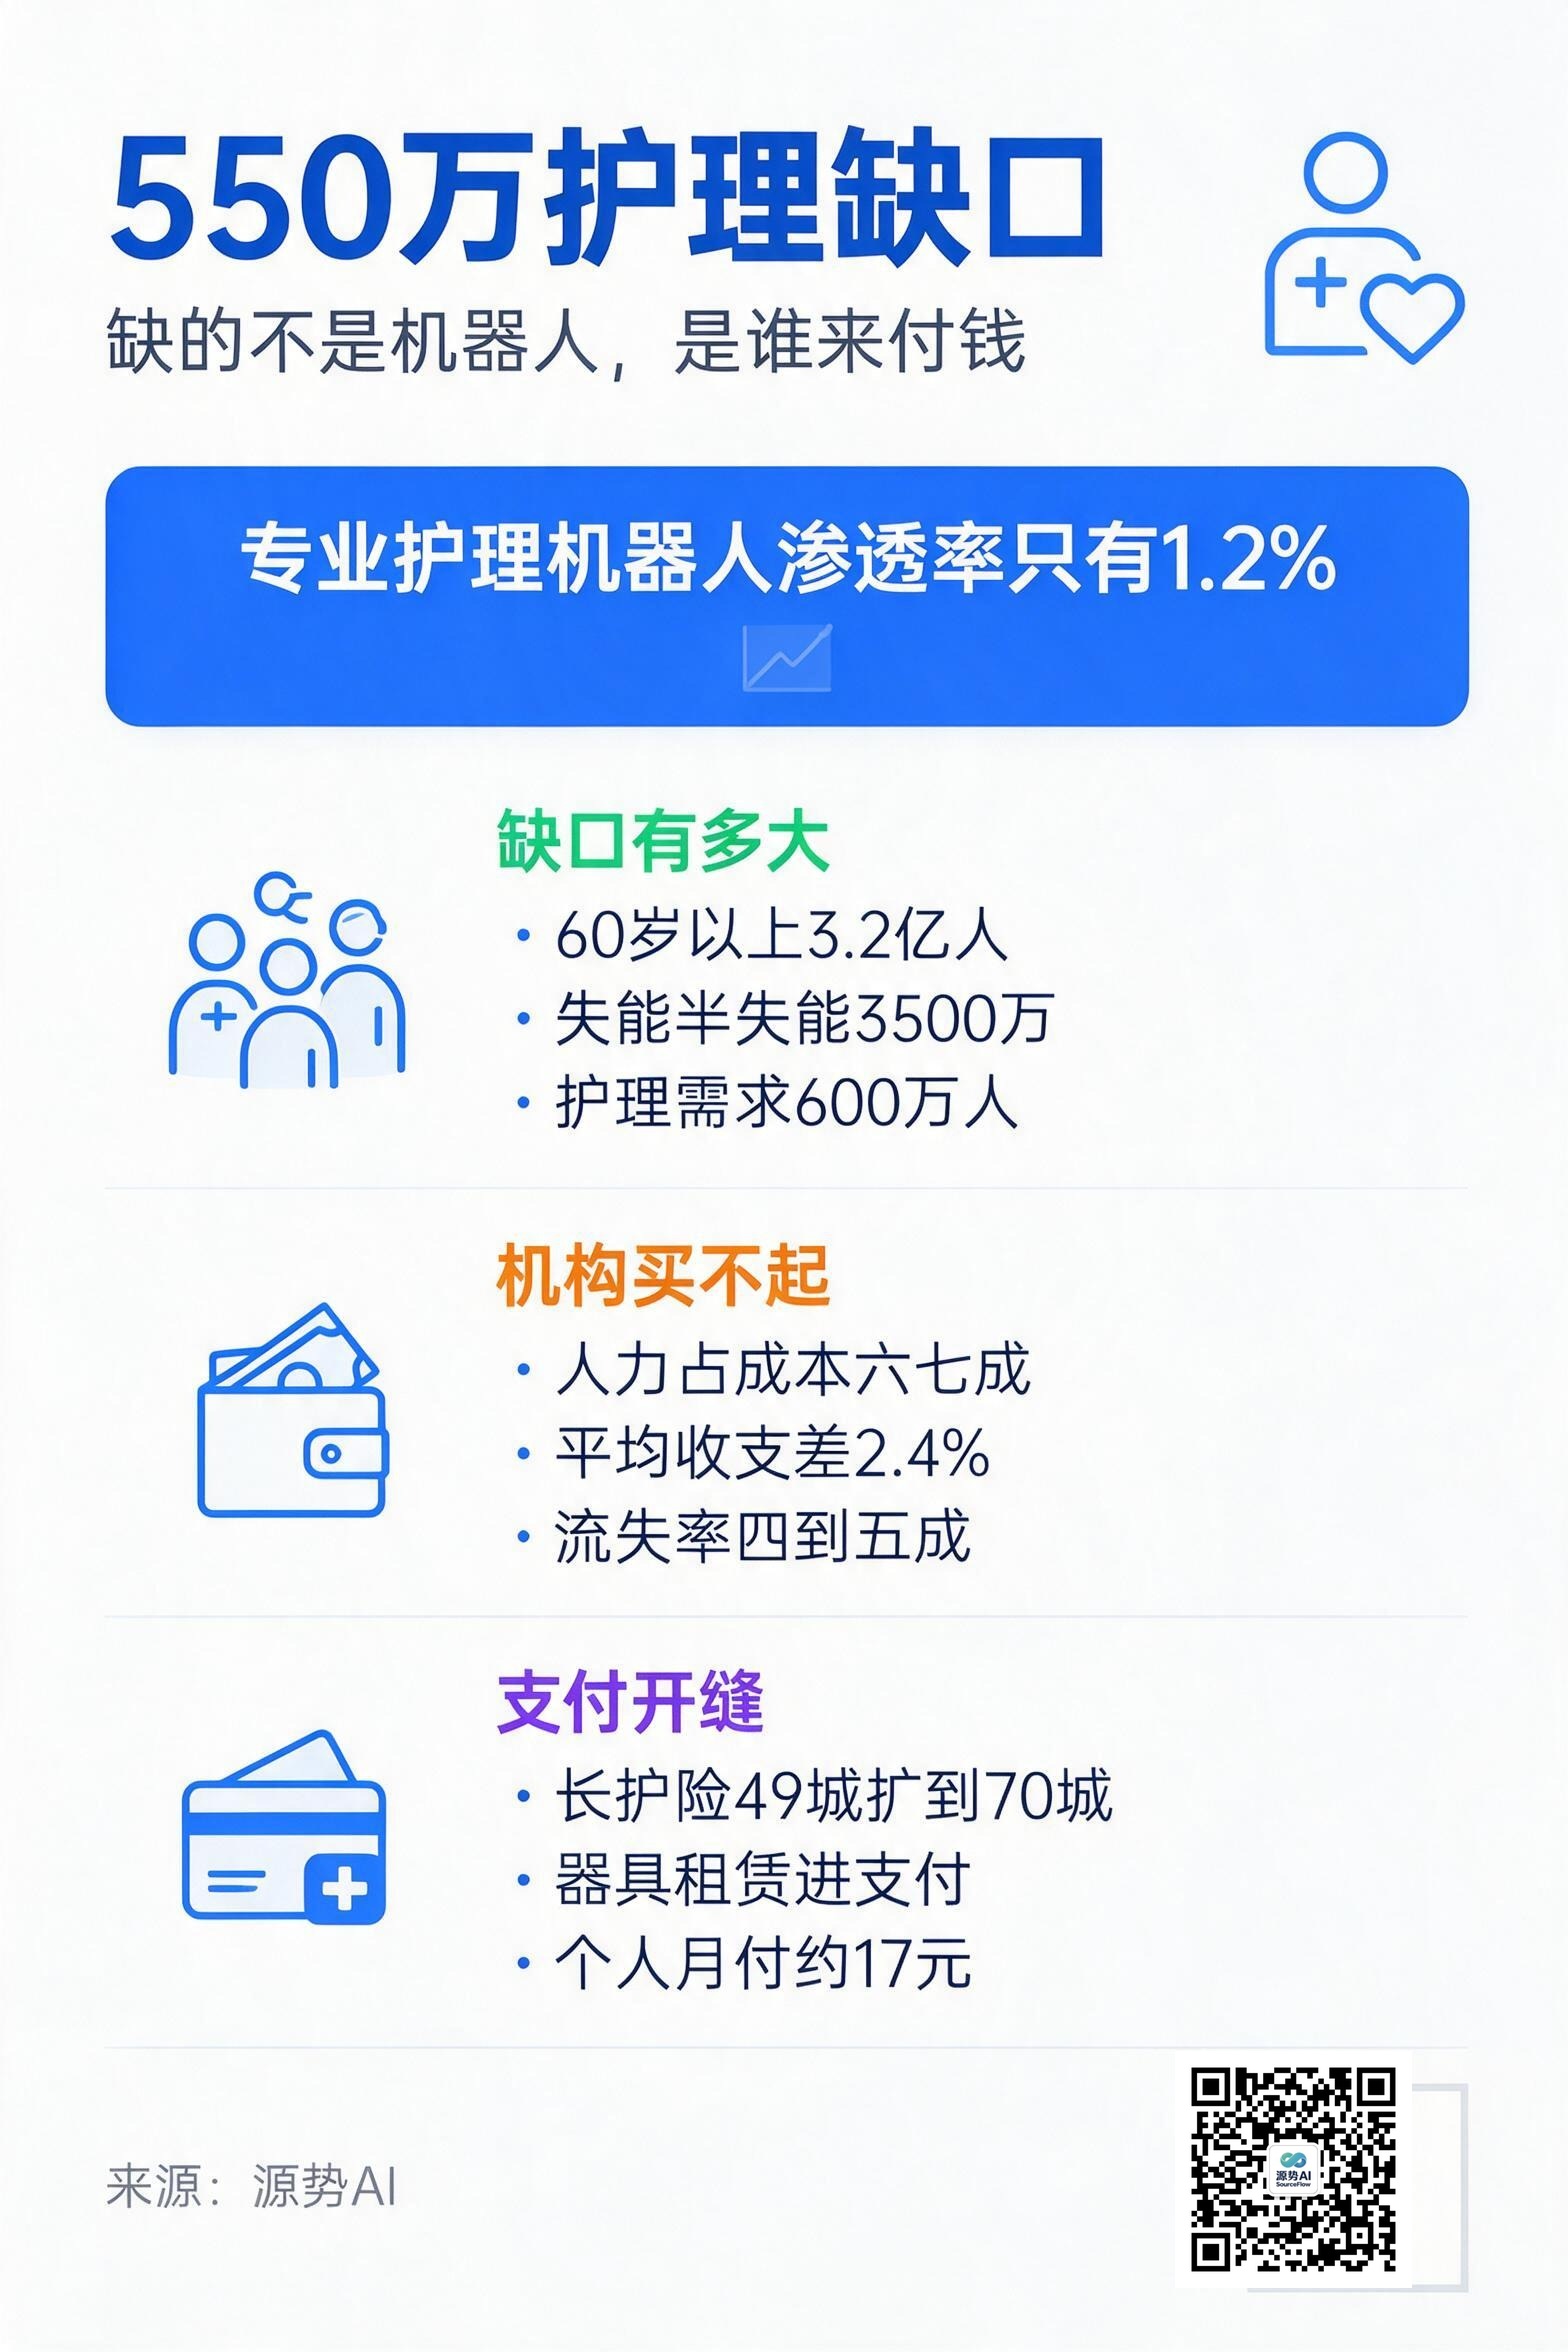
养老护理人员的缺口是 550 万人,而专业护理机器人的渗透率只有 1.2%(来源:《智能养老服务机器人发展研究报告(2026版)》,中国软件评测中心)。两个数字摆在一起像一道送分题:缺口那么大,渗透率那么低,把机器卖进去不就完了。
这道题没那么好做。
需求是硬的,钱是软的
先看底数。60 岁以上人口超过 3.2 亿,其中失能、半失能老人约 3500 万;养老护理人员需求约 600 万人,实际从业约 50 万人(来源:同上)。一个护理员照护 70 个失能老人,这个比例不是靠培训能补上的。
2026 年养老服务机器人市场规模预计突破 100 亿元(来源:同上)。100 亿元对应 550 万人的缺口,人均摊不到 2000 元。也就是说,现在市场上卖的多数不是「替代一个人」的机器,而是「省一点力气」的设备。
渗透率的分层更能说明问题:居家养老机器人渗透率不足 10%,专业护理机器人只有约 1.2%。前者多是监测、呼叫这类低门槛产品,后者才是真正要替人干活的。2024 年纳入国家智慧养老推广目录的产品里,只有 37% 实现了规模化商用(来源:同上)。进了目录,不等于进了家庭。
供给侧的成熟度也是分层的。国内做养老机器人的企业约 120 到 150 家,行业还在早期;按功能大致分四类,监测类需求最刚性、康复类技术最成熟、护理类门槛最高、陪护类付费意愿还没被验证(来源:《2026-2031 年中国养老机器人行业发展前景预测报告》)。真正替护理员干活的那一类,恰好落在最难的位置上。
越缺人,越买不起
缺口大,不代表出得起钱。
日本养老机构给了个现成的参照:人力成本占机构总成本的 60% 到 70%,而行业的平均收支差只有约 2.4%(来源:财经网引述日本养老机构经营数据)。这个数字的意思是机构几乎不赚钱。一个不赚钱的客户,会不会掏几万到几十万买一台机器人?
这是养老机器人的第一道结构性难题:需求最迫切的地方,支付能力最弱。
人手这件事还在继续恶化。新增老年护理员的流失率是 40% 到 50%(来源:中国老龄科学研究中心)。招进来的人有一半会走,机构的培训成本和排班风险都在往上滚——这本来该是机器人的机会。
把两条线放一起看更清楚:一端是 600 万人的需求量,一端是 50 万人的实际供给,中间这 550 万人不会自己长出来;但机构端能拿出来的钱,只有收支差那 2.4%。人手缺口在扩大,能拿来补缺口的钱却没有同步长大。
第二道坎在「省下来的钱归谁」。请护理员是每月现金流,买机器人是一次性资本支出,还要叠加折旧、维护、培训。国内多数养老机构的现金流撑不住这种切换,除非有第三方替它把前期成本摊掉。
支付口子开了一条缝
真正的变量在支付端。
长期护理保险的试点城市已从 49 个扩到 70 个。山东滨州等地在探索把辅助器具租赁纳入长护险支付,部分产品的个人月支付可以降到约 17 元(来源:地方长护险试点公开报道)。
17 元这个数字,比任何机器人的技术参数都重要。它意味着定价权从机构转移到了保险方:进得了支付目录,个人负担就能压到可接受区间;进不了,产品再好也只是机构的一笔资本开支。
政策侧的动作其实不少。2025 年 9 月,工信部、民政部公布了智能养老服务机器人结对攻关与场景应用试点项目名单,共 32 个项目(来源:试点项目公开名单)。2025 年 2 月,由中国牵头制定的养老机器人国际标准 IEC 63310 发布,给产品设计、制造和认证提供了基准(来源:国际电工委员会 IEC 63310)。标准解决能不能规模化,试点解决谁来买单——现在缺的是后者。
550 万人的缺口,不等于 550 万台的市场
把上面几条串起来,结论很清楚。
决定养老机器人规模的,不是机器人能便宜多少,而是能不能进支付体系。没有支付方,市场就等于养老机构自己的利润池,而那个池子只有 2.4% 的收支差。有了支付方,价格敏感度立刻下降一个量级,渗透率才谈得上爬坡。
看这条赛道,我们的判断是不看整机销量榜,看两件事:有多少省市把哪一类机器人写进了长护险或补贴目录;产品能不能做租赁而不是只做买断。前者决定需求能不能变成订单,后者决定订单能不能续。
源势AI观点
我们在机构和企业侧做落地,养老这条线目前最容易被高估的是技术就绪度,最容易被低估的是支付就绪度。
给做养老机器人的团队一句实在话:商务资源放在医保、民政和长护险试点城市,回报比放在硬件参数上高。设备能进目录,比设备能叠被子值钱。
老人的需求不需要被证明,需要被付款。
图注:缺口在左,设备在右,中间断掉的那一段不是技术,是支付通道
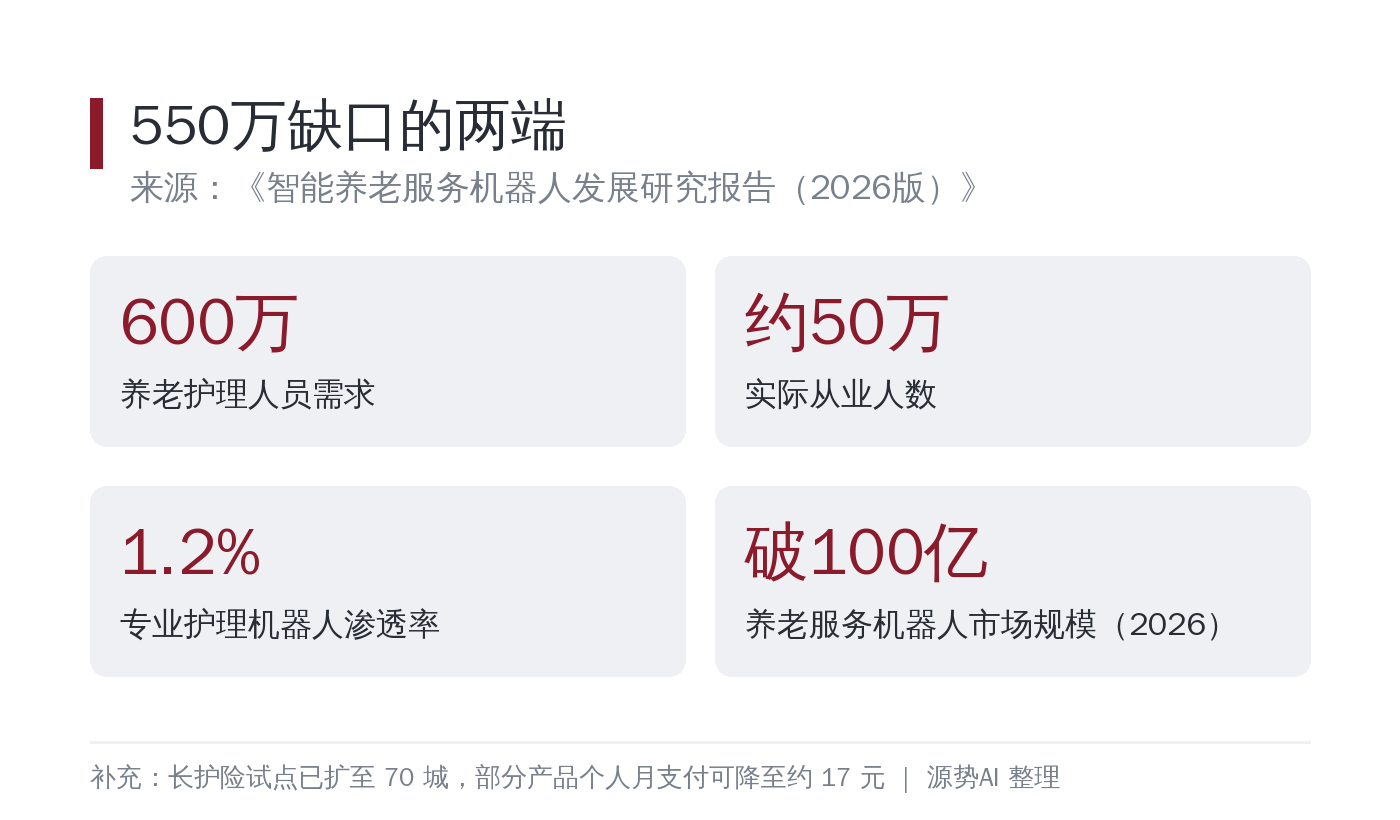
图注:需求端是 600 万人的量级,供给端是 1.2% 的渗透率,中间差的是谁付钱
