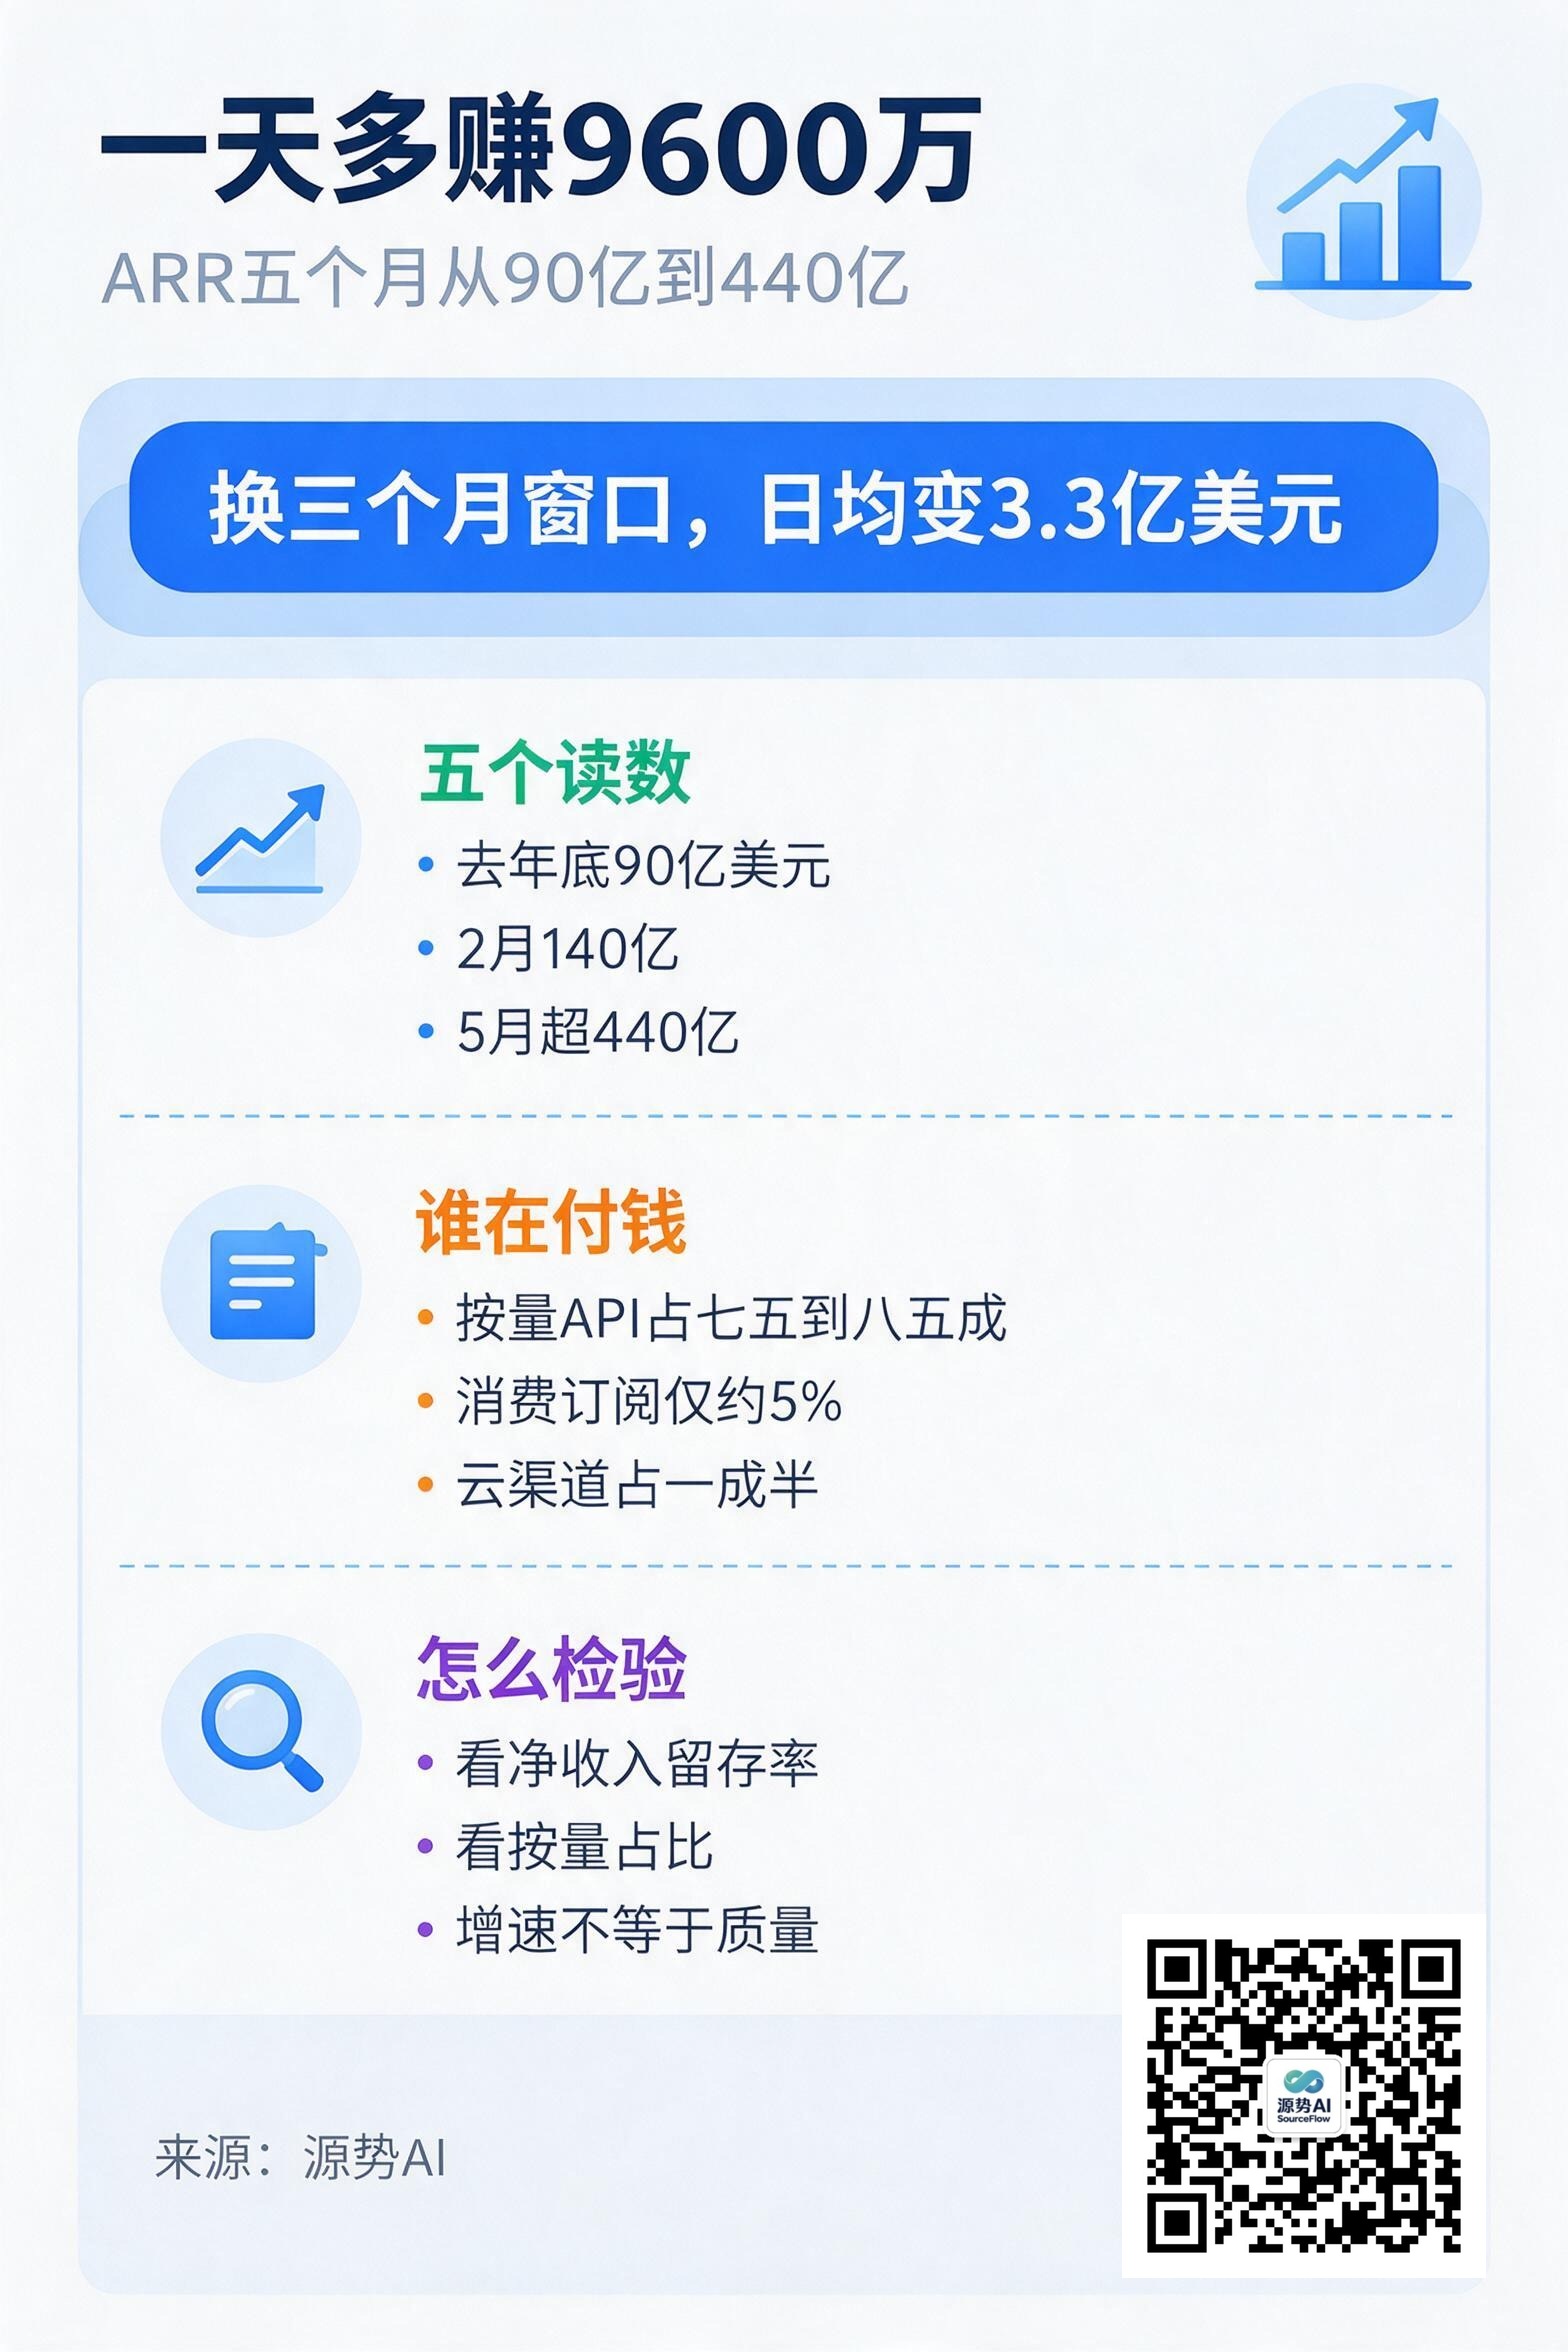
Anthropic 的 ARR 从 2025 年底的约 90 亿美元,涨到 2026 年 5 月的 440 亿美元以上,五个月净增约 350 亿美元(来源:SemiAnalysis 整理的公司披露序列)。按这条曲线折算,相当于每天多出约 9600 万美元的年化收入。
作为参照,AWS 用 13 年才做到 350 亿美元年收入(来源:SemiAnalysis)。这个速度没有先例,但它也不像看上去那么干净。
五个数字,一条近乎垂直的线
把序列摊开:2025 年底约 90 亿,2026 年 2 月约 140 亿,3 月约 190 亿,4 月约 300 亿,5 月超过 440 亿(来源:同上)。
中间有一次跳变特别大:3 月到 4 月一个月加了 110 亿。客户数线性增长解释不了这种幅度,更可能是有大客户在 4 月签下了新一年度的承诺量。
这里必须把口径说清楚。日均 9600 万美元,是按 2025 年底到 5 月这整段窗口算的;如果只取 2 月到 5 月这三个月,日均是 3.3 亿美元。同一组数字,换个窗口差三倍多。
换一份更晚的测算,数字还会变。SemiAnalysis 七月的口径是月度净新增 ARR 约 150 亿美元(来源:SemiAnalysis)。这和「一天 9600 万美元」放在一起是互相打架的,因为一份用的是 5 月前的披露序列,一份是 7 月的估计。看这类数字,先看它出自哪一次测算,比看数字本身重要。
ARR 这个指标的问题就在这:它是「最近一个月的收入乘 12」,任何一个月的波动都会被放大成年化数字。
对做生意的人来说,ARR 之所以被反复引用,还因为它是估值的锚。一家公司按 ARR 的倍数定价,增速越快,同一个 ARR 能撑起的估值越高。这也解释了为什么每家大模型公司都在强调这个指标:它是给资本市场看的,不一定反映客户侧的真实留存。
更朴素的检验方式是看合同。企业客户的钱按年度预算出,如果一家公司的收入主要来自按量计费,那么它的续约率、超用比例、净留存率,比 ARR 这个总数更能说明下一年会怎样。
谁在付这笔钱
同一份分析里有个更该看的数:Anthropic 约 75% 到 85% 的 ARR 来自按量计费 API,消费端订阅只占约 5%(来源:SemiAnalysis)。
也就是说,这 440 亿美元绝大部分是企业按用量付的。企业预算可预测、有合同期、续约时按实际用量重估,这比消费订阅好做——客户自己会用得越来越多。数字里最容易被忽略的是那 5%:消费端订阅在总收入里已经边缘化,AI 的 C 端付费故事在这个体量上还没成立。
渠道结构也在变。通过 AWS Bedrock、Azure Foundry 这类云平台间接卖的「Token 即服务」,已经占到 ARR 的 15% 到 20%,一个季度前还只有 5% 到 10%(来源:SemiAnalysis)。代价是把收入的 20% 到 30% 分给云厂商,换来企业客户触达和合规便利。这笔账划得过来,才说明企业市场正在变成主战场。
现金上也有佐证:SemiAnalysis 预计 Anthropic 2026 年三季度实现 10 亿美元 GAAP 息税前利润,对应约 6% 的利润率(来源:SemiAnalysis)。6% 不算高,但方向变了。从烧钱换增长,变成增长自己带现金。
增速的参照物
对照组再摆完整一点。AWS 从上线到 350 亿美元年收入用了 13 年,Salesforce 从 1999 年成立到跨过 200 亿美元用了 22 年(来源:同上)。Anthropic 走完 90 亿到 440 亿,用了 5 个月。
这种对比容易让人激动,但要留个心眼:AWS 和 Salesforce 的收入来自客户既有的长期预算盘子,扩张被预算周期卡着;Anthropic 踩的是 AI 预算的第一次分配窗口,客户在试水,试水的钱花得快。
还有一组数说明这份收入的形状:SemiAnalysis 估算当前实验室 ARR 中超过 65% 来自编程相关用例,Cursor、Cognition、Replit 这批编程工具公司合计贡献约 60 亿美元 ARR;Meta 是 Anthropic 最大的单一客户,占比 3% 到 5%(来源:SemiAnalysis)。收入集中在一个用法上,同时没有单个客户超过 5%——集中度高、集中风险低,这是两件事。
ARR 是速度表,不是终点线
我们接触的企业客户里,AI 预算的编制周期大多是一年一到两次。这意味着今年的 440 亿美元里有相当一部分是上一轮预算周期的钱,明年续不续、续多少,要到新一轮预算里才见分晓。
真正检验这笔收入的不是增速,是净收入留存率——老客户第二年比第一年多花多少。Anthropic 给出的口径是 500%(来源:SemiAnalysis),意思是去年同期贡献 20 亿美元的客户,今年贡献了 300 亿。
这个数如果站得住,它比一天 9600 万美元更能说明问题:客户不是在试,是在加码。
源势AI观点
做 Token 生意,我们最怕的是把速度当成质量。ARR 又是最容易被速度绑架的指标,它只回答「上个月收了多少」,不回答「下个月还收不收得到」。
给企业决策者一个判断动作:看到一家 AI 公司公布 ARR,顺手把「净收入留存率」和「按量计费收入占比」两个数找出来。前者看客户有没有加码,后者看收入是不是靠老合同撑着。两个都好看,增长才是真的。
速度表可以踩到底,前提是油表还在。
图注:这条线好看,但它的斜率取决于你把起点定在哪个月
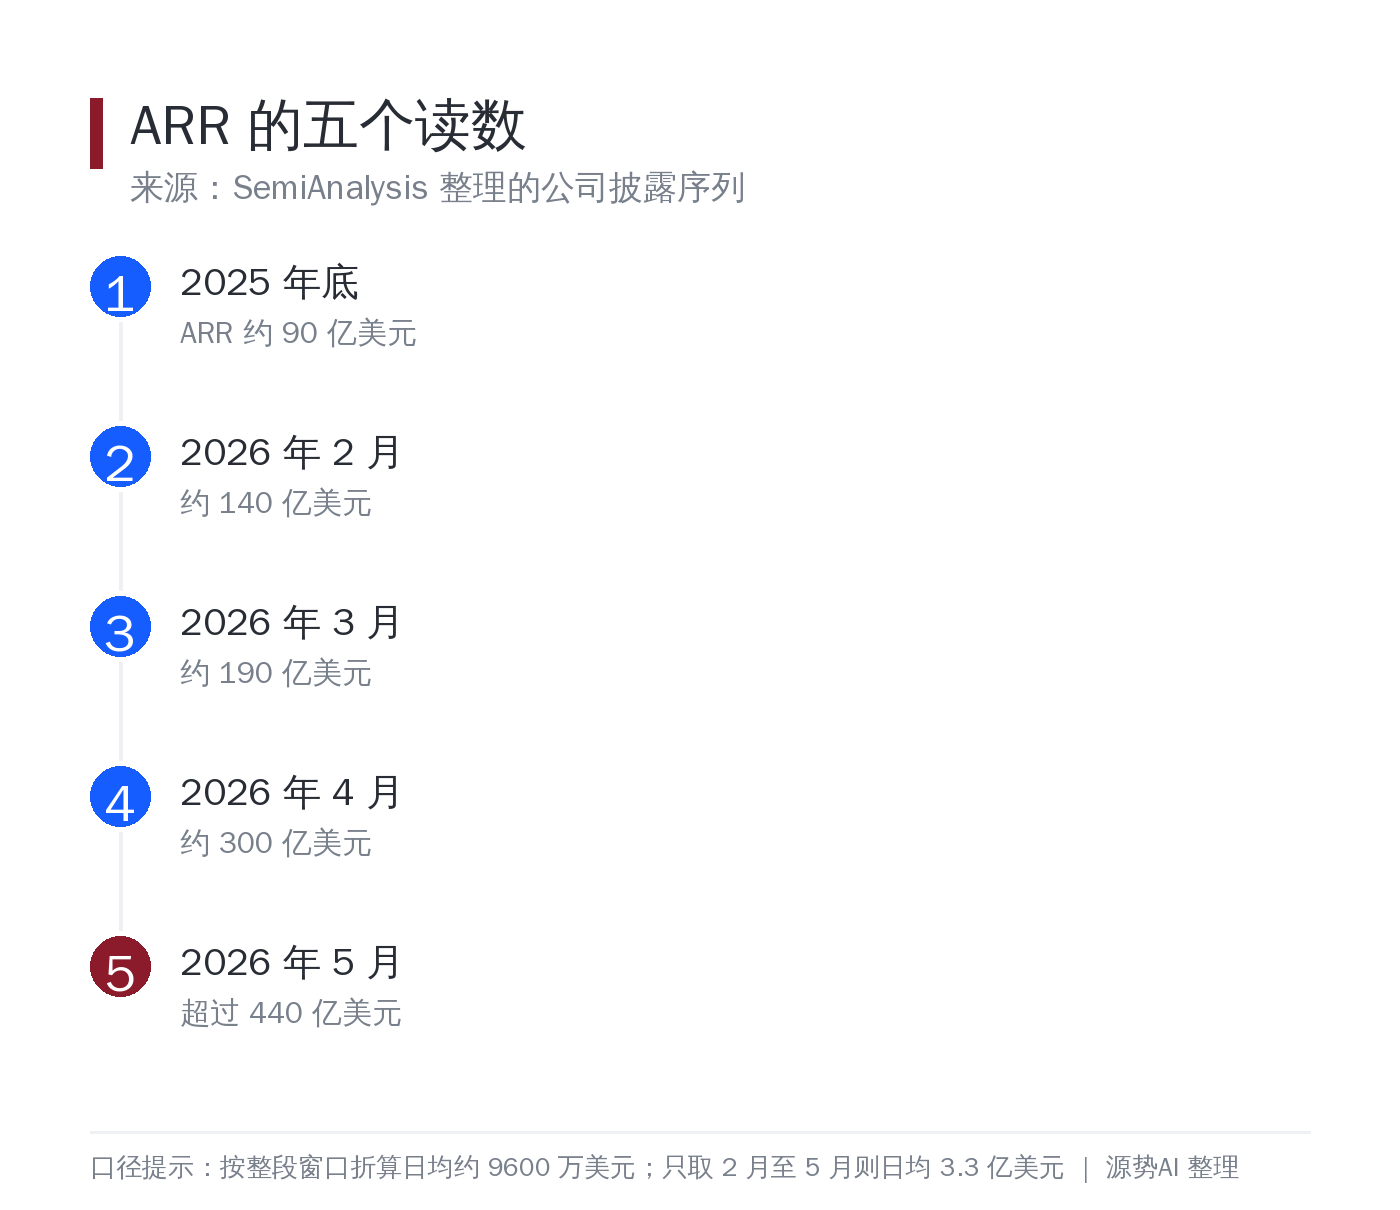
图注:同一条曲线,两个窗口算出两个日增速,口径本身就是这门生意的一部分
