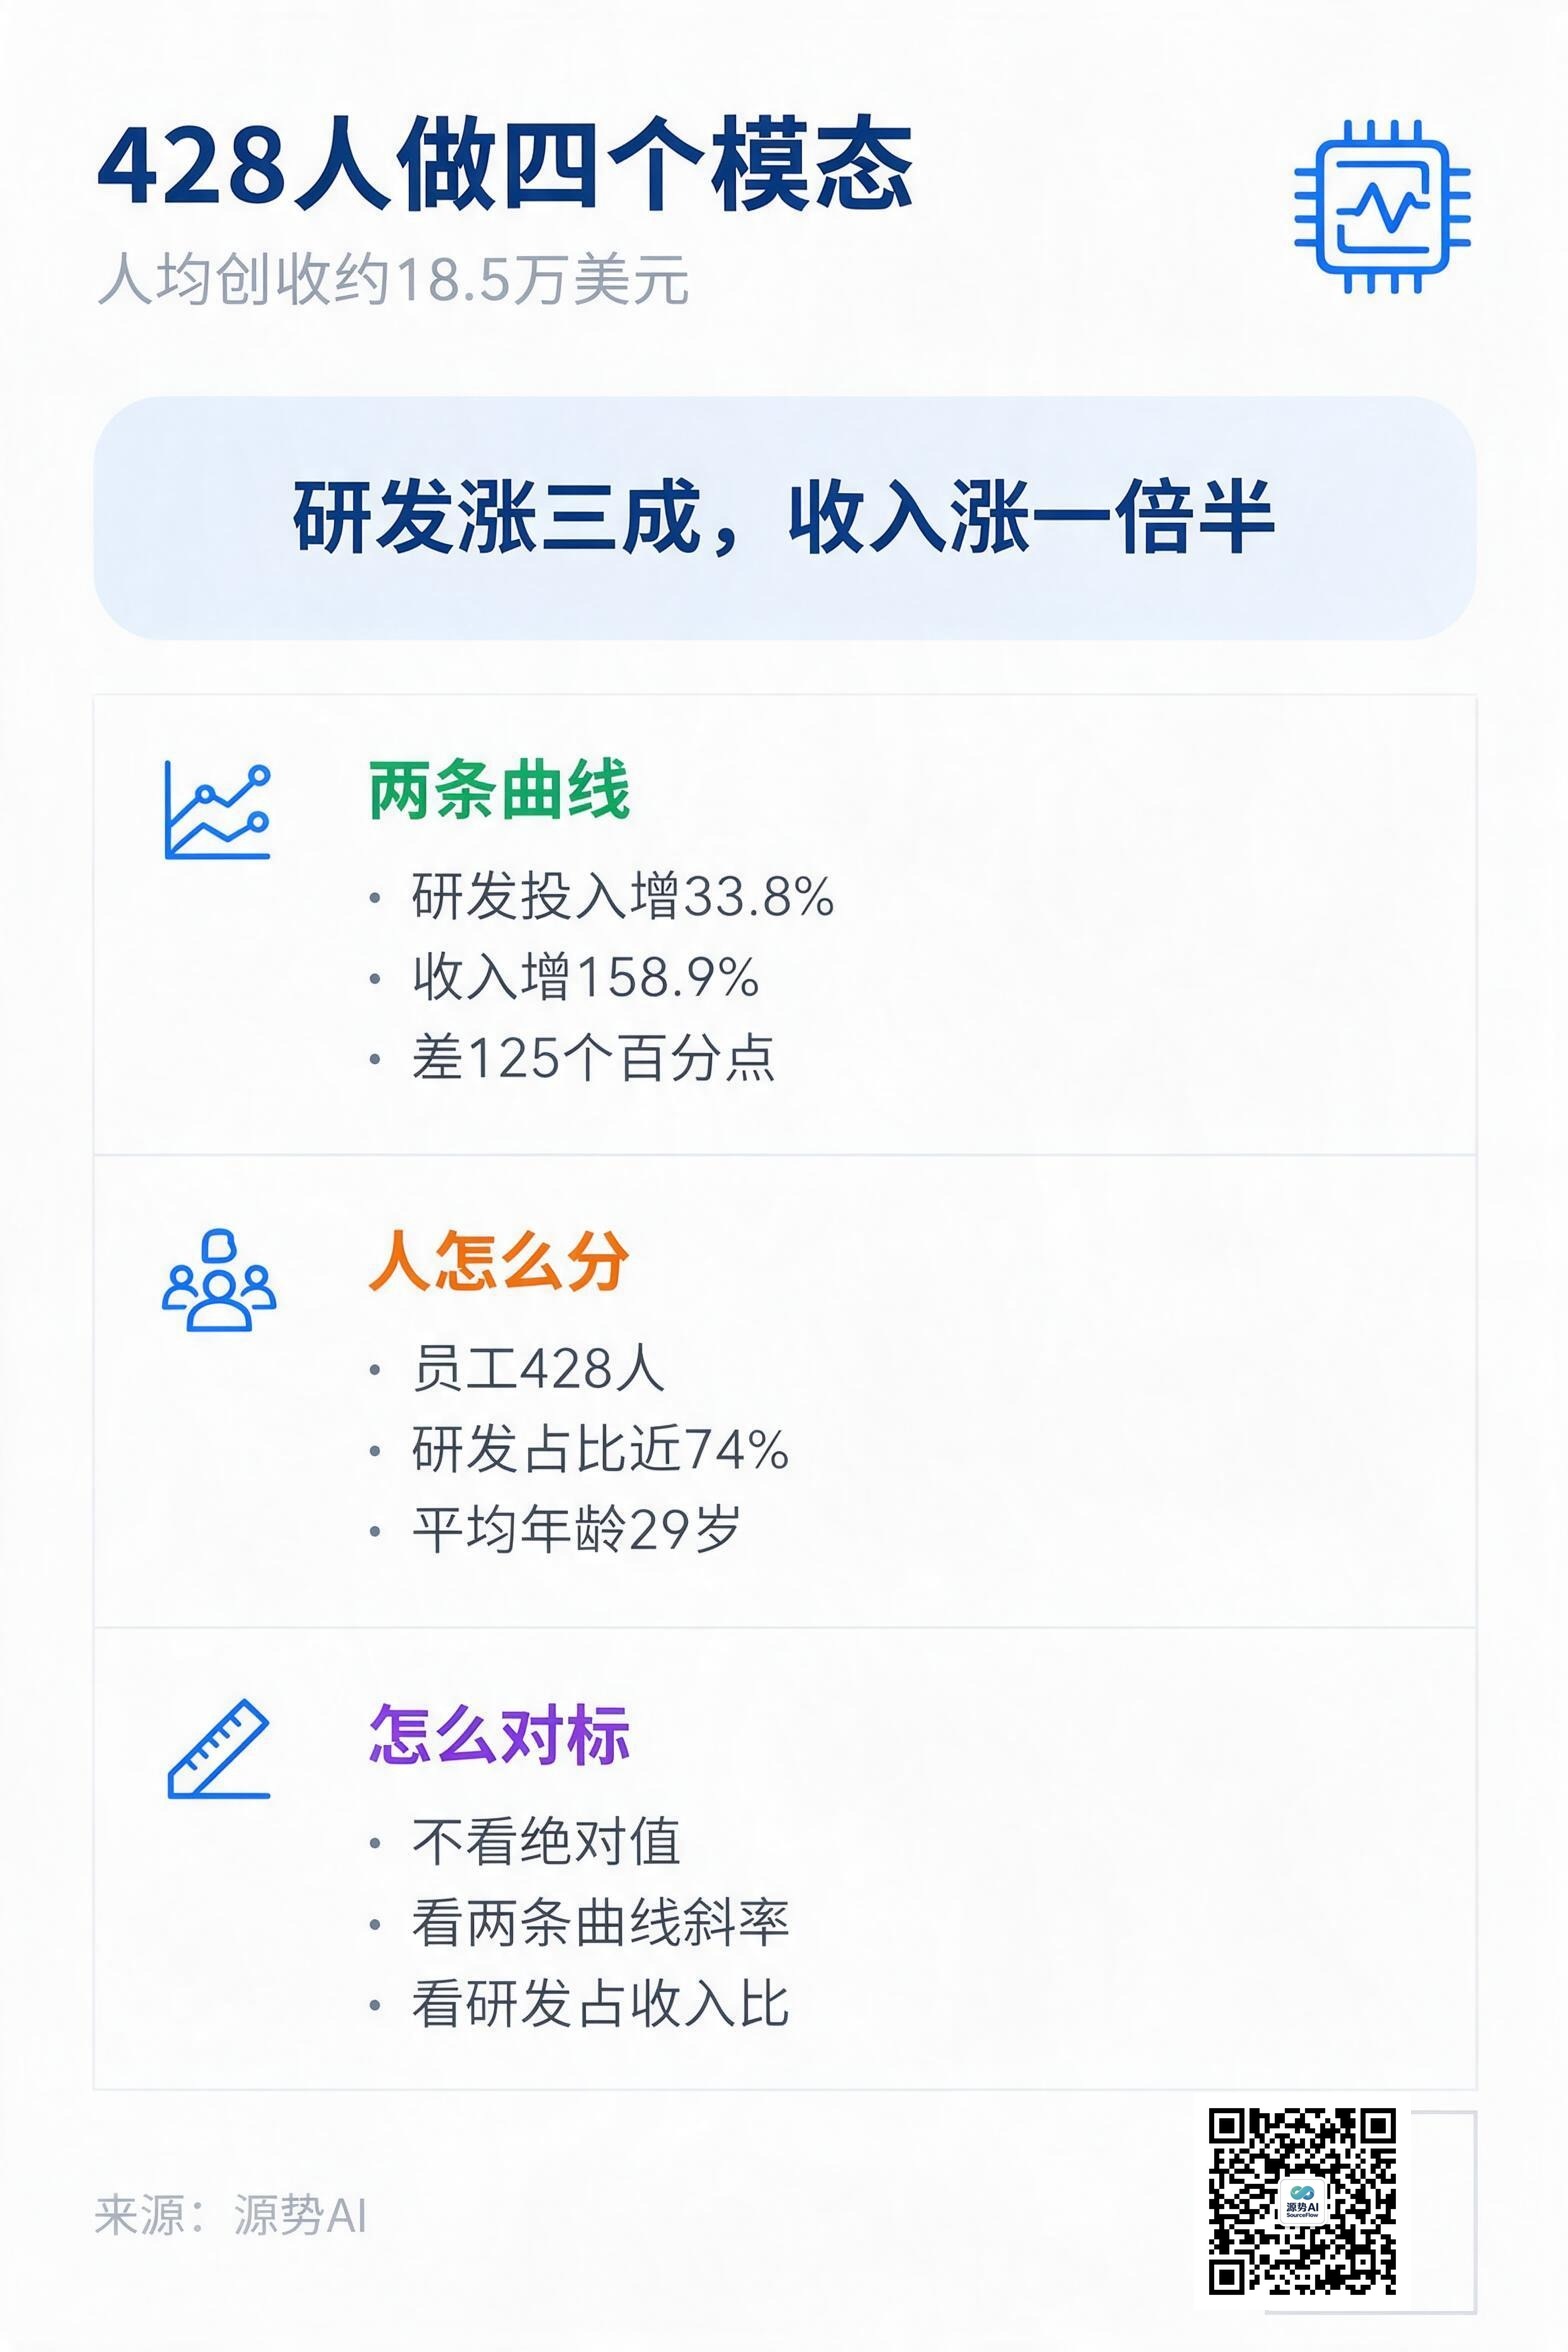
MiniMax 2025 年收入 7903.8 万美元,员工 428 人,人均创收约 18.5 万美元(来源:MiniMax 年报)。同期它在文本、语音、视频、音乐四个模态上都做到了行业前列。
更能说明问题的另一组数:2025 年研发投入 2.53 亿美元,同比增 33.8%;收入同比增 158.9%(来源:MiniMax 年报)。研发涨三成,收入涨一倍半。
研发的增速,低于收入的增速
单看这两个数很容易滑过去:研发投入涨 33.8%,收入涨 158.9%,意味着每 1 元研发投入换回的收入在变多。
再看训练成本这条更细的线。2025 年前三季度训练相关的云计算开支是 1.42 亿美元,2024 年全年是 1.4 亿美元(来源:MiniMax 招股书)。训练开销几乎没涨,收入翻了一倍多。
这条线拉长了看更清楚:2022 年 415 万美元,2023 年 4723 万美元,2024 年 1.4 亿美元,2025 年前三季度 1.42 亿美元(来源:MiniMax 招股书)。三年涨了 34 倍,然后停住了。前三个季度和上一个完整年度几乎持平——这是效率提升最硬的证据,因为它不是靠砍人做出来的。
训练开支停住、收入继续翻倍,这两个动作叠在一起才叫效率。反过来说,如果训练开支和收入同速增长,那只是把投入换成了收入,规模变大而已。
这两条曲线一起看,才是「人效」这个词的真实含义:不是把人用到极限,而是单位研发投入的产出在提高。
428 人怎么分工
截至 2025 年 9 月底,公司员工 385 人,研发人员占比接近 74%,平均年龄 29 岁(来源:MiniMax 招股书)。全年口径是 428 人。
这个结构里有两个信息:研发占了绝大多数,说明它不是销售驱动的公司;团队年轻,说明这套能力不是靠经验年限堆出来的。
平均年龄 29 岁加七成研发,决定了它的组织形态:层级少、决策链短,模型迭代可以压到以周计。这种结构对大公司来说,难点不在能不能建,而在能不能维持——人一多,研发占比就掉。
它另有一个规模之外的优势:收入超过七成来自海外(来源:MiniMax 招股书),而海外的付费用户对工具类产品的付费习惯更成熟。人多不一定卖得动,人少也照样能服务 100 多个国家和地区的企业客户。
同一把尺子量一下同行更有意思:OpenAI 走到多模态领先,累计花了 400 亿到 550 亿美元;MiniMax 累计融资 15 亿美元、从成立到 2025 年 9 月累计花费约 5 亿美元(来源:MiniMax 招股书,量子位解读)。
差 80 倍到 100 倍的投入,换来的不是同一量级的结果,但也不是没有结果。
人效不是压出来,是选出来
看到 428 人做四个模态,直觉是团队特别能拼。从财务上看,主因不是拼,是方向选得窄。
MiniMax 的模型矩阵不是每个模态都做到最大。文本模型 M2 的定位是在效果、价格和速度之间取平衡;语音和视频瞄准的是海外付费场景。做小、做够用,四个模态才能同时推进。
这是一种明确的取舍。四个模态都做,但每个都不做最大参数、不做最贵的那一档。代价是单项评测上不占优,收益是四条线共用一套训练和推理基础设施,边际成本被摊薄。这个选择在需要样样第一的客户面前是劣势,在只需要够用且便宜的客户面前是优势。
对照另一种常见做法——把团队规模当产能,招人、开项目、追榜单——人效数字往往很难看,因为每条线的成本都要摊到同一份收入上。
再算一笔账:2025 年研发投入 2.53 亿美元,收入 7903.8 万美元,研发投入仍是收入的三倍多。所以「效率高」目前还是个相对概念——它比同行省得多,但还没到自给自足的程度。
对标样本怎么用
给管理者一个使用方法:不要拿 18.5 万美元这个数字去要求自己的 AI 团队,口径不同,它是收入除以员工,不是产出效率。
真正可比的是两条曲线的斜率:研发投入的增速,和收入的增速。前者低于后者,说明组织在变得有效率;前者长期高于后者,说明花的钱还没变成产品。MiniMax 2025 年这两条曲线的差是 125 个百分点。
还有一层口径要留意:它的收入超过七成来自海外,汇率和支付渠道都会影响人均创收这个数字的可比性。拿它做对标时,最好同时看研发投入占收入的比重。最后提醒一句:这两条曲线只在同一年度、同一披露口径下才可比,口径调整一次,或者把某条产品线并进来,斜率马上变化。
源势AI观点
我们自己团队规模不大,这条线上的体会是:AI 公司的人效天花板,取决于有多少工作被固化成了工具和流程,而不取决于招了多少人。
判断一个 AI 团队在不在正确的轨道上,看一件事就够:核心成员每天在做的是能沉淀的东西——模型、评测集、数据管线,还是每天在救火。
人数可以买,效率买不到。
图注:四个模态共用一条底座,底座越小,人均产出越高
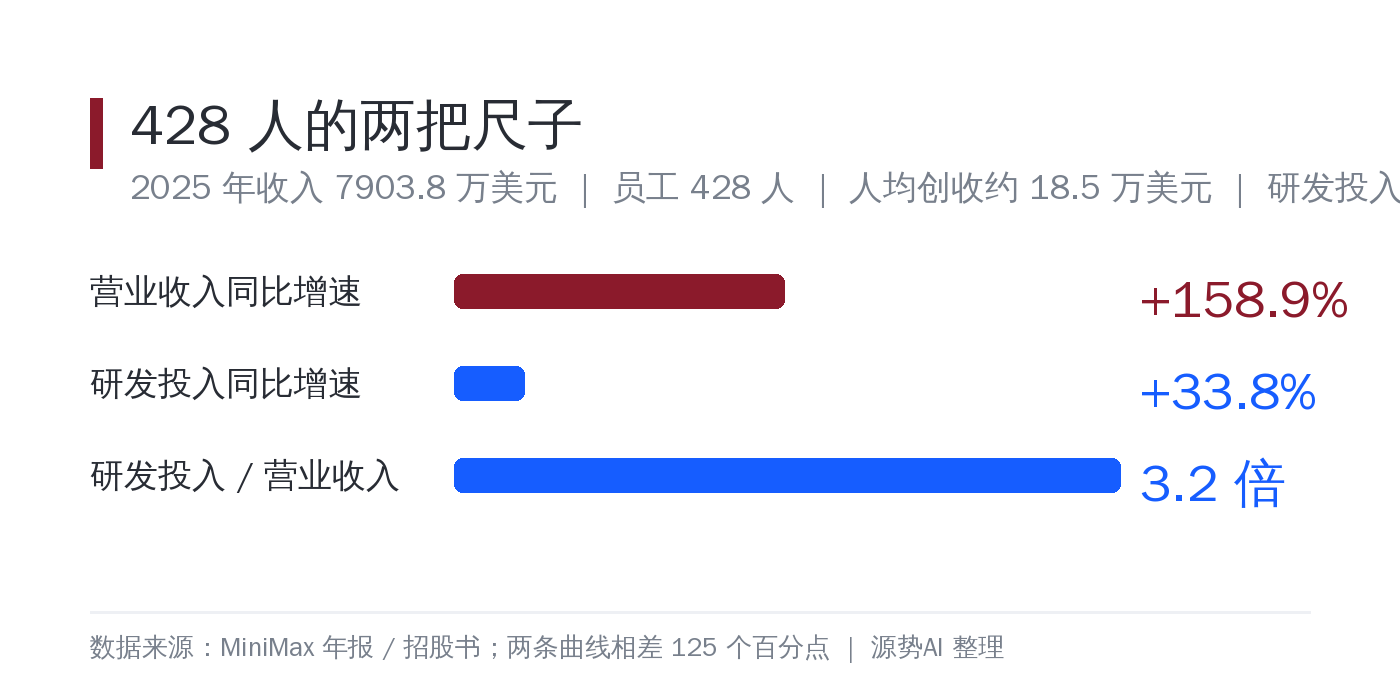
图注:研发涨三成、收入涨一倍半,中间那 125 个百分点就是效率
