IT 桔子数据库的统计口径是"事件库"中行业为"前沿科技"的一级市场股权融资事件,不含 IPO 与并购。按这个口径,2026 年上半年中国前沿科技赛道融资 181 起,同比 2025 年上半年的 84 起增长 115%;融资总额 295.54 亿元,同比大幅增长 197%(来源:IT 桔子《2026 年上半年中国前沿赛道融资分析报告》)。
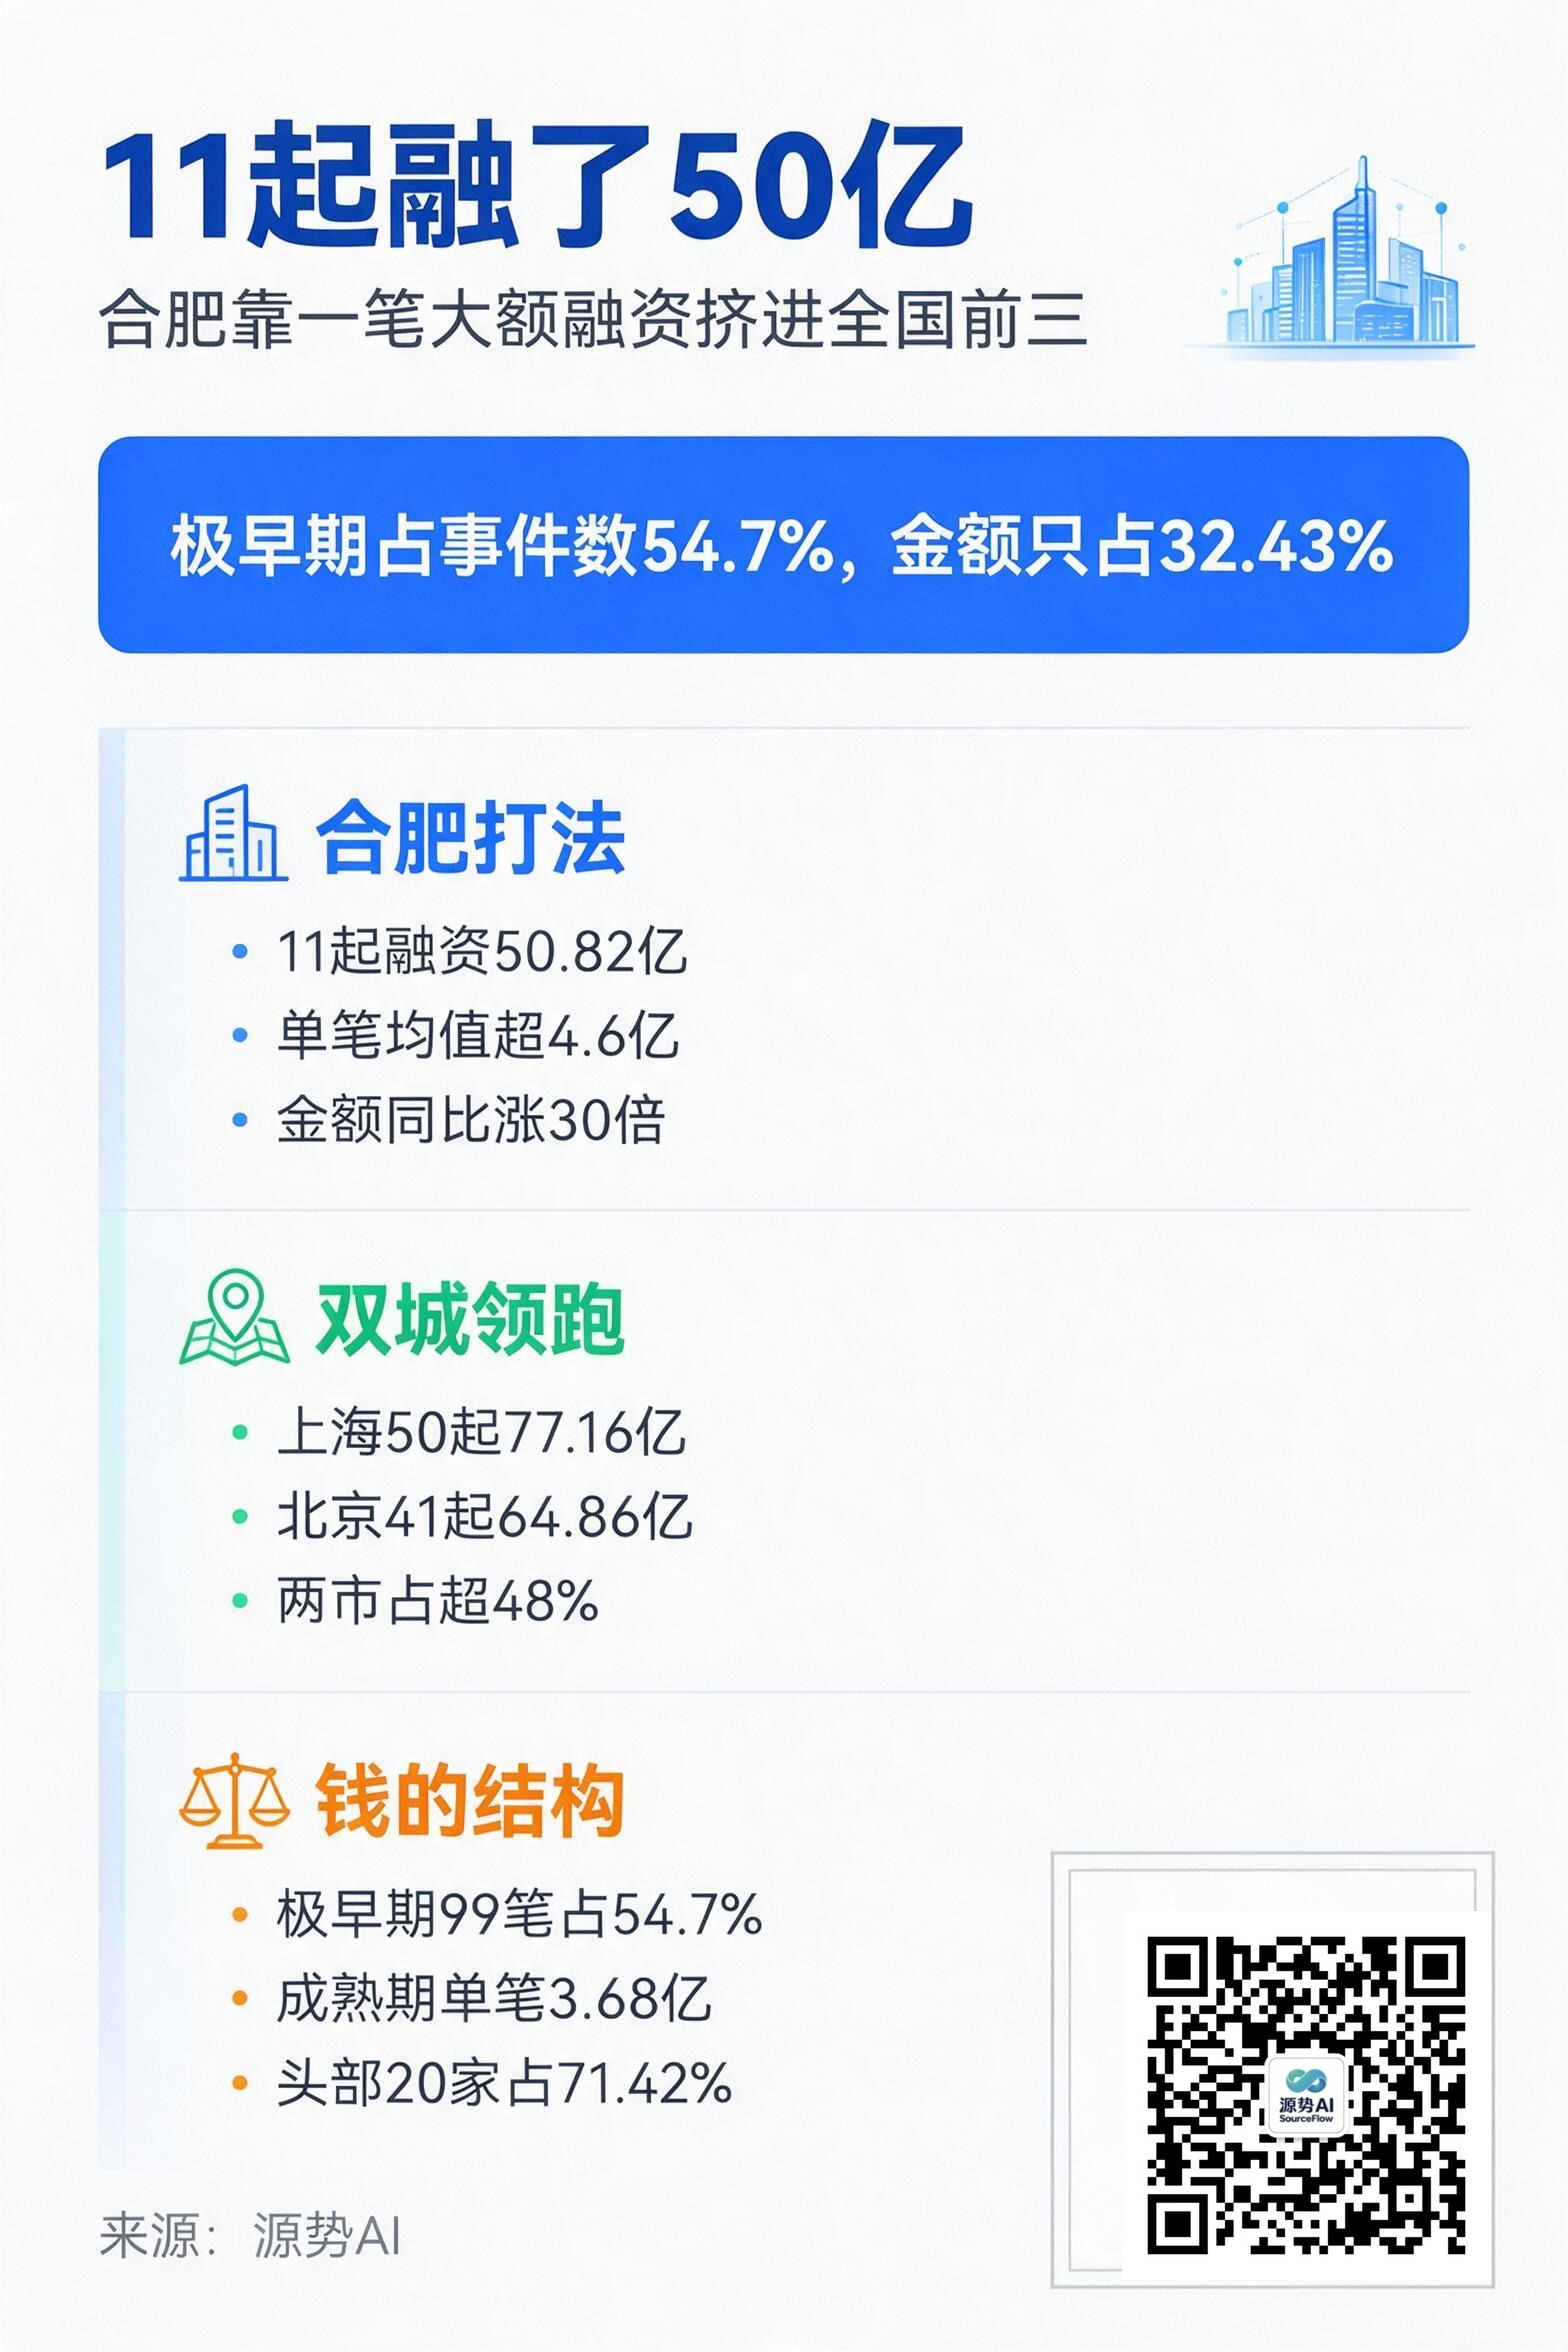
同一套数据里,有一个城市的数字值得单独拎出来:合肥,11 起融资事件,50.82 亿元。平均单笔超过 4.6 亿元。
11 起项目,50 亿
50.82 亿元的体量让合肥排到全国第三,融资金额同比暴涨 30 倍(来源:同上)。但把这个数字拆开看,会发现问题:11 起事件里有一笔是本源量子的 Pre-IPO 轮,30 亿元。
一笔融资就占了合肥全部金额的六成。剩下十起加起来 20 亿元出头。
这不是孤例,却是合肥模式的典型形态。报告对这个模式的描述是"政府引导+产业基金":用国有资本先把头部项目锁定在本地,再靠这些项目带动产业链上的中小公司跟随落地。本源量子之外,星核聚变、星能玄光等核聚变企业也在合肥密集融资(来源:同上)。
和合肥对照的是上海。上海 50 起融资事件、77.16 亿元,事件数与金额双料第一,星环聚能、东昇聚变、图灵量子都落在上海。两家头部项目的融资结构能说明差别:合肥的本源量子靠 Pre-IPO 单轮拿到 30 亿元,上海做核聚变的星环聚能则是 A+ 轮 15 亿元、东昇聚变 Pre-A 轮 10.04 亿元、图灵量子 B+ 轮 9 亿元(来源:同上)——同样是头部,上海的金额分散在多轮、多家上。
上海赢在项目面的厚度,合肥赢在单点的高度。这两种打法对本地产业的作用不一样:前者的溢出是人才和供应商网络,后者的溢出更依赖那个头部项目本身能不能长成产业链。
图注:量子与核聚变两个赛道上半年合计融资 175.28 亿元,占全赛道总额的 59.3%
量子 102 亿,核聚变 72 亿
把钱按赛道分一遍,集中度更明显。量子技术以 102.60 亿元位居榜首,占全赛道融资额的三分之一以上,事件数同比增长 261%,金额同比增长超过 20 倍;核聚变 28 起、72.68 亿元,事件数同比增长 8 倍,金额同比暴涨 233 倍(来源:同上)。这两条线分别对应下一代算力和下一代能源,也是报告里反复强调的两个高门槛方向。
需要说明的是,同一份报告的数据此前已有过一次公开引用:源势AI 在 2026 年 8 月 15 日的文章《量子超越AI,成了融资新王》里用过这组 181 起、295.54 亿元的数字,当时给出的观察是量子技术首次在融资金额上登顶(来源:源势AI《量子超越AI,成了融资新王》,2026-08-15)。这次往前推一步,看的是钱在赛道内部怎么分层。
脑科学是另一个维度上的第一:48 起融资事件,占全赛道事件数的 26.52%,创业活跃度最高,融资金额同比增长约 8 倍(来源:同上)。这个方向的特点是项目多而单笔小,覆盖脑机接口、神经调控、脑疾病诊疗。
有涨就有跌。未来显示赛道 7 起融资、16.5 亿元,事件数同比减少 46.15%,金额同比减少 75.45%,是核心细分赛道里唯一明显收缩的(来源:同上)。合成生物学 30 起、34.6 亿元,但其中微元合成一家就贡献了 21 亿元,分三轮完成,B 轮单轮 15 亿元——扣掉这一家,赛道里其余项目的规模普遍偏小(来源:同上)。
同一个"前沿科技"的标签下,钱其实是分层的。
一半的项目在极早期
再看钱的进出阶段。上半年极早期(种子轮、天使轮、Pre-A 轮)合计 99 笔,占事件数的 54.70%,金额 95.84 亿元、占比 32.43%,单起平均 0.97 亿元(来源:同上)。事件数过半,金额不到三分之一。
成熟期(C 轮及以后、Pre-IPO、战略投资)只有 24 笔,占事件数 13.26%,金额却占到 29.91%,单笔平均 3.68 亿元,是三个阶段里最高的(来源:同上)。成长期 58 笔、111.3 亿元,金额占比 37.66%,是金额上的主力。
把这些放在一起,赛道的样子就清楚了:大量小额的极早期项目在试,少数成熟项目在吸钱。
但有一个现象反常识——极早期项目拿到的绝对金额并不小。东昇聚变、星核聚变、诺瓦聚变、超磁新能、太一量生这几家,仅凭一两轮天使轮或 Pre-A 轮融资就挤进了上半年融资额 TOP20,半年融资总额在 5 亿元以上(来源:同上)。报告对此的判断是,资本对顶尖团队和原创技术愿意在极早期给出很高的估值溢价(来源:同上)。
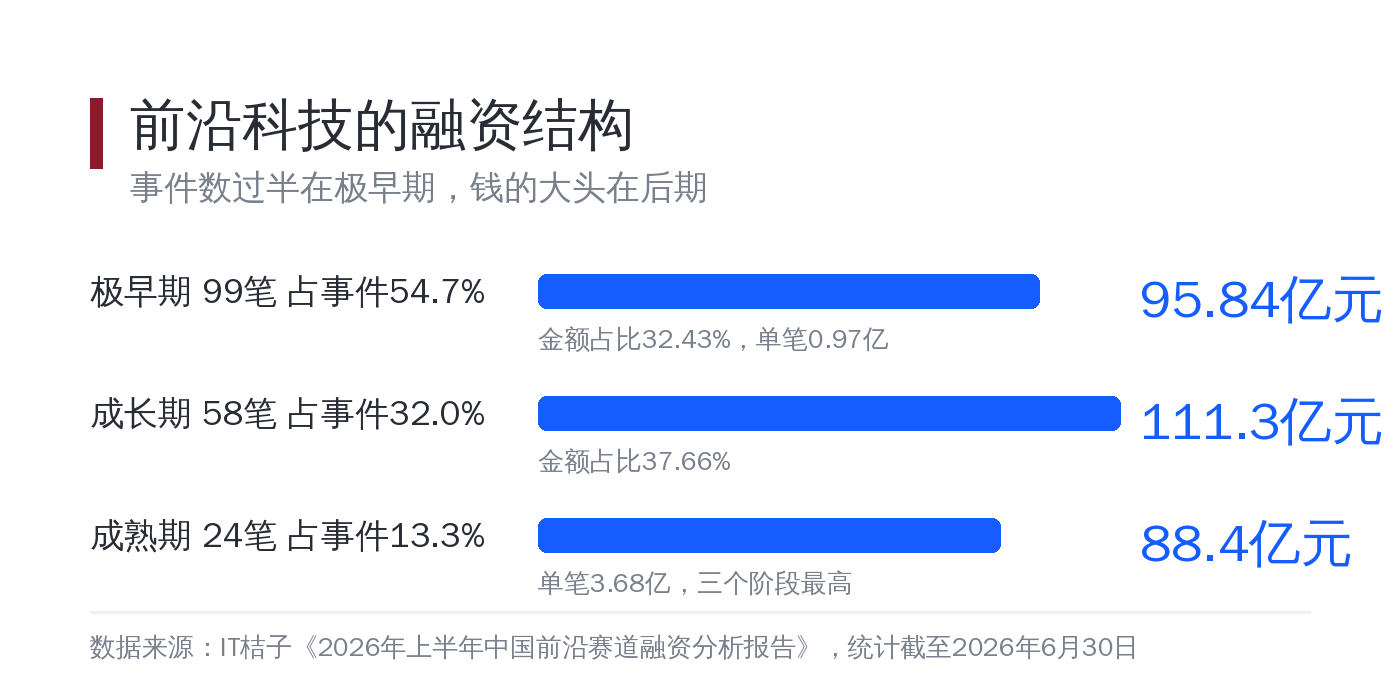
图注:事件数过半在极早期,钱的大头在成长期和成熟期的少数项目上
钱的来源也在变。2024 年 1 月到 2026 年 6 月,参与前沿科技股权投资的机构累计 862 家;单看上半年,参与机构从 2024 年上半年的 132 家增至 2026 年上半年的 468 家,同比翻了两倍(来源:同上)。
出手最活跃的机构里,两类角色最显眼。一类是硬科技早期基金,中科创星近一年出手 13 笔,依托中科院西安光机所背景深度布局量子、核聚变、脑科学;英诺基金和水木清华校友种子基金各出手 10 次,主攻极早期种子轮和天使轮,单项目均值约 1000 万元(来源:同上)。另一类是地方国资,北京国管(顺禧基金、京国瑞基金)出手 11 笔(来源:同上)。
另一本账:4000 亿和 1.2 万亿
一级市场之外,还有一本体量大得多的账,拿来做交叉印证刚好。
亿欧智库的 AI 芯片报告给出的数字是:2024 年中国 AI 芯片市场规模约 1425 亿元,2026 年预计达 2500 亿元;2025 年国产化率突破 40%;大基金三期投资超 4000 亿元,央行科技创新再贷款额度从 8000 亿元提高到 1.2 万亿元(来源:亿欧智库《2026 年中国 AI 芯片发展趋势报告》)。
两本账放在一起,差异很清楚。前沿科技一级市场上半年总共 295.54 亿元,而国家层面对 AI 芯片这一条线的资金安排是千亿、万亿量级。前者赌的是十年后的技术路线,后者补的是已经能出货、有明确客户的环节。
这也解释了一级市场为什么集中在量子、核聚变、脑科学——这些方向上没有"产业资本补产能"这条捷径,只能靠风险资金往前推。而衡量它们的公开标尺,目前还是融资事件数和金额。
源势AI观点
我们做企业 AI 落地,看一级市场的钱往哪走,主要看三件事。
第一,看早期基金的单项目均值。英诺和水木清华这类机构单项目约 1000 万元,投的是"能验证的最小单元",不是在赌赛道。判断一个技术方向是否临近可用,这类钱的节奏比大额融资更有参考价值。举个具体的:企业评估一家量子计算供应商时,看它是否拿到过这类千万级早期投资,比看它的宣传材料更有效。
第二,区分"单笔大额拉动"和"项目面铺开"。合肥 50.82 亿元里本源量子一笔占六成,上海 50 起 77.16 亿元单笔更小但面更广。前者说明的是招商能力,后者说明的是产业配套。本地要给一家量子计算公司配套硬件供应链,在上海更容易找到多家备选,在合肥则更可能只有一家。
第三,把国家资本的投向当成产业节奏表。大基金三期超 4000 亿元、科技创新再贷款额度提高到 1.2 万亿元,这些钱主要落在能出货的环节。企业排自己的技术采购和自研路线时,看这批钱进了哪里,比看一级市场哪个赛道热更接近可用时间表。
细分赛道的冷热差在拉大。对做 AI 落地的人来说,这个差比融资总额更值得看。
话题标签:#一级市场 #硬科技 #融资结构
