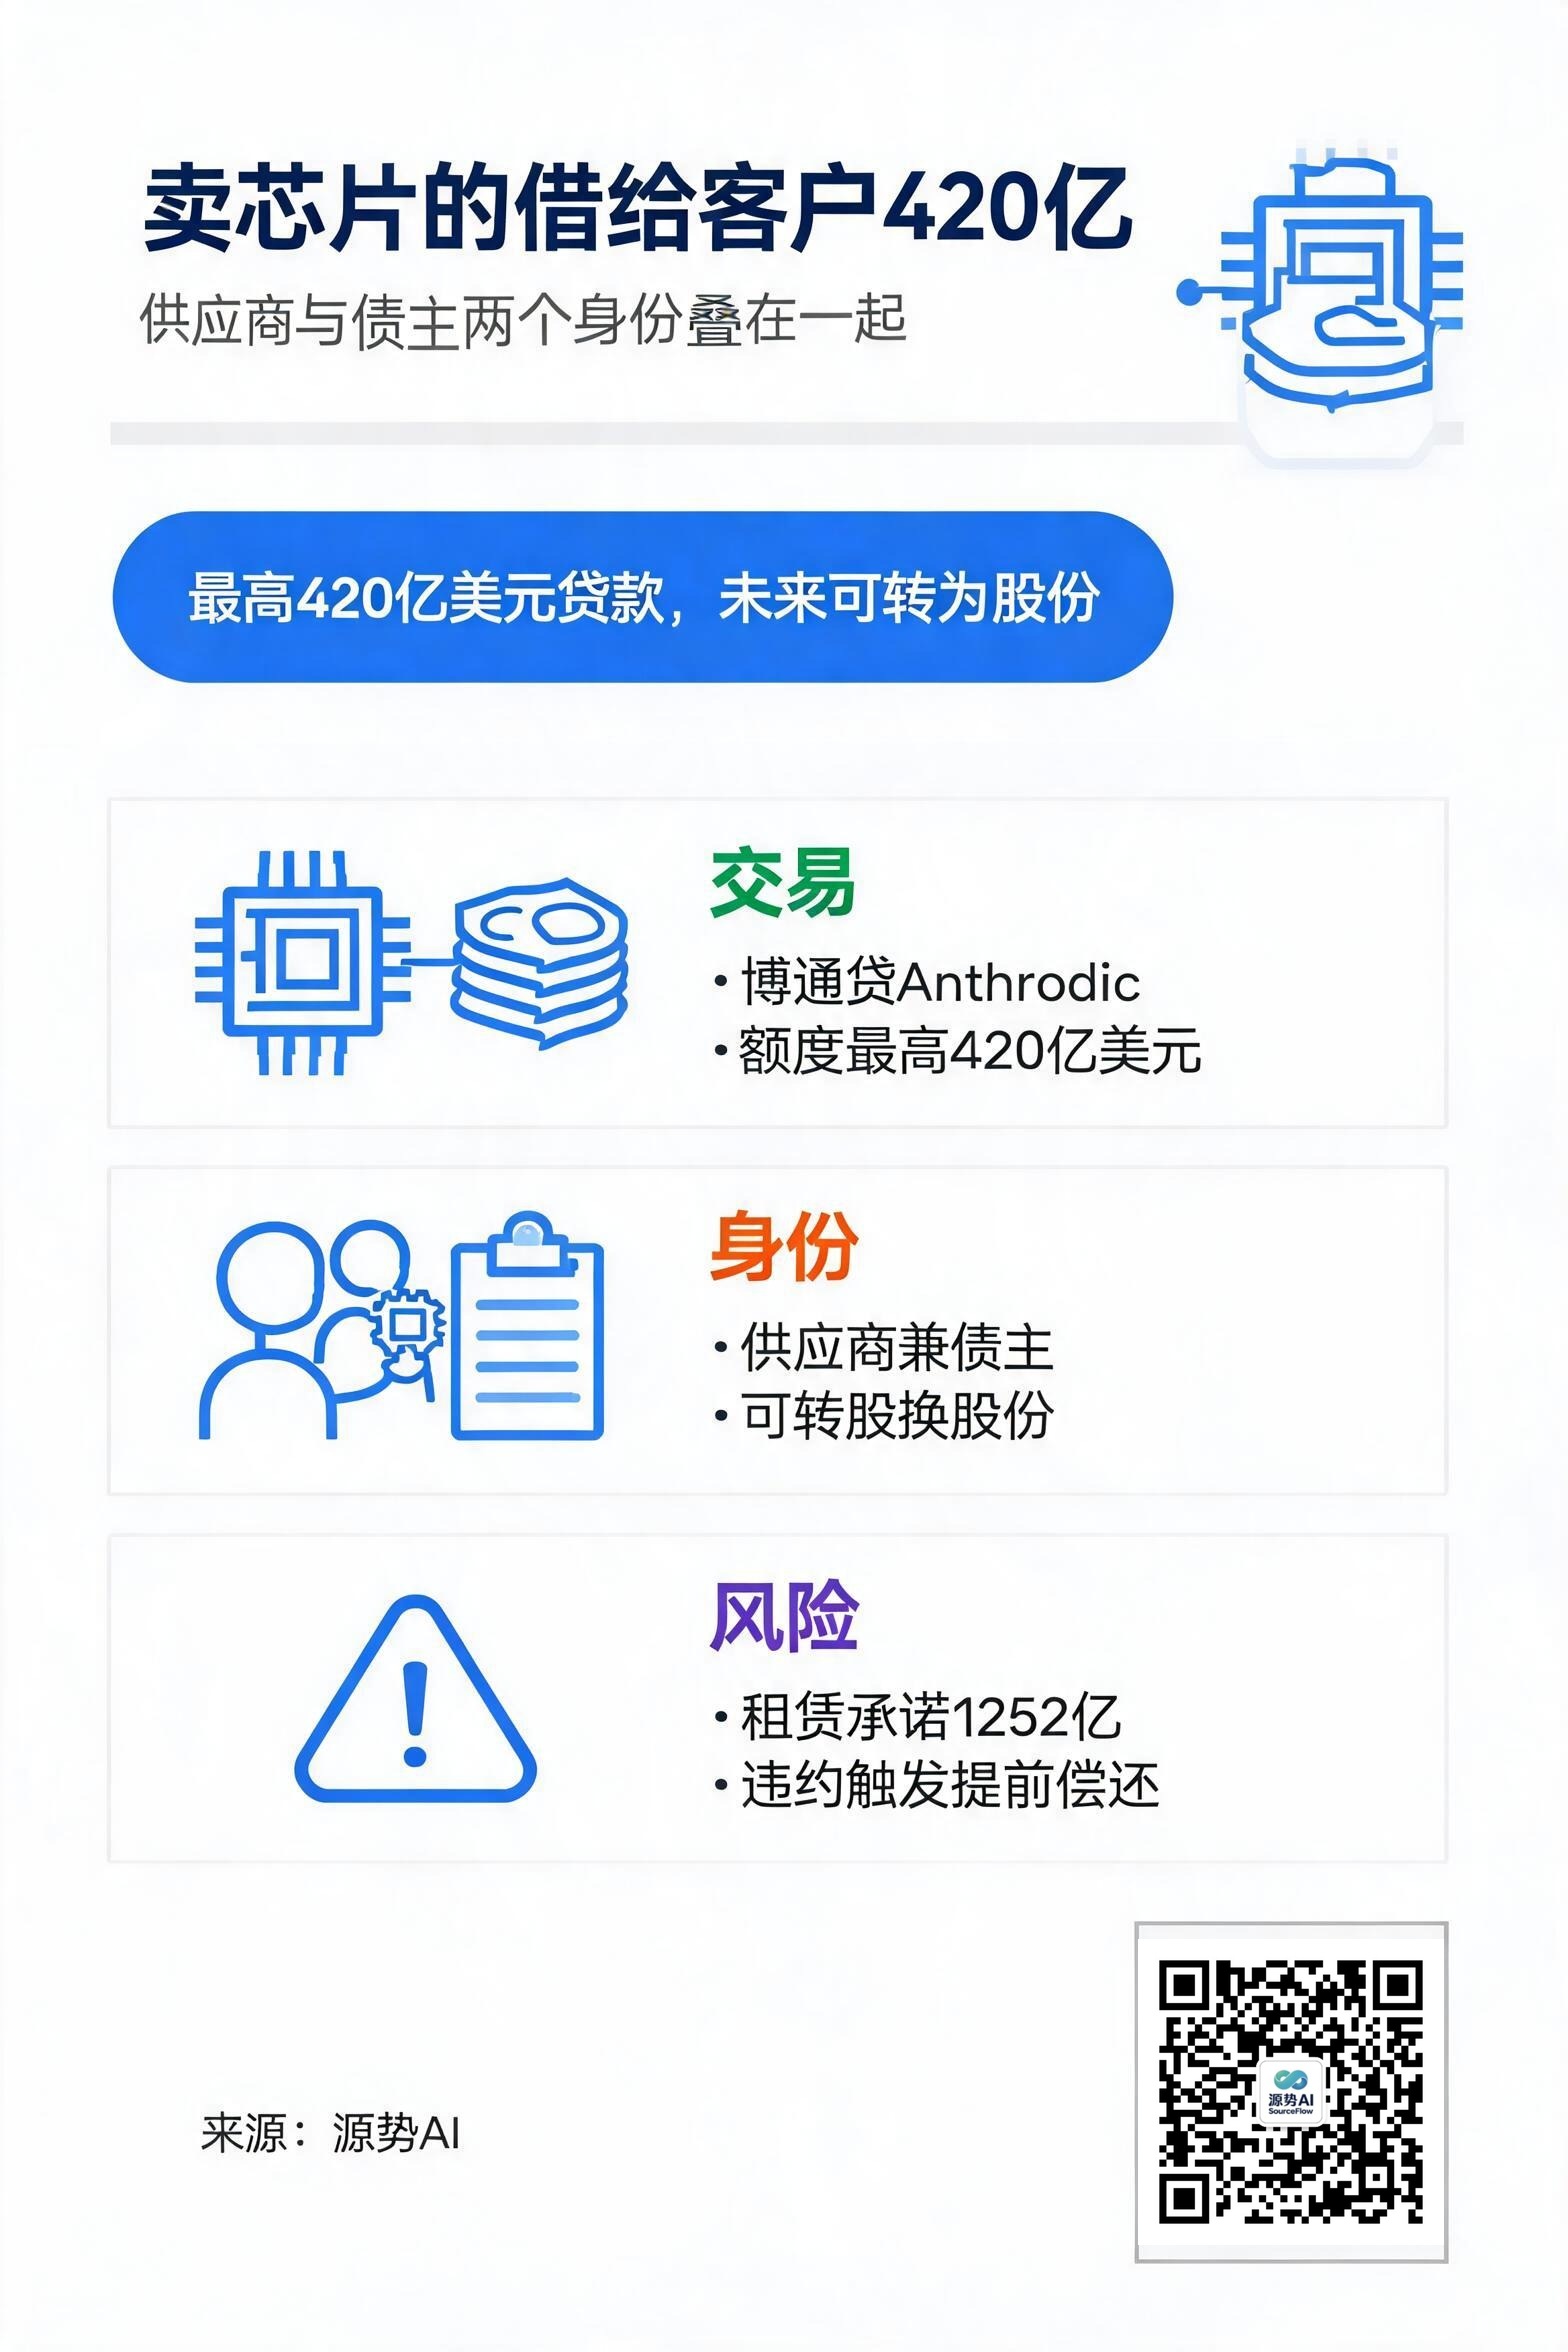
图注:一图读懂本文要点——借钱的和卖货的是同一个对手方。
芯片制造商博通,正在给一家买它芯片的公司垫钱。
财联社 10 月 2 日援引 Anthropic IPO 招股书披露,博通已同意向 Anthropic 提供最高 420 亿美元的贷款,用于为其基础设施支出融资;按融资安排,博通可以指定一家融资合作伙伴,相关债务工具可转换为 Anthropic 的股份(来源:财联社,转引自《AI行业24小时_20261002》)。Anthropic 表示,预计在完成 IPO 之前不会出售相关票据。
同一份披露里还有一句:Anthropic 有望在明年成为博通芯片设计业务的最大客户(来源:财联社,转引自《AI行业24小时_20261002》)。借钱的和卖货的是同一个人,这两个身份叠在一起,这笔交易的性质就变了。
420亿对的是1252亿
要看清这笔钱的作用,得先看 Anthropic 的支出口子有多大。
招股书披露,Anthropic 的五年 TPU 算力租赁承诺总额为 1252 亿美元;按财联社的报道口径,这轮可转债融资规模可能覆盖其中约三分之一(来源:财联社,转引自《AI行业24小时_20261002》)。谷歌与博通已合作开发多代 TPU,Anthropic 今年 4 月宣布扩大与两者的合作,从 2027 年开始获得数个吉瓦级的 TPU 算力(来源:财联社,转引自《AI行业24小时_20261002》)。
把三个数字排起来:1252 亿的五年租赁承诺、最高 420 亿的贷款额度、2027 年起交付的数个吉瓦算力(来源:财联社,转引自《AI行业24小时_20261002》)。贷款的用途写在明面上——为基础设施支出融资,而基础设施的账单,最终大部分会回到博通的芯片设计业务里。
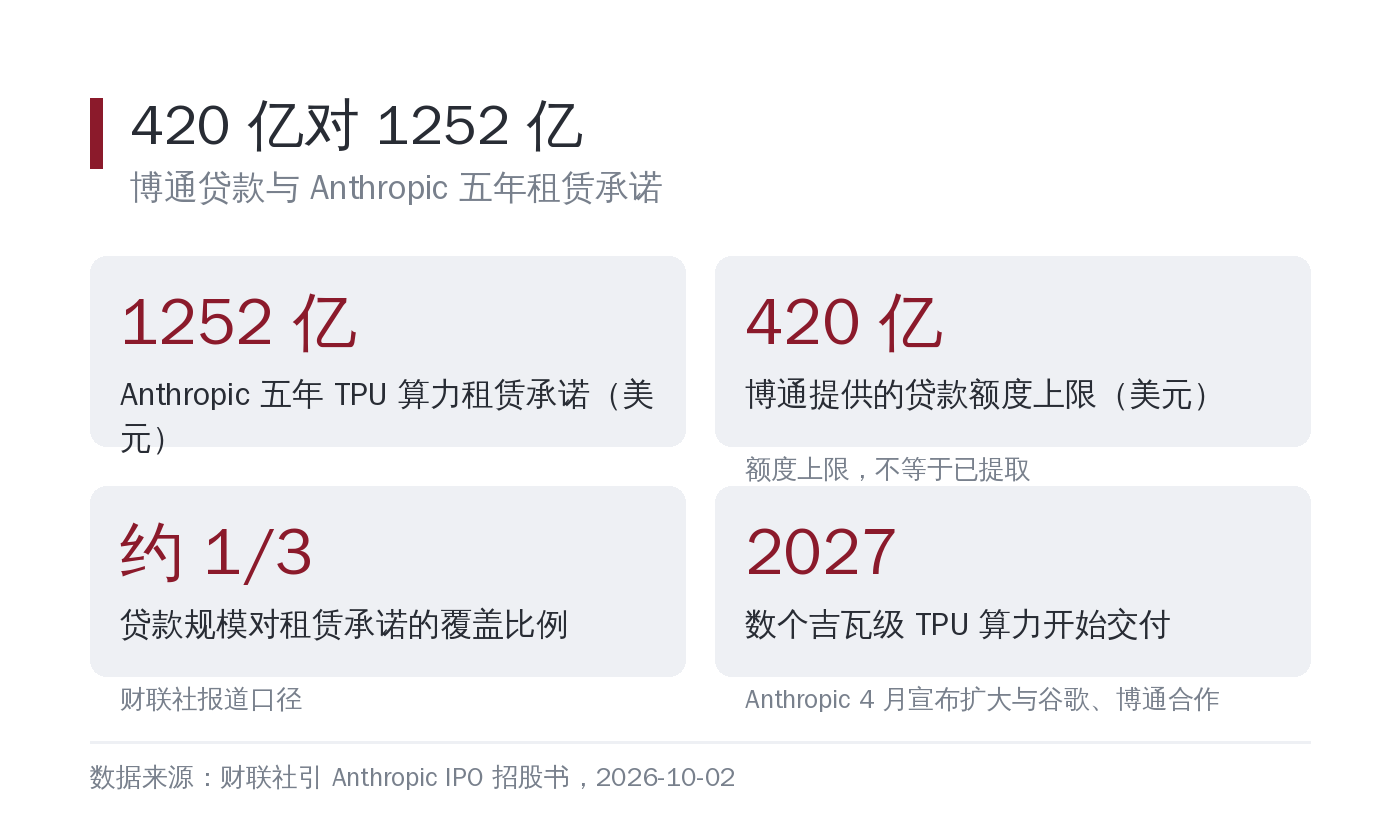
图注:Anthropic 五年 TPU 租赁承诺 1252 亿美元,博通提供的贷款额度上限 420 亿美元,按披露口径可覆盖其中约三分之一——借钱、卖芯片、再收租,三个动作指向同一个对手方(数据来源:财联社,转引自《AI行业24小时_20261002》)
供应商兼债主,老问题换了新主角
这套结构不是第一次出现。
源势AI 在 9 月 26 日写过 Nscale 的可转债融资:英伟达既是那家公司的核心芯片供应商,也是投资者、算力客户,还为得州一处设施的 8.6 亿美元租赁义务提供担保(来源:PANews,转引自《AI行业24小时_20260926》)。我们当时给的判断是:当供应商、股东、客户、担保方集中在同一家公司时,这份合同的价值取决于这家公司的资产负债表,而不是纸面上的签约总额。
博通这一笔是同一个逻辑。招股书也承认,博通既是硬件供应商又是融资伙伴,存在潜在利益冲突(来源:财联社,转引自《AI行业24小时_20261002》)。更关键的一句是风险条款:若出现特定付款或履约违约,相当一部分租赁义务可能被要求立即偿还(来源:财联社,转引自《AI行业24小时_20261002》)。
这意味着账面上的"长期租赁承诺"并不是铁底。它能否按期消化,取决于 Anthropic 的现金能不能跟上——而贷款可转股的设计,等于给博通留了一条"拿不出现金就转成股份"的退路。对债权人是有保护的,对股权是稀释。
循环式支出把风险接到了同一根绳上
把视角拉远一点,这类"为客户融资、客户回头买芯片、再以租金形式回流"的模式,正在这一轮算力扩张里反复出现。
源势AI 9 月的 Tech Digest 里收录过一条:英伟达被曝撬动约 5000 亿美元华尔街资金投向 AI 基建(来源:Tech Digest,转引自《AI行业24小时_20260902》)。供给端用金融工具把需求提前锁定,需求端用长约把未来的现金流抵押出去。链条越长,参与方越多,风险的关联度就越高。
同一批新闻里还有另一种打法:与其自己建,不如租。英伟达 CEO 黄仁勋在 9 月下旬的播客访谈里给过一个口径:一座 1GW 的 AI 工厂,建设成本约 500 亿美元,一年的租赁收入可以达到 400 亿至 500 亿美元(来源:虎嗅,转引自《AI行业24小时_20260925》,2026-09-25)。对算力买方来说,签长约是回避建设周期风险的合理选择,代价是把交付风险留在了供给方手上——这也正是 Anthropic 那份租赁承诺的由来。
需要保留的口径同样要写清楚:420 亿美元是融资额度的上限,不等于已提取金额;可转股的条款、转股价与触发条件没有在报道中披露;"明年成为博通最大客户"是双方预期,不是已实现事实;博通预计 2027 财年 AI 半导体收入约 1150 亿美元、2028 财年 2300 亿美元,均为公司指引而非已实现数字(来源:财联社,转引自《AI行业24小时_20261002》)。这类模式已被分析师公开质疑为集中押注。
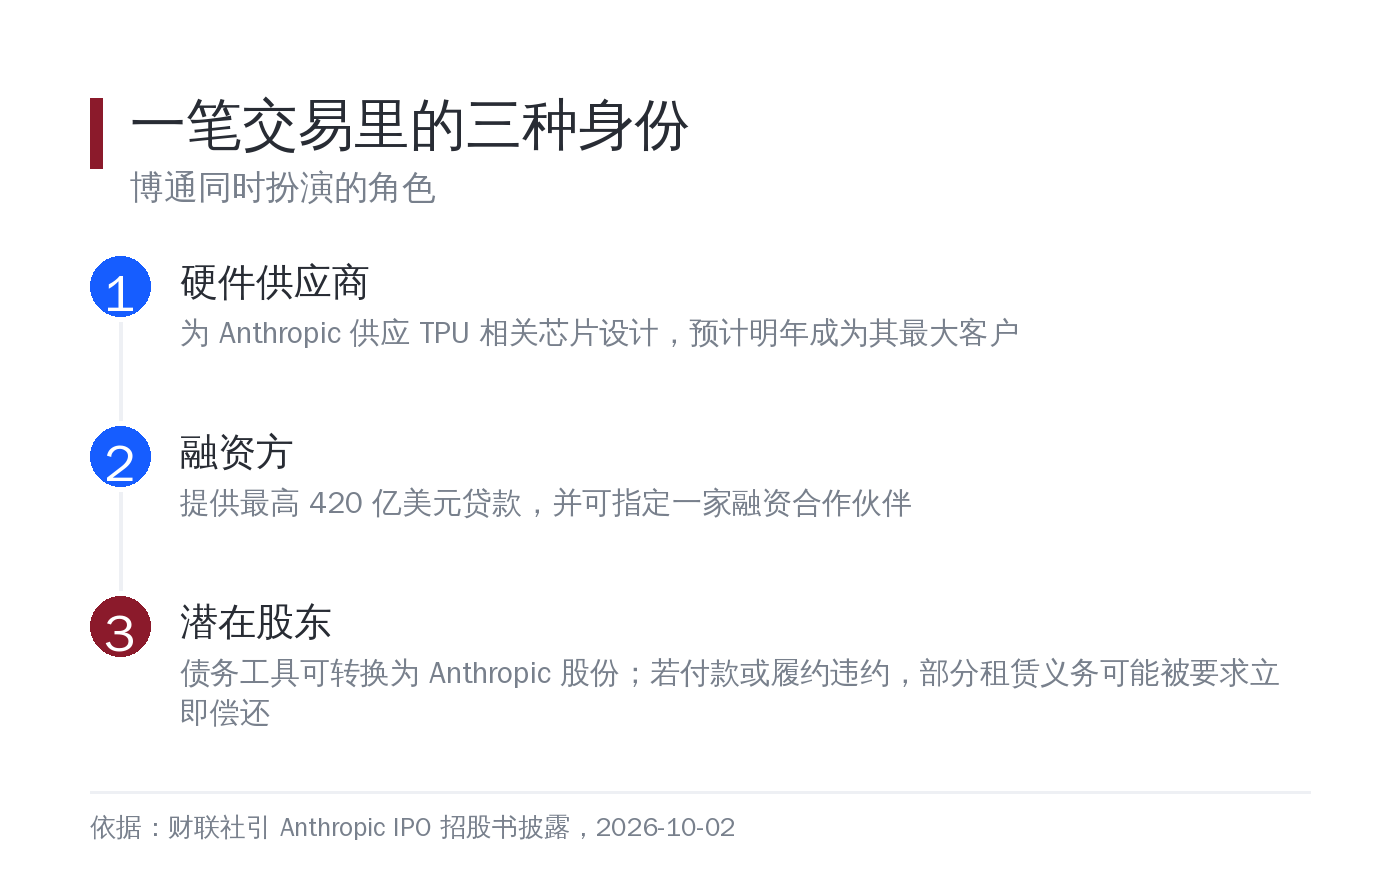
图注:博通在这笔交易里同时是硬件供应商、融资方与潜在股东——同一主体承担多重角色,付款违约会同时冲击租赁与债务两条线(依据:财联社,转引自《AI行业24小时_20261002》)
源势AI观点
第一,看算力融资先找"钱从哪来、回到哪去"。当同一家公司同时是供应商、债主和潜在股东,判断它的合同质量要看两样东西:对手方自己的现金流,以及违约条款写得多硬。纸面额度越大,这一步越不能省。
第二,把可转股读成一张期权。可转债对出借方是下行保护、对借款方是延迟的稀释。看到"可转股"三个字,要顺手算一下转股后的股权结构,而不是只记住融资金额。
第三,采购方要警惕关联度风险。这一轮算力合同的参与者高度重叠,一家出问题会顺着租赁、债务、股权三条线传导。给客户做算力采购评估时,我们建议把"对手方是否同时是供应商和出资方"列进尽调清单——它决定了这份合同在压力下还剩多少价值。
这笔贷款不是简单的借款,它是一次把供应商、债主、股东三种身份绑在同一条船上的安排。船开得顺的时候,收入在同一圈里循环;一旦有环节失速,最先被问到的是同一个问题——谁先还钱。
参考材料
- 财联社《博通给 Anthropic 备好最高 420 亿美元贷款》,2026-10-02
- Anthropic IPO 招股书(转引自财联社报道,条款细节未获一手确认)
- 源势AI《签下1030亿,在跑55兆瓦》,2026-09-26
- 源势AI《500亿建厂,一年租450亿》,2026-09-25
话题标签:#算力融资 #循环交易 #供应商风险
