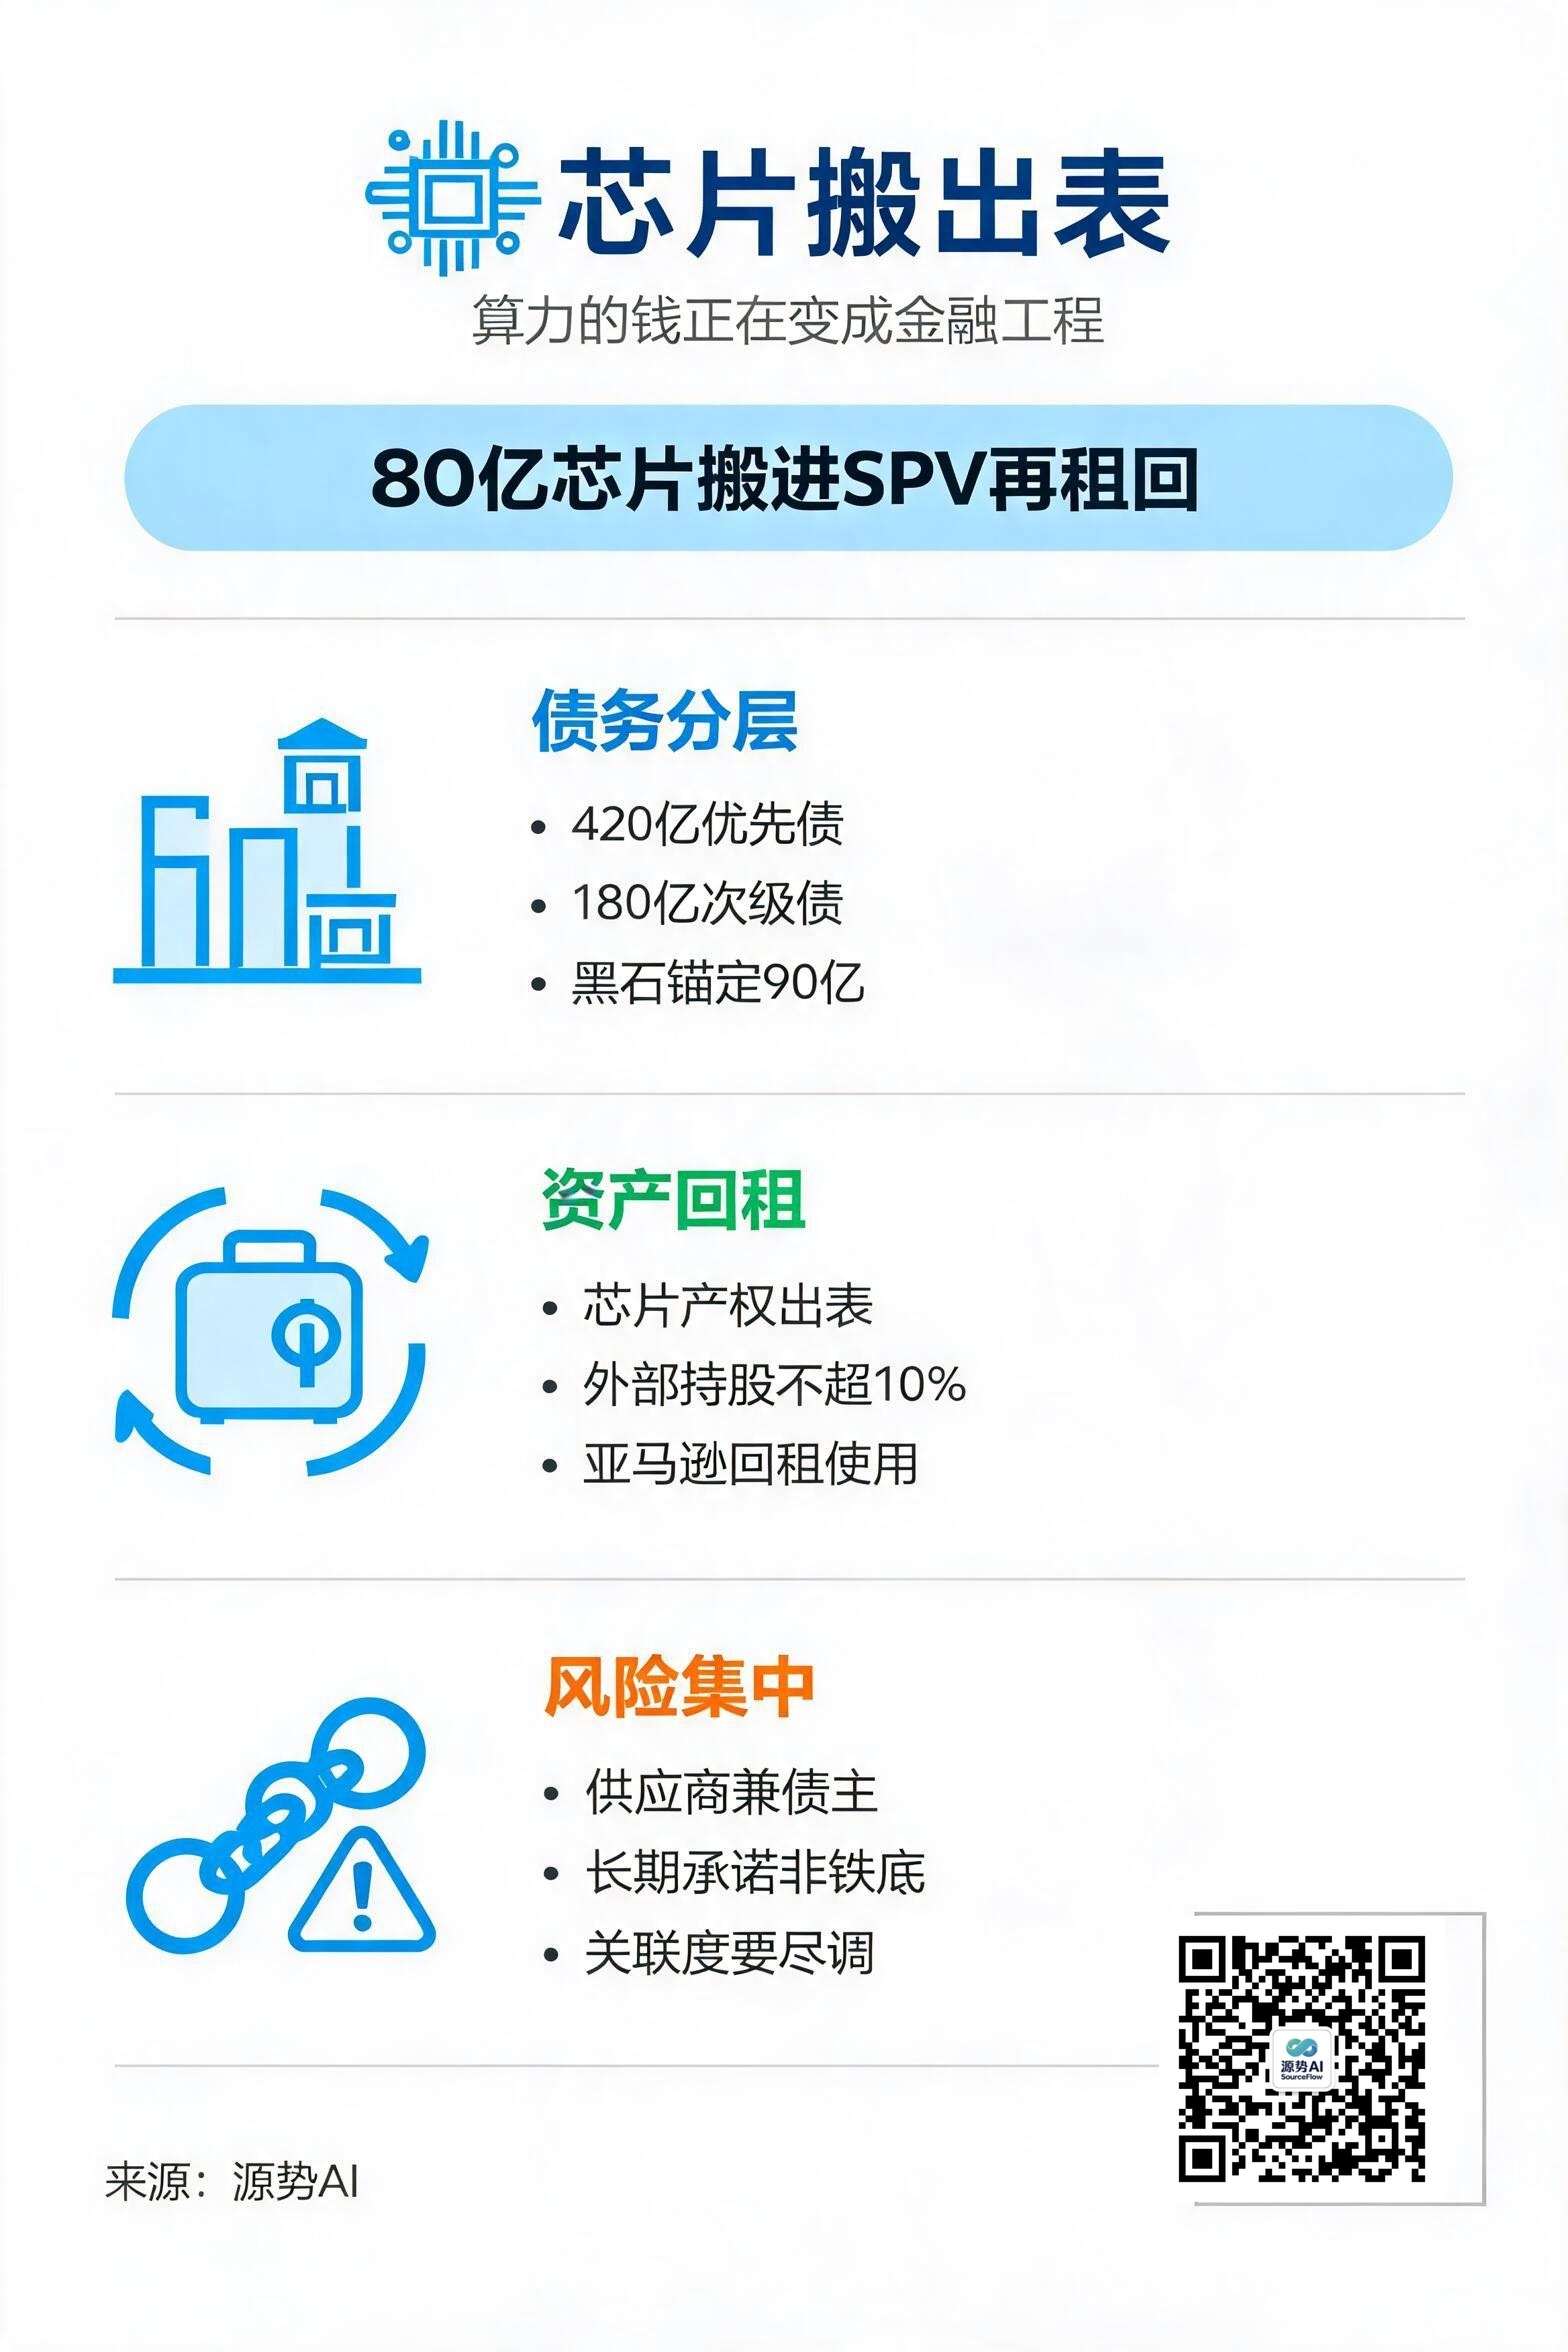
算力的钱,正在从"买下来"变成"借来",再"租回去"。
10 月 2 日两条消息放在一起看,方向很清楚。一边是博通把给客户的贷款安排扩成一笔 600 亿美元的分层债务融资(来源:华尔街见闻,转引自《AI行业24小时_20261003_10》);另一边是亚马逊准备把价值约 80 亿美元的英伟达芯片搬进一个特殊目的载体(SPV),再从里面租回来自己用(来源:金融界,转引自《AI行业24小时_20261003_10》)。
芯片还是那些芯片,装芯片的方式变了。
600亿,同一笔钱分成两层卖
先说博通这一笔。
10 月 2 日彭博援引知情人士称,博通正牵头筹组一笔 600 亿美元的债务融资,为 Anthropic 等 AI 企业购买芯片、建设数据中心提供资金:其中 420 亿美元拟发行 A 类优先有担保债券,由华尔街银行组织银团向投资者分销;另外 180 亿美元为 B 类次级债务,由黑石集团主导,并以旗下基金 90 亿美元自有资金作为锚定投资(来源:华尔街见闻,转引自《AI行业24小时_20261003_10》)。
这条消息接的是前一天的旧闻。源势AI 在 10 月 2 日写过,博通已同意向 Anthropic 提供最高 420 亿美元的贷款,相关债务工具可以转换成 Anthropic 的股份(来源:财联社,转引自《AI行业24小时_20261002_10》)。
变化在两处。一是规模,420 亿变成 600 亿;二是形态,从"一家公司借给另一家公司",变成"银行把优先债分销出去、机构拿次级债兜底"(来源:华尔街见闻,转引自《AI行业24小时_20261003_10》)。同一笔钱被切成两层风险和两种买家:优先债要的是确定性,可以卖给出价最保守的资金;次级债要的是更高票息和潜在的转股收益,得找愿意承担下行风险的钱。
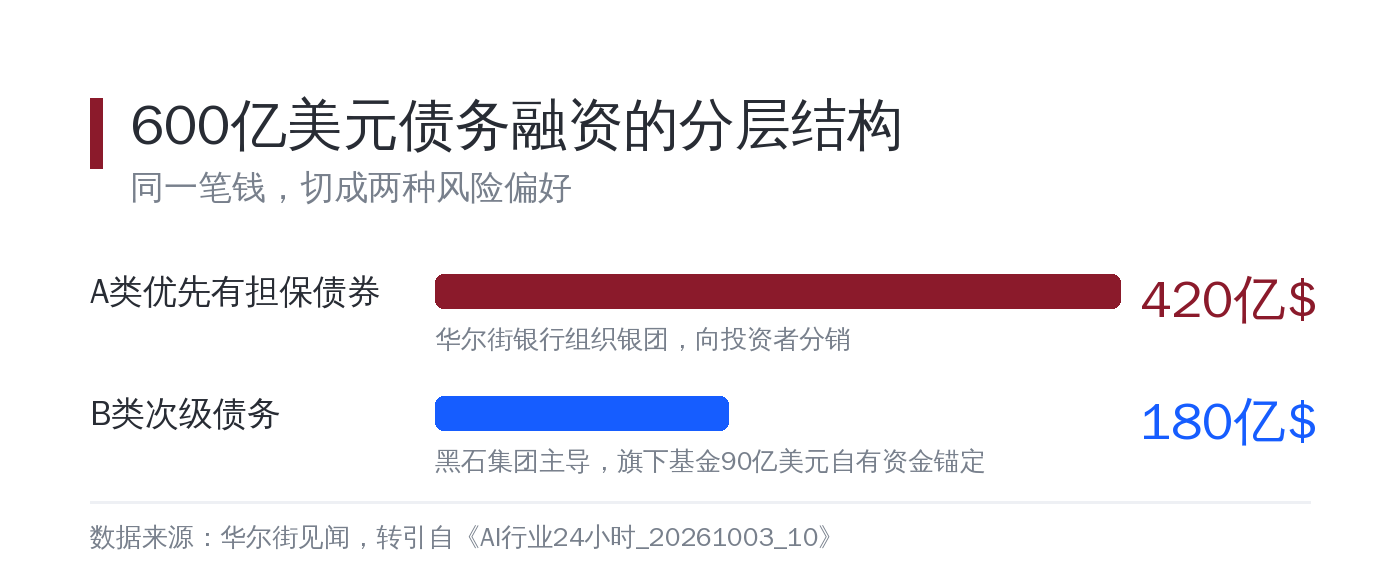
图注:420 亿优先有担保债券面向银团分销,180 亿次级债务由黑石主导,其中 90 亿为自有资金锚定——同一笔钱切成了两种风险偏好(数据来源:华尔街见闻,转引自《AI行业24小时_20261003_10》)
需要保留的口径要写在前面:600 亿美元是拟筹组规模,不是已提取金额;这笔融资已酝酿数周、尚未正式对外宣布,利率与转股条款都没有披露;420 亿与 180 亿是彭博援引知情人士的口径,没有一手的发行文件可核(来源:华尔街见闻,转引自《AI行业24小时_20261003_10》)。
亚马逊把80亿芯片搬进SPV
博通在借钱的一侧,亚马逊在资产的一侧。
据环球市场播报 10 月 2 日报道,亚马逊正考虑把价值约 80 亿美元的英伟达先进 AI 芯片转移至一个 SPV,并引入外部投资者为这些资产出资,以减轻自身资产负债表压力,方案涉及数千颗 Grace Blackwell 芯片(来源:金融界,转引自《AI行业24小时_20261003_10》)。
按讨论中的结构,芯片转入 SPV 后亚马逊并不停用,而是从 SPV 租回来继续跑自有的 AI 与云业务;SPV 通过发债向外部投资者融资;亚马逊还计划向外部投资者提供该载体最多 10% 的股权,自身不持有 SPV 股权(来源:金融界,转引自《AI行业24小时_20261003_10》)。
翻译成人话:这些芯片的产权挪到公司之外,使用权留在公司之内。亚马逊今年预计资本开支将超过 2000 亿美元,相当一部分投向 AWS 的 AI 芯片与数据中心(来源:金融界,转引自《AI行业24小时_20261003_10》)。把大额芯片采购从"直接计入资本开支"转成"外部持有资产、长期租赁使用",账面资产会轻一截。
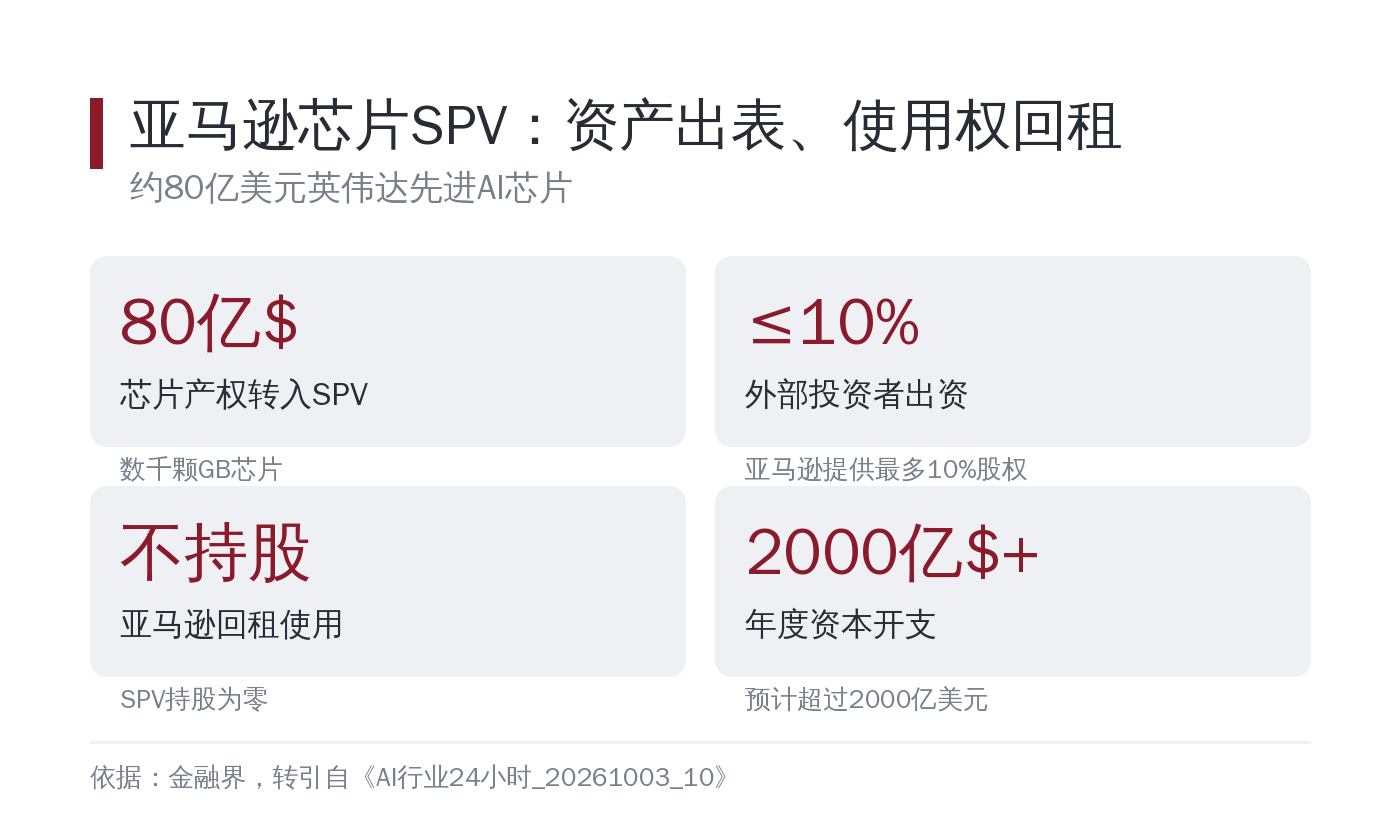
图注:芯片产权转入 SPV、由外部投资者持股,亚马逊以承租人身份回租使用——资产出表、使用权不出门(依据:金融界,转引自《AI行业24小时_20261003_10》)
同样要标清楚:这是正在接触投资者的讨论中方案,尚未落地;80 亿美元是拟转移资产的估值口径,不是已成交金额;10% 股权与"亚马逊不持 SPV 股权"都是报道中的方案细节;这个结构不改变亚马逊对英伟达芯片的实际需求,只改变购买与持有的方式(来源:金融界,转引自《AI行业24小时_20261003_10》)。
账本轻了,钱没少花
把两条消息叠在一起,有个共同点:它们都在动"资本开支"这三个字。
传统做法是买芯片、记资产、计提折旧。现在的做法是把供应商变成出资方,或者把资产搬进一个专门装它的壳,再以租金或债务的形式分摊出去。对使用方来说,现金流的形状变了;对供给方来说,需求被提前锁定了。
源势AI 在 9 月 26 日写过 Nscale 的可转债融资,当时给的判断可以沿用:当供应商、股东、客户、担保方集中在同一家公司,这份合同的价值取决于这家公司的资产负债表,而不是纸面上的签约总额(来源:源势AI,2026-09-26)。
博通这笔融资把判断往前推了一步。它不再是一家公司对一家公司的信用敞口,而是被拆成优先、次级两层,卖给不同的资金。分层本身是成熟的市场工具,问题在于底层的现金流够不够厚——招股书里那类"若出现特定付款或履约违约,相当一部分租赁义务可能被要求立即偿还"的条款,意味着长期承诺并不自动等于稳定现金流(来源:财联社,转引自《AI行业24小时_20261002_10》)。
集中度风险也已经被分析师公开质疑。今年 8 月,英伟达与包括黑石在内的六家金融机构合作,计划动员逾 5000 亿美元支持 AI 产业;目前用于 AI 基础设施建设的债务融资已累计数千亿美元,大部分流向数据中心(来源:华尔街见闻,转引自《AI行业24小时_20261003_10》)。钱的源头越集中,一家出问题时的传导就越快。
源势AI观点
第一,看算力融资,先问"资产在哪张表上"。同样是采购一批芯片,记在自己的固定资产里,和放进一个外部持有的 SPV 再租回来,对现金流、折旧和负债率的影响完全不同。做采购评估时,我们建议把"交易结构"和"芯片单价"分开列,前者决定未来五年的财务弹性。
第二,分层的债务要看底层现金流,不看分层本身。优先债、次级债是成熟的金融安排,但它不创造现金流,只是把同一笔现金流按顺序分配。判断这类交易,核心是问 Anthropic 这类借款方的钱包能不能跟上——优先债拿得到钱,不代表次级债也拿得到。
第三,把"对手方关联度"写进尽调清单。这一轮算力合同的参与者高度重叠,供应商、债主、股东、承租人经常是同一批人。给客户做算力采购评估时,我们会专门加一栏:这份合同里,钱从谁那来、流回谁那去。关联度越高,压力下的可回收价值越低。
芯片搬出表,账本是好看了,但支出并没有消失,它只是换了一种更依赖市场信心的方式存在。
话题标签:#算力融资 #资产出表 #SPV
