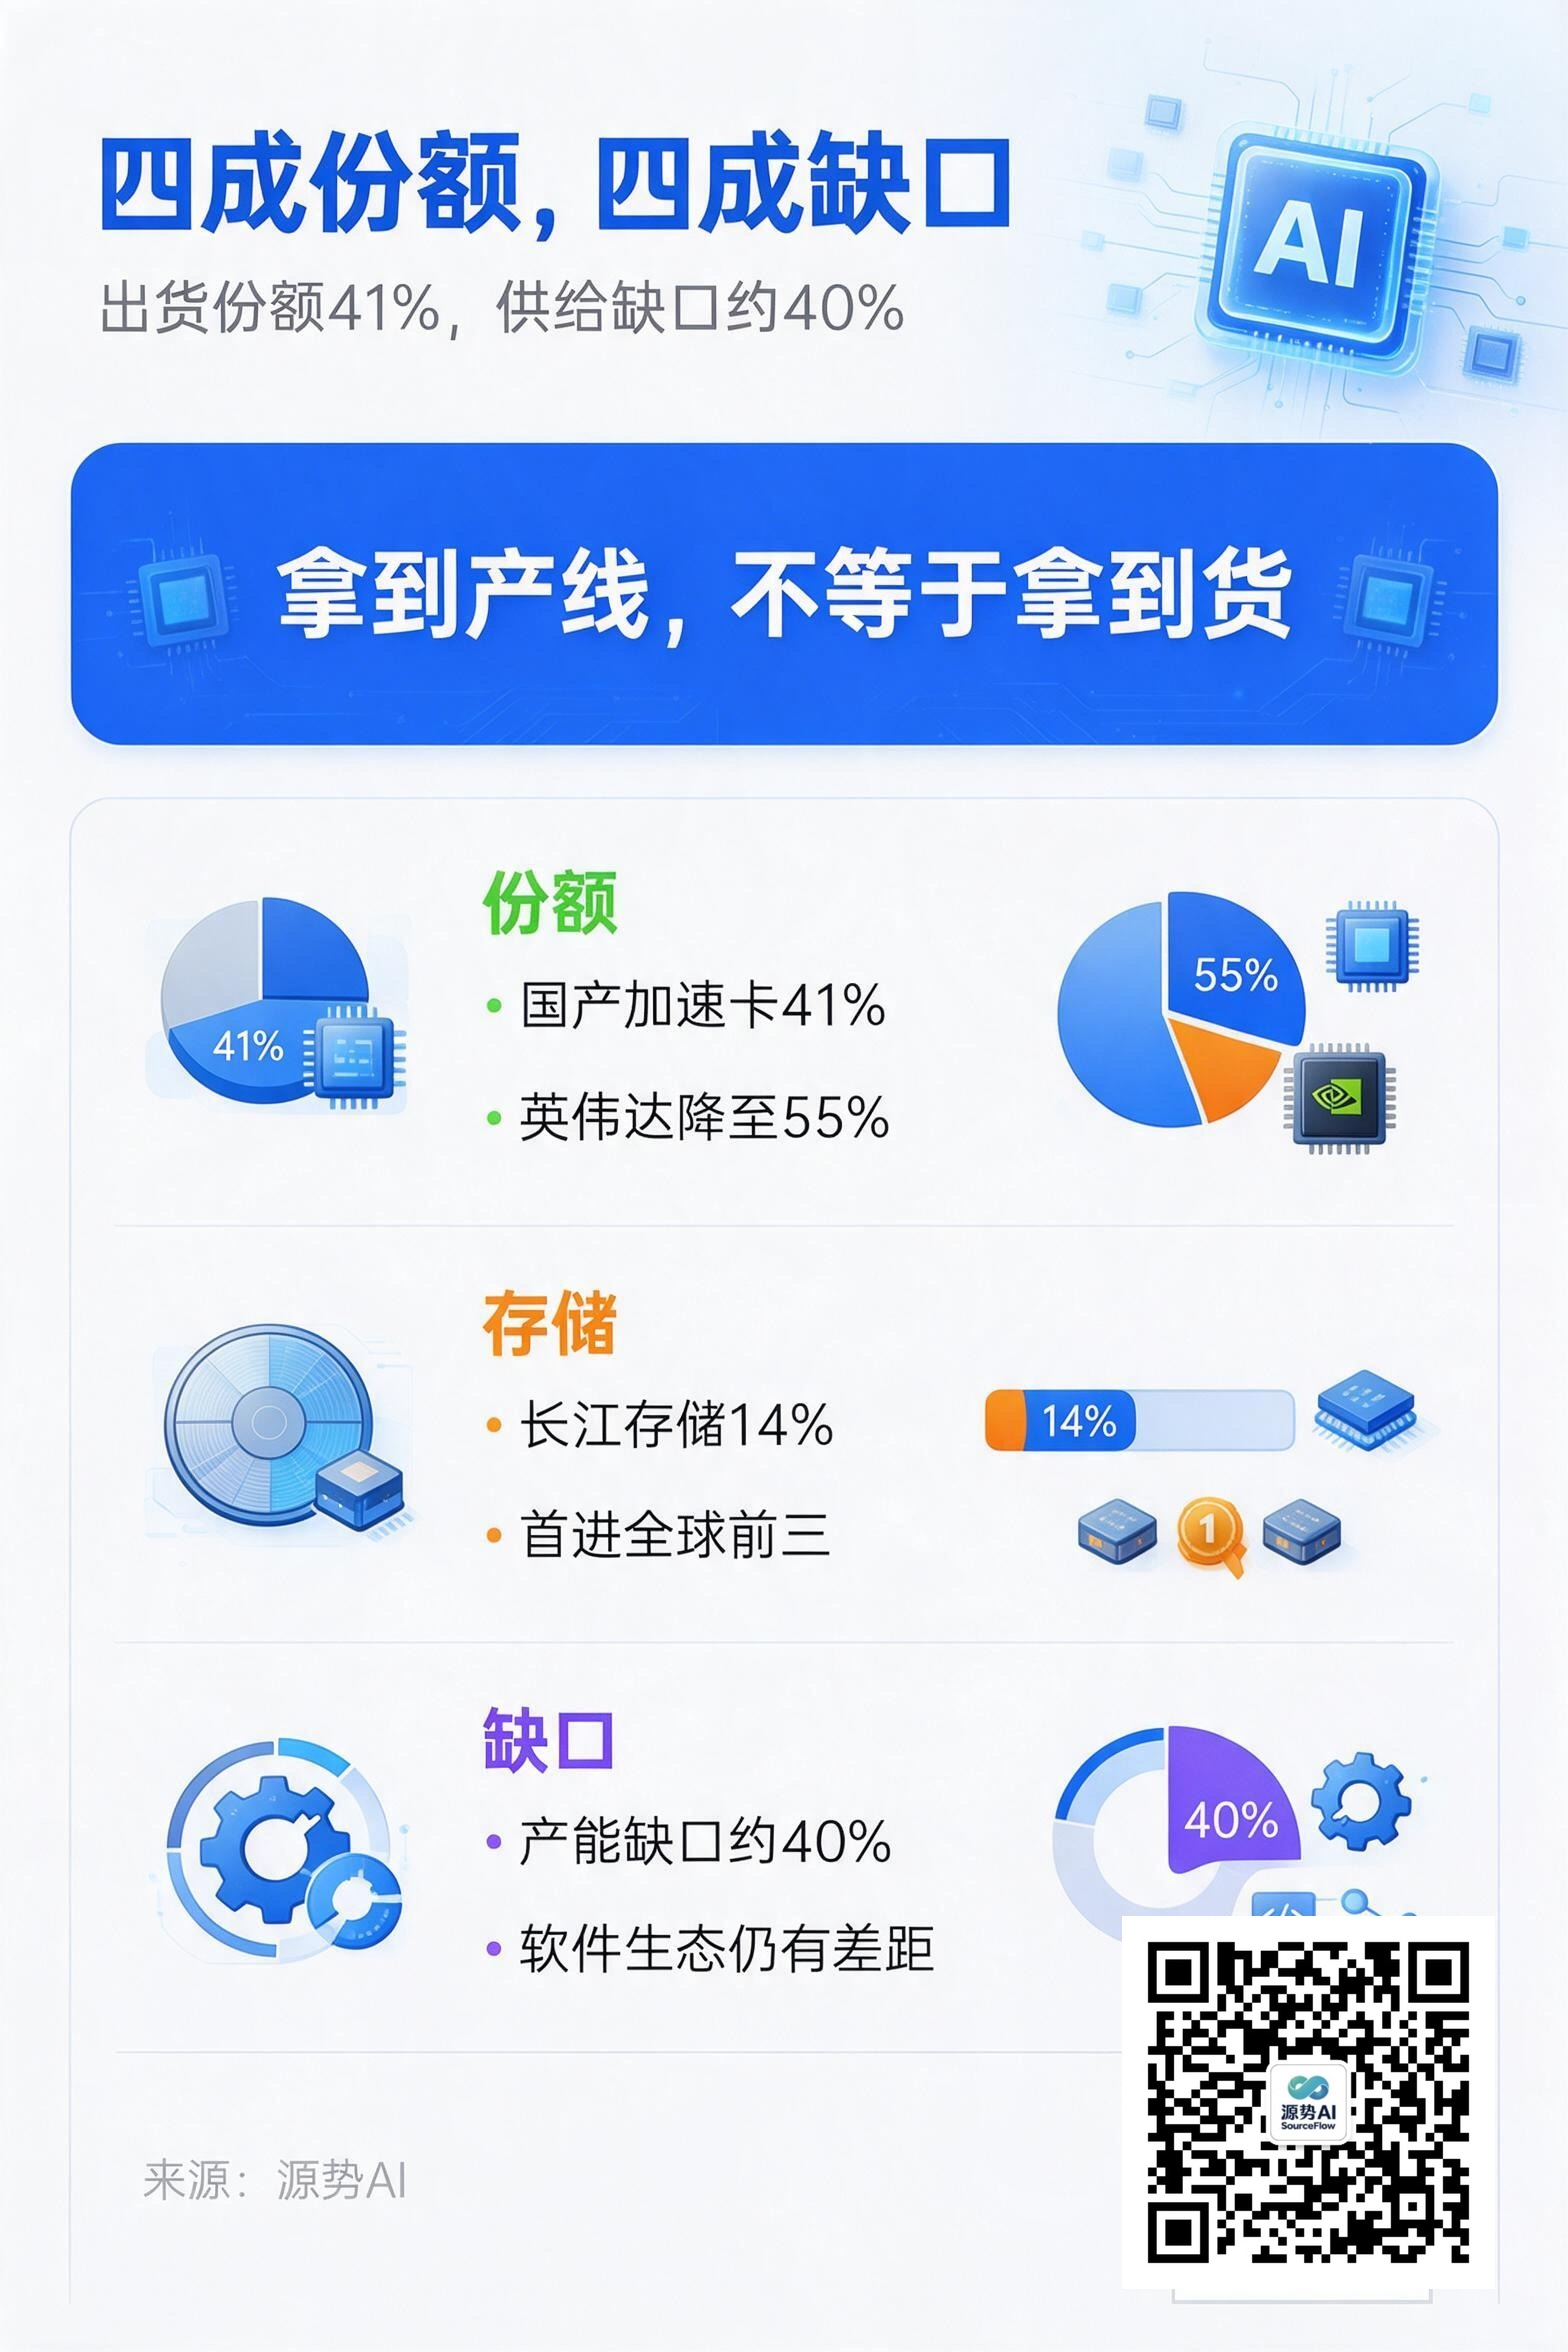
图注:一图读懂本文要点——份额到手,缺口仍在,拿到产线不等于拿到货(来源:源势AI)
两份份额表放在一起看,国产算力今年的成绩单挺好看。
第一份是加速卡。IDC 统计,2025 年中国市场 AI 加速卡总出货约 400 万张,中国厂商合计约 165 万张、占 41%;同期 IDC 与浪潮信息预计,2026 年中国智能算力规模达 2576.5 EFLOPS、同比增长 87.9%,到 2030 年达 10524.3 EFLOPS(来源:深圳商报·读创援引 IDC,转引自 Tech Digest《AI行业24小时_20261005_10》,2026-10-05)。
第二份是存储。Counterpoint 数据显示,2026 年二季度长江存储以 14% 的 NAND 闪存出货量份额首次进入全球前三,仅次于三星与 SK 海力士(来源:深圳商报·读创援引 Counterpoint,转引自 Tech Digest《AI行业24小时_20261005_10》,2026-10-05)。
但同一批数据里还藏着一个数字:分析师称,国产 AI 芯片目前存在约 40% 的供给缺口(来源:深圳商报·读创援引 IDC,转引自 Tech Digest《AI行业24小时_20261005_10》,2026-10-05)。份额和缺口都写在这份成绩单上,两件事并不矛盾——它们量的根本不是同一个东西。
份额是怎么拿到的
先看全局。亿欧智库的报告给出的口径是:2025 年 AI 芯片国产化率突破 40%,云端 AI 芯片里国产厂商占 41%、英伟达降至 55%;算力需求从训练主导转向训练与推理并重,推理芯片市场占比预计达到 62%(来源:亿欧智库《2026年中国AI芯片发展趋势报告》,2026-07)。
拆到厂商,主力其实不是市场上声量最大的那几家。撑住这 41% 的是华为昇腾(81.2 万张)和阿里平头哥(26.5 万张);摩尔线程、沐曦、壁仞、燧原这"四小龙"加在一起,离"主力"两个字还有距离(来源:IDC,转引自源势AI《国产GPU四小龙,募到钱然后呢》,2026-09-12)。
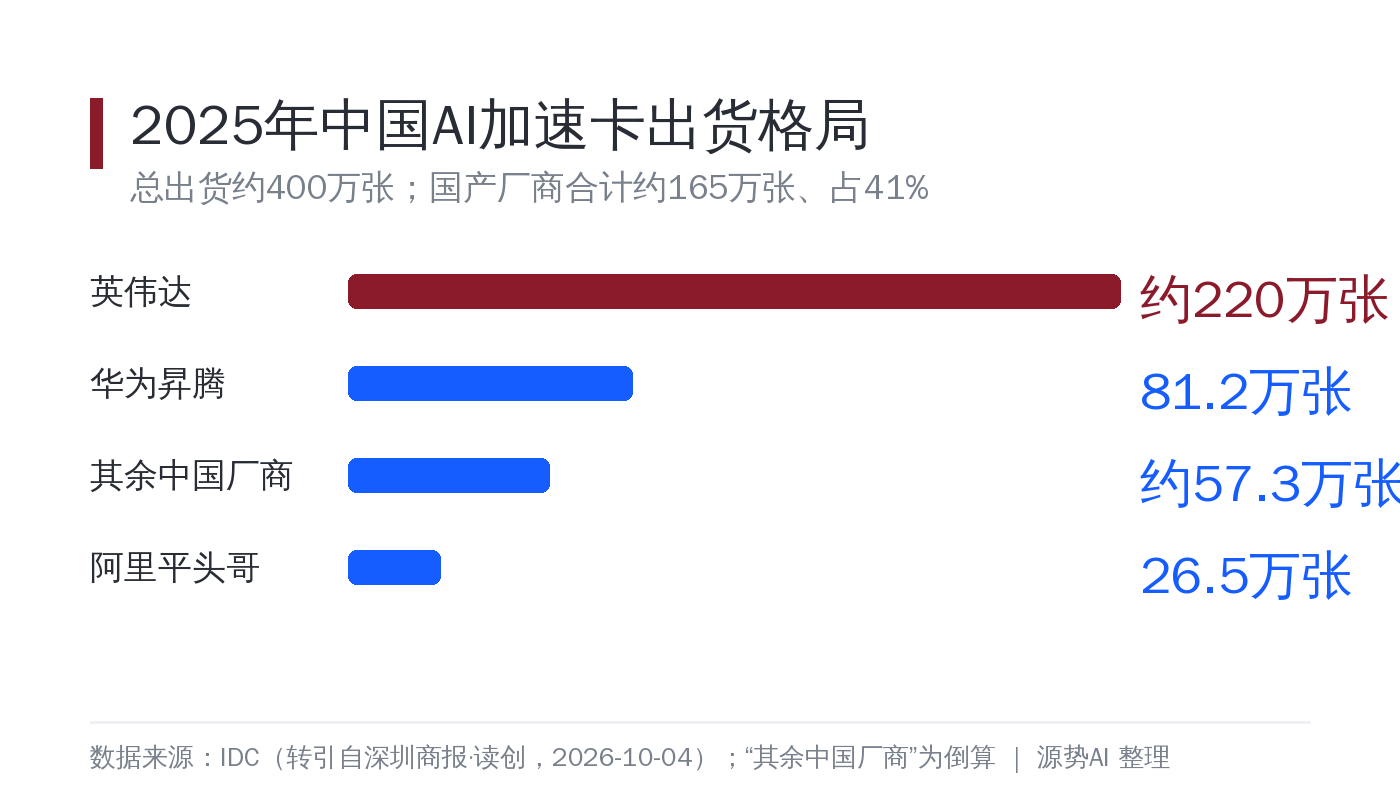
图注:400 万张里,英伟达仍占 55%,国产厂商合计 41%——份额在往国产这边挪,但主力是昇腾与平头哥,不是四小龙(数据来源:IDC,2025 年,转引自 Tech Digest《AI行业24小时_20261005_10》)
增量也不只在硬件。市场规模上,亿欧智库测算中国 AI 芯片市场 2024 年约 1425 亿元、2026 年预计 2500 亿元,复合增速约 32%;资金侧,大基金三期投资超 4000 亿元,央行科技创新再贷款额度从 8000 亿提到 1.2 万亿元(来源:亿欧智库《2026年中国AI芯片发展趋势报告》,2026-07)。
存储这一格也补上了
国产算力过去常被说成"缺芯",其实短板是两条:加速卡和存储。存储这条线今年的变化不小。
长江存储拿下 14% 的 NAND 出货量份额、首进全球前三,是国产存储第一次在份额表上挤进第一梯队(来源:Counterpoint,转引自 Tech Digest《AI行业24小时_20261005_10》,2026-10-05)。同一批数据里还有智能算力的扩张节奏:2026 年 2576.5 EFLOPS、同比增 87.9%,2030 年目标 10524.3 EFLOPS(来源:IDC 与浪潮信息,转引自 Tech Digest《AI行业24小时_20261005_10》,2026-10-05)。
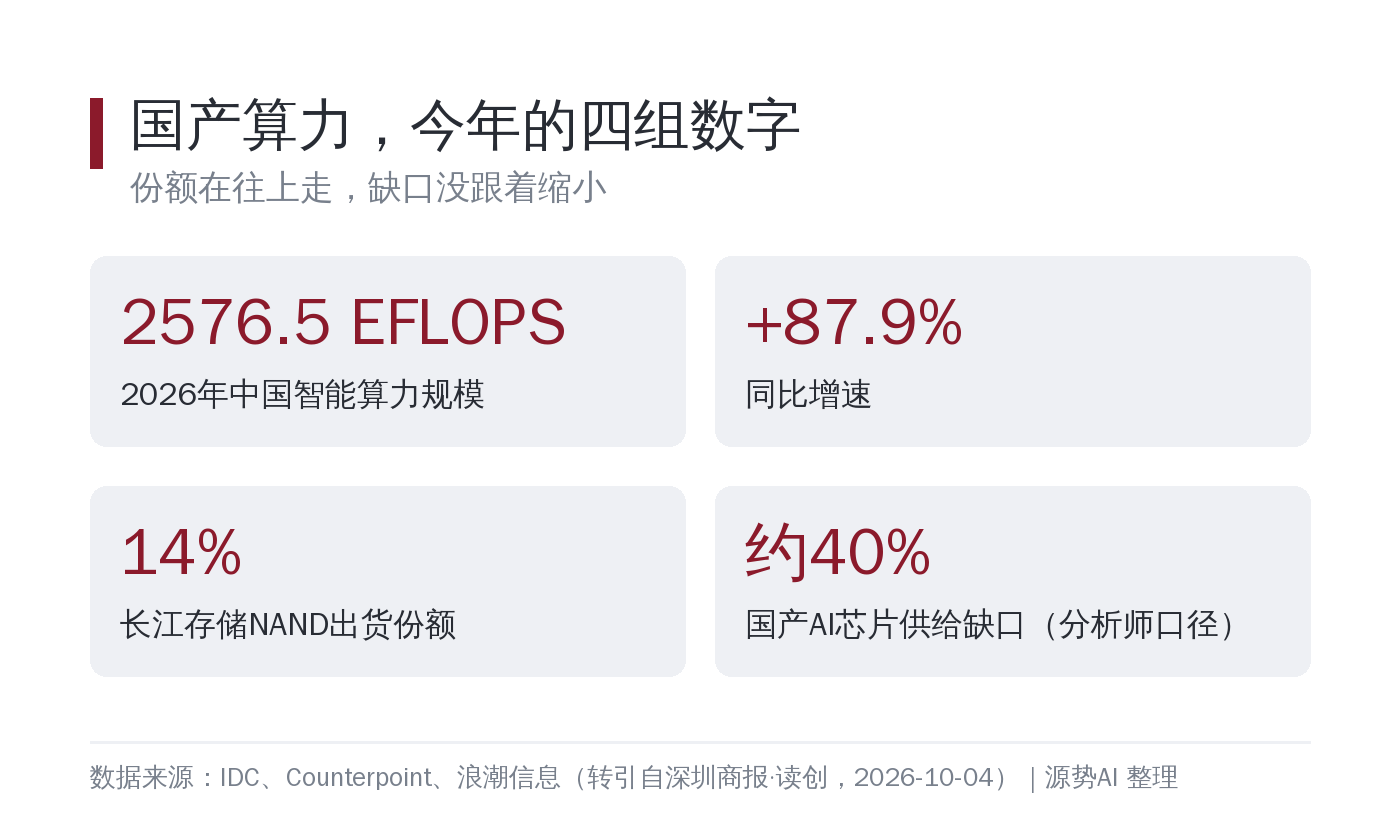
图注:加速卡份额、NAND 份额、智能算力规模、供给缺口——前三项都在往上走,缺口这一项没跟着缩小(数据来源:IDC、Counterpoint,转引自深圳商报·读创,2026-10-04)
口径要说清楚:加速卡份额按出货量计,不是销售额,也不是算力份额;长江存储那一份同样按 NAND 出货量计,和按营收算的结果不一样。份额表好看,和"能不能拿到货"是两回事。
缺口不在需求,在产能
那句"客户和业务不是问题,能否拿到产能和出货才是关键",是分析师在这批数据里给出的判断(来源:深圳商报·读创援引 IDC,转引自 Tech Digest《AI行业24小时_20261005_10》,2026-10-05)。需求侧不缺订单,卡住的是供给。
缺口有两层。第一层是产能本身:分析师给出的缺口量级是四成,短期内靠扩产补不上(来源:深圳商报·读创援引 IDC,转引自 Tech Digest《AI行业24小时_20261005_10》,2026-10-05)。第二层更隐性——软件生态。CUDA 替代仍是国产卡的主要差距,开发者迁移成本高,硬件堆得再多,用不起来的部分就是闲置。
正因为这样,产业侧衡量国产卡的计分板已经换了一套。过去看单卡峰值算力、看 CUDA 兼容层做得多像;现在看万卡集群的有效利用率,看主流框架的 Day-0 适配速度。摩尔线程在 DeepSeek V4.1 Flash 开源权重上线的当天,就基于自研 MTT S5000 与 MUSA 软件栈完成了适配,图文混合输入、视觉问答全部可跑(来源:金融界,转引自源势AI《国产GPU四小龙,募到钱然后呢》,2026-09-12)。三年前,这个适配周期是以季度计的。
采购清单要加两栏
对做算力采购的团队,这份成绩单的用法很具体。
一是把"能否拿到货"写进风险清单。份额再高,产能缺口摆在那里,交付周期就是实打实的项目风险。评估供应商时该加两项权重:框架适配的响应小时数,和万卡集群的月度故障恢复时长——这两个数字比 PPT 上的 TFLOPS 更接近未来三年的真实可用性(来源:源势AI《国产GPU四小龙,募到钱然后呢》,2026-09-12)。
二是别把采购押在任何一家的"份额叙事"上。资本补足是生存条件,不是胜利条件;真正跑出来的,大概率是先把软件栈做成"客户不感知底层是谁"的那一家(来源:同上)。
源势AI观点
第一,"份额"和"可得性"要分开看。出货量份额说明国产卡进得了产线,不说明客户拿得到货。做选型时,能提供的份额表很多,能承诺交付排期的供应商很少,后者才该是谈判重点。
第二,真正的门槛正在从硬件移到适配速度。Day-0 适配从季度缩到一天,是这三年来最实质的进步;采购评估里,适配与运维的权重应该跟着上移,否则买回来的是算力,用不出来的是产能。
第三,存储补位是这轮里被低估的一步。加速卡决定算得动,存储决定喂得饱;长江存储进前三,意味着国产算力栈的短板少了一格,但这也只是"少一格",不是"没有短板"。
四成份额是真的,四成缺口也是真的。前者是产线能力,后者是交付能力,中间隔着的这段,才是国产算力未来两三年真正要填的地方。
话题标签:#国产算力 #AI芯片 #算力采购
