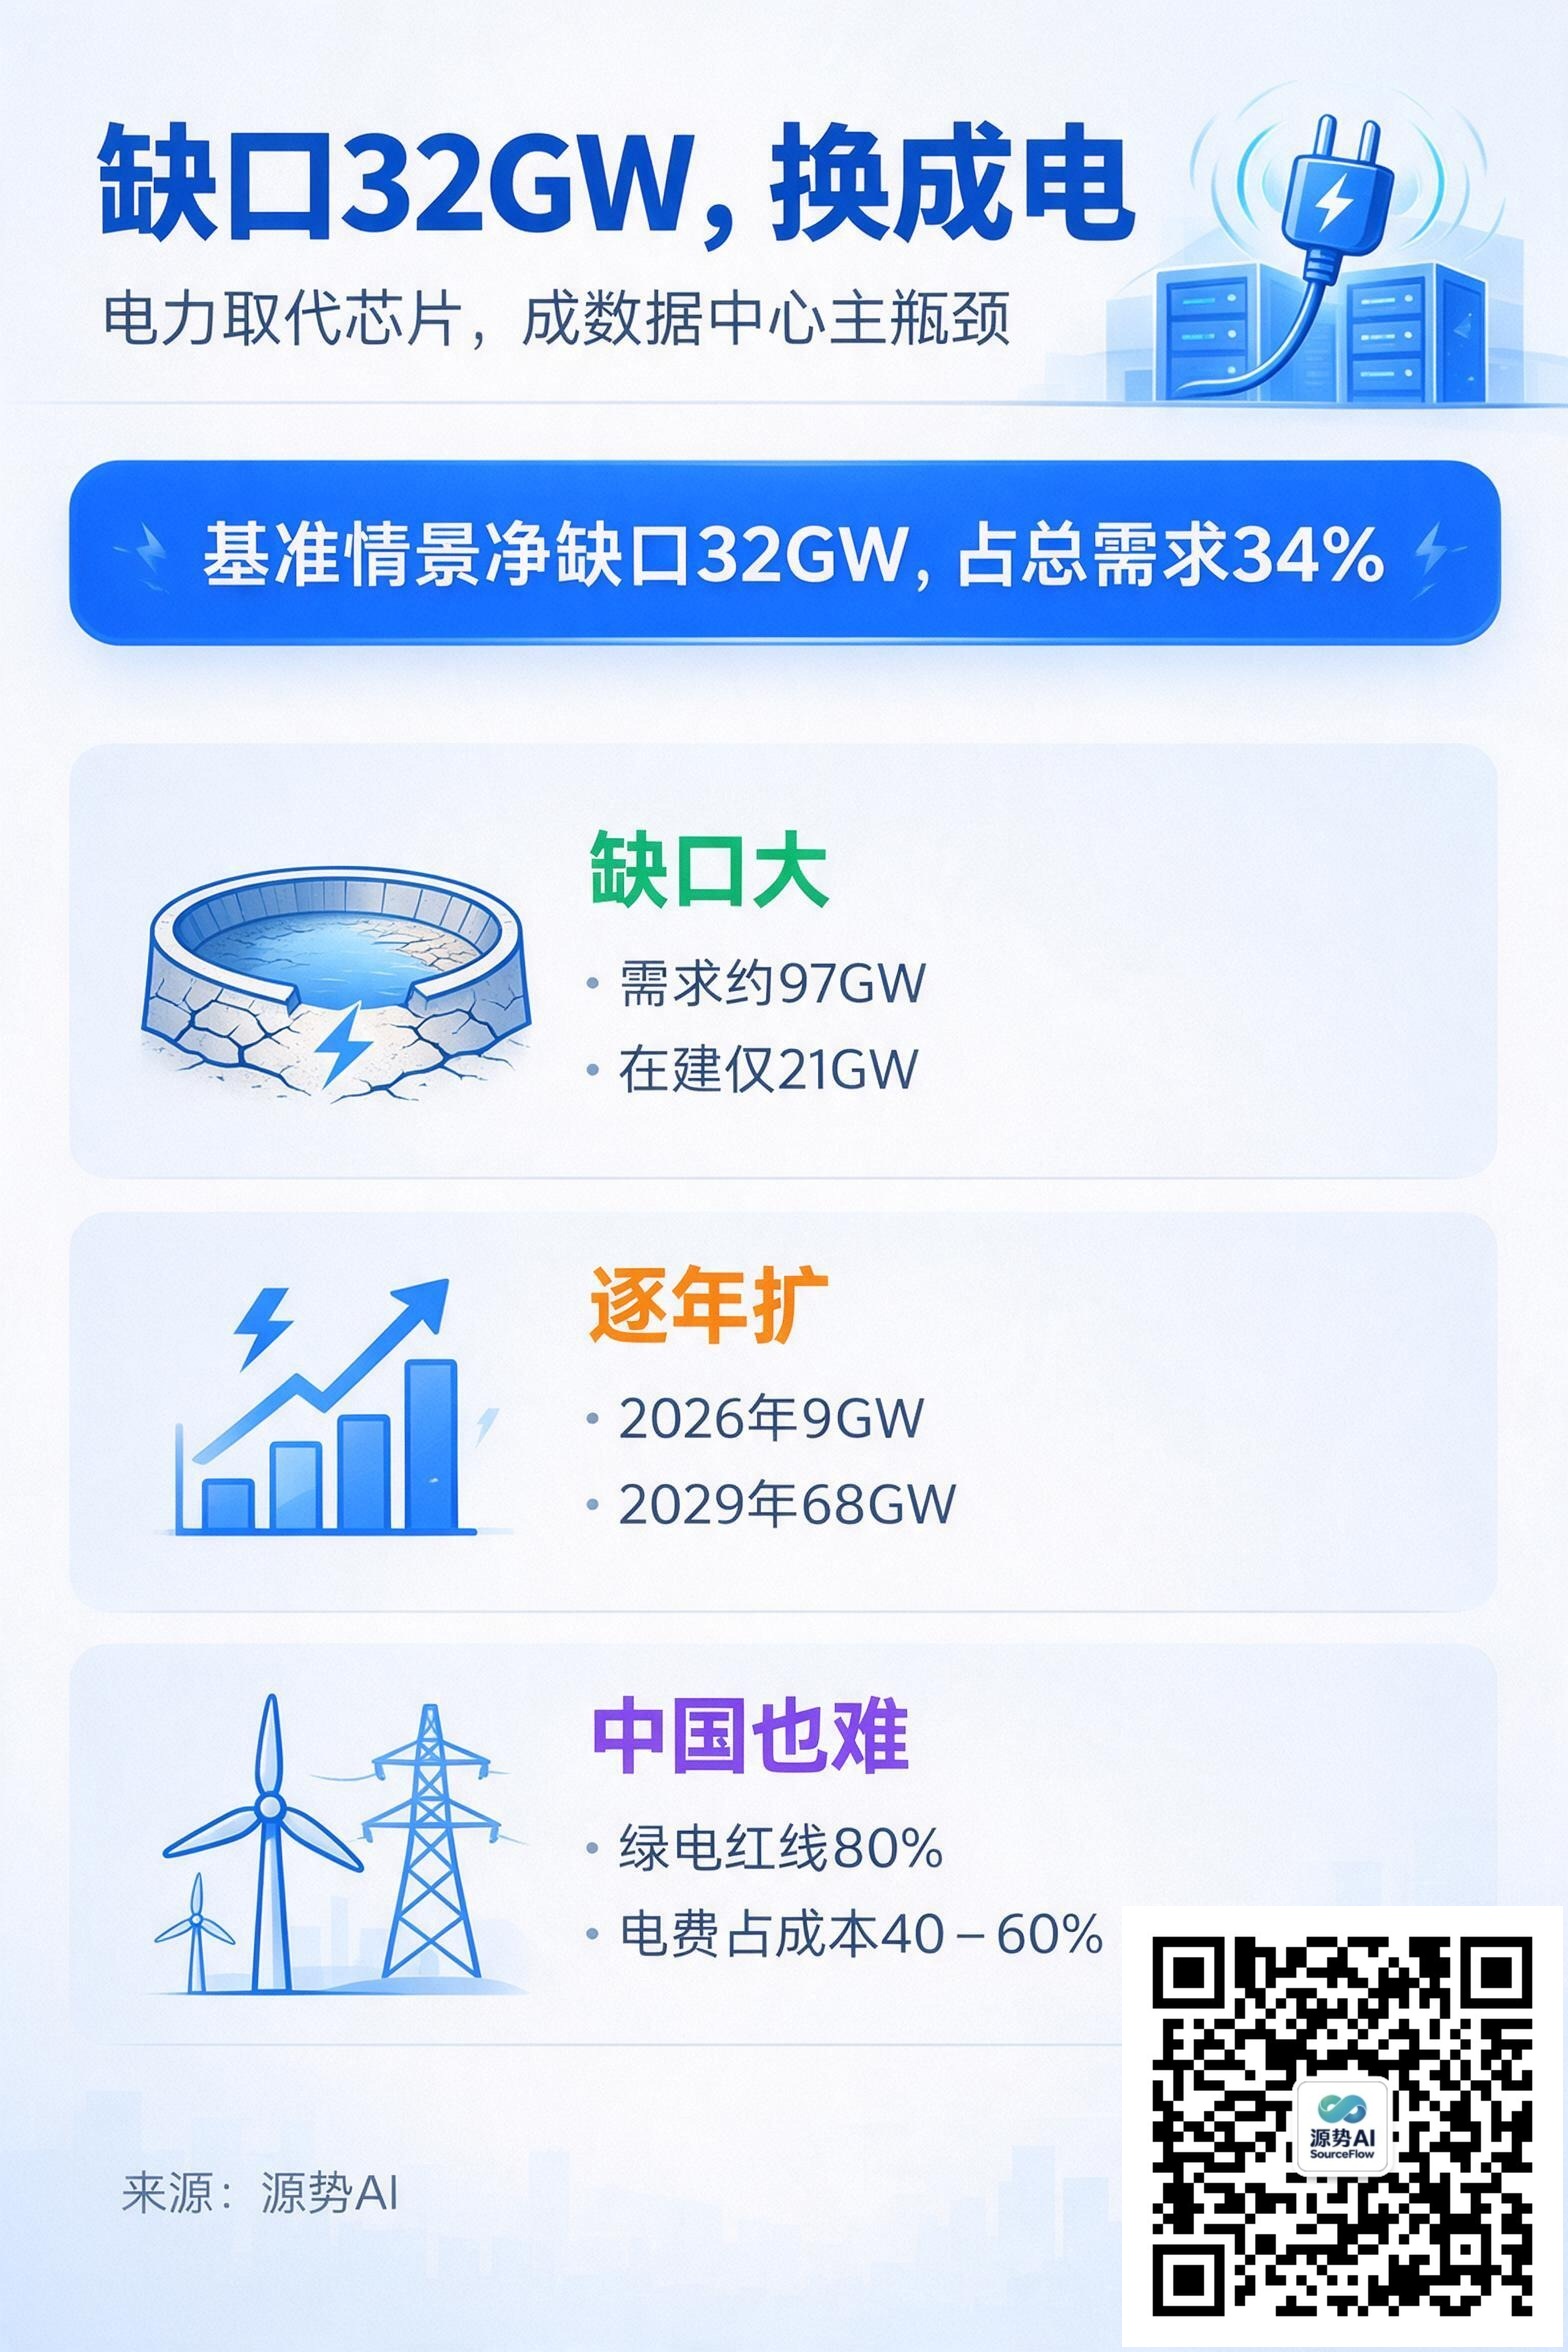
图注:一图读懂本文要点——美国数据中心 2028 年净电力缺口或达 32GW,卡点从中下游一路排到电(来源:源势AI)
摩根士丹利 10 月 5 日更新的研报给了一个明确的结论:电力正在取代芯片供给,成为数据中心的核心瓶颈(来源:智通财经,2026-10-05,转引自 Tech Digest《AI行业24小时_20261006_10》)。
它把一个听起来抽象的约束拆成了数字:2026 至 2028 年,美国数据中心的累计电力需求约 97 吉瓦,在建数据中心能覆盖 21 吉瓦,电网可用容量能覆盖 19 吉瓦,扣掉之后,初始缺口 57 吉瓦(来源:摩根士丹利研报,转引自 Tech Digest《AI行业24小时_20261006_10》)。
即便把燃气轮机、燃料电池、核电址改造、矿场改造这些"即插即用"的方案按概率加权计进去,基准情景下净缺口仍有 32 吉瓦,占总需求的 34%(来源:摩根士丹利研报,转引自 Tech Digest《AI行业24小时_20261006_10》)。
缺口不是一堵墙,是一条越拉越开的缝
32 吉瓦是个静态数,报告更值得注意的是它逐年扩大的曲线:2026 年约 9 吉瓦,2027 年约 15 吉瓦,2028 年 32 吉瓦,2029 年 68 吉瓦(来源:摩根士丹利研报,转引自 Tech Digest《AI行业24小时_20261006_10》)。
从 9 到 68,四年里缺口翻了七倍多。这说明问题不是"某一年差一点电",而是算力扩张的斜率,已经跑在了电网扩容斜率的前面——建一座数据中心要一两年,配一条能送电的线路、装一台燃气轮机,周期更长。
口径也要交代:这些数字全部是卖方测算,乐观情景下缺口可收窄到 15 吉瓦,悲观情景扩大到 42 吉瓦;不同机构对数据中心用电量的统计口径差异很大(来源:摩根士丹利研报,转引自 Tech Digest《AI行业24小时_20261006_10》)。

图注:基准情景净缺口从 2026 年约 9GW 一路扩到 2029 年 68GW,四年翻七倍多(数据来源:摩根士丹利研报,转引自 Tech Digest《AI行业24小时_20261006_10》)
电力卡的是中下游,不是头部芯片
一个容易被误读的点是:缺电并不等于头部芯片厂要挨打。
同一份报告认为,英伟达与博通合计约 90% 的 AI XPU 份额、合计约 8000 亿美元的 12 个月收入指引,暂时不受威胁;压力更可能落在 ASIC、存储、光模块、电源管理与模拟器件等中下游环节(来源:摩根士丹利研报,转引自 Tech Digest《AI行业24小时_20261006_10》)。
逻辑不难理解:算力整机的头部订单被长约锁住,交付确定;而电力约束一旦落在容量和并网节奏上,最先被压缩的是"扩张部分"的采购——新上架率的机房,带动的是配套的电源、连接、存储。换句话说,被电力节奏反复拉动的,是那些跟着新机房逐季放量的配套器件,而不是已经被长约锁定的头部加速卡。报告也自我提示,"不影响头部芯片厂"出自同一份报告、非独立结论(来源:摩根士丹利研报,转引自 Tech Digest《AI行业24小时_20261006_10》)。
电的账,中国这边同样在算
把视线拉回国内,同一件事在以不同的路径发生。
源势AI 9 月 3 日的《31·6万亿,AI账单先问电》记录过普华永道的判断:到 2050 年全球数据中心累计资本支出将达 31.6 万亿美元;与铁路、光纤不同,这轮每四到六年就要重置一次,大头是芯片,而电力被排在全部门槛的第一位(来源:普华永道《全球数据中心展望》,转引自智通财经,2026-09-02)。
国内的政策侧已经提前动手。国家数据局等五部门规定,八大"东数西算"枢纽节点新建数据中心的绿电消费比例须不低于 80%,"算电协同"首次写进政府工作报告;国网冀北电力专家的判断是,算力负荷的增长速度远超电网的配套建设周期——一个大型算力中心从规划到投产要 2 到 3 年,配套储能和绿电接入往往滞后(来源:笔记《数据中心开始给电网打工》,2026-08-15,转引自国家数据局与国网冀北行业材料)。
一个细节能说明这件事的分量:算力中心的电费占运营成本 40% 到 60%(来源:笔记《数据中心开始给电网打工》,2026-08-15)。绿电直连能把电价从 0.7–0.8 元/度压到 0.3–0.4 元/度,这一段省下的就是真金白银(来源:笔记《数据中心开始给电网打工》,2026-08-15)。
对照着看,美国在算几十吉瓦的缺口怎么补上,中国在算八成绿电红线怎么达标——路径不同,卡的都是同一件事:电。
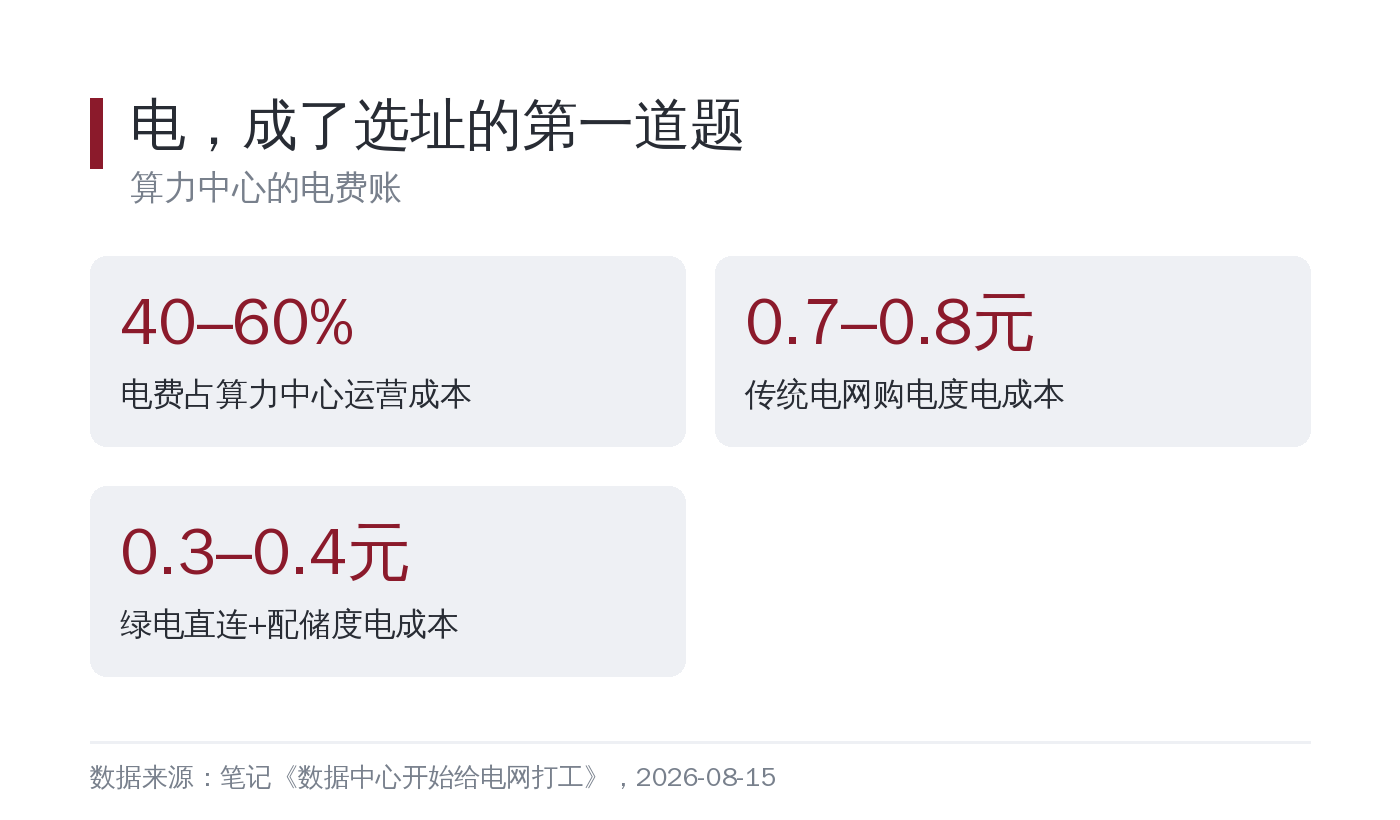
图注:算力中心电费占运营成本 40%–60%,绿电直连与配储可把度电成本从 0.7–0.8 元压到 0.3–0.4 元(数据来源:笔记《数据中心开始给电网打工》,2026-08-15)
源势AI观点
第一,"芯片瓶颈"的说法要降级为"阶段性"。接下来两年,制约算力上量的更可能是并网容量和选址,而不是 GPU 供给。做采购和选址的团队,应该把"电从哪来、什么时候能到"写进风险清单,而不是只盯卡的交付周期。
第二,缺电对产业链是重新洗牌的机会。头部芯片厂的订单受长约保护,中下游的电源管理、模拟器件、光模块、储能才是被电力节奏反复拉动的那一段。哪家能把"交付跟着电走"的能力做出来,哪家就能多拿一轮单。
第三,对企业客户,电最终会落到账单上。电力成本、重置周期、绿电比例会顺着链条传导到每个 Token 的报价。评估 AI 供应商时,除了模型分和单价,问一句"算力从哪张电网来、绿电比例多少",正在变成一件正经事。源势AI 做 Token 聚合与智能路由,降本三成到五成的空间来自调度效率而非补贴——电和卡我们决定不了,但每一分 Token 花在哪、花得值不值,是企业能自己控制的那一半。
话题标签:#算力基建 #数据中心 #电力瓶颈
