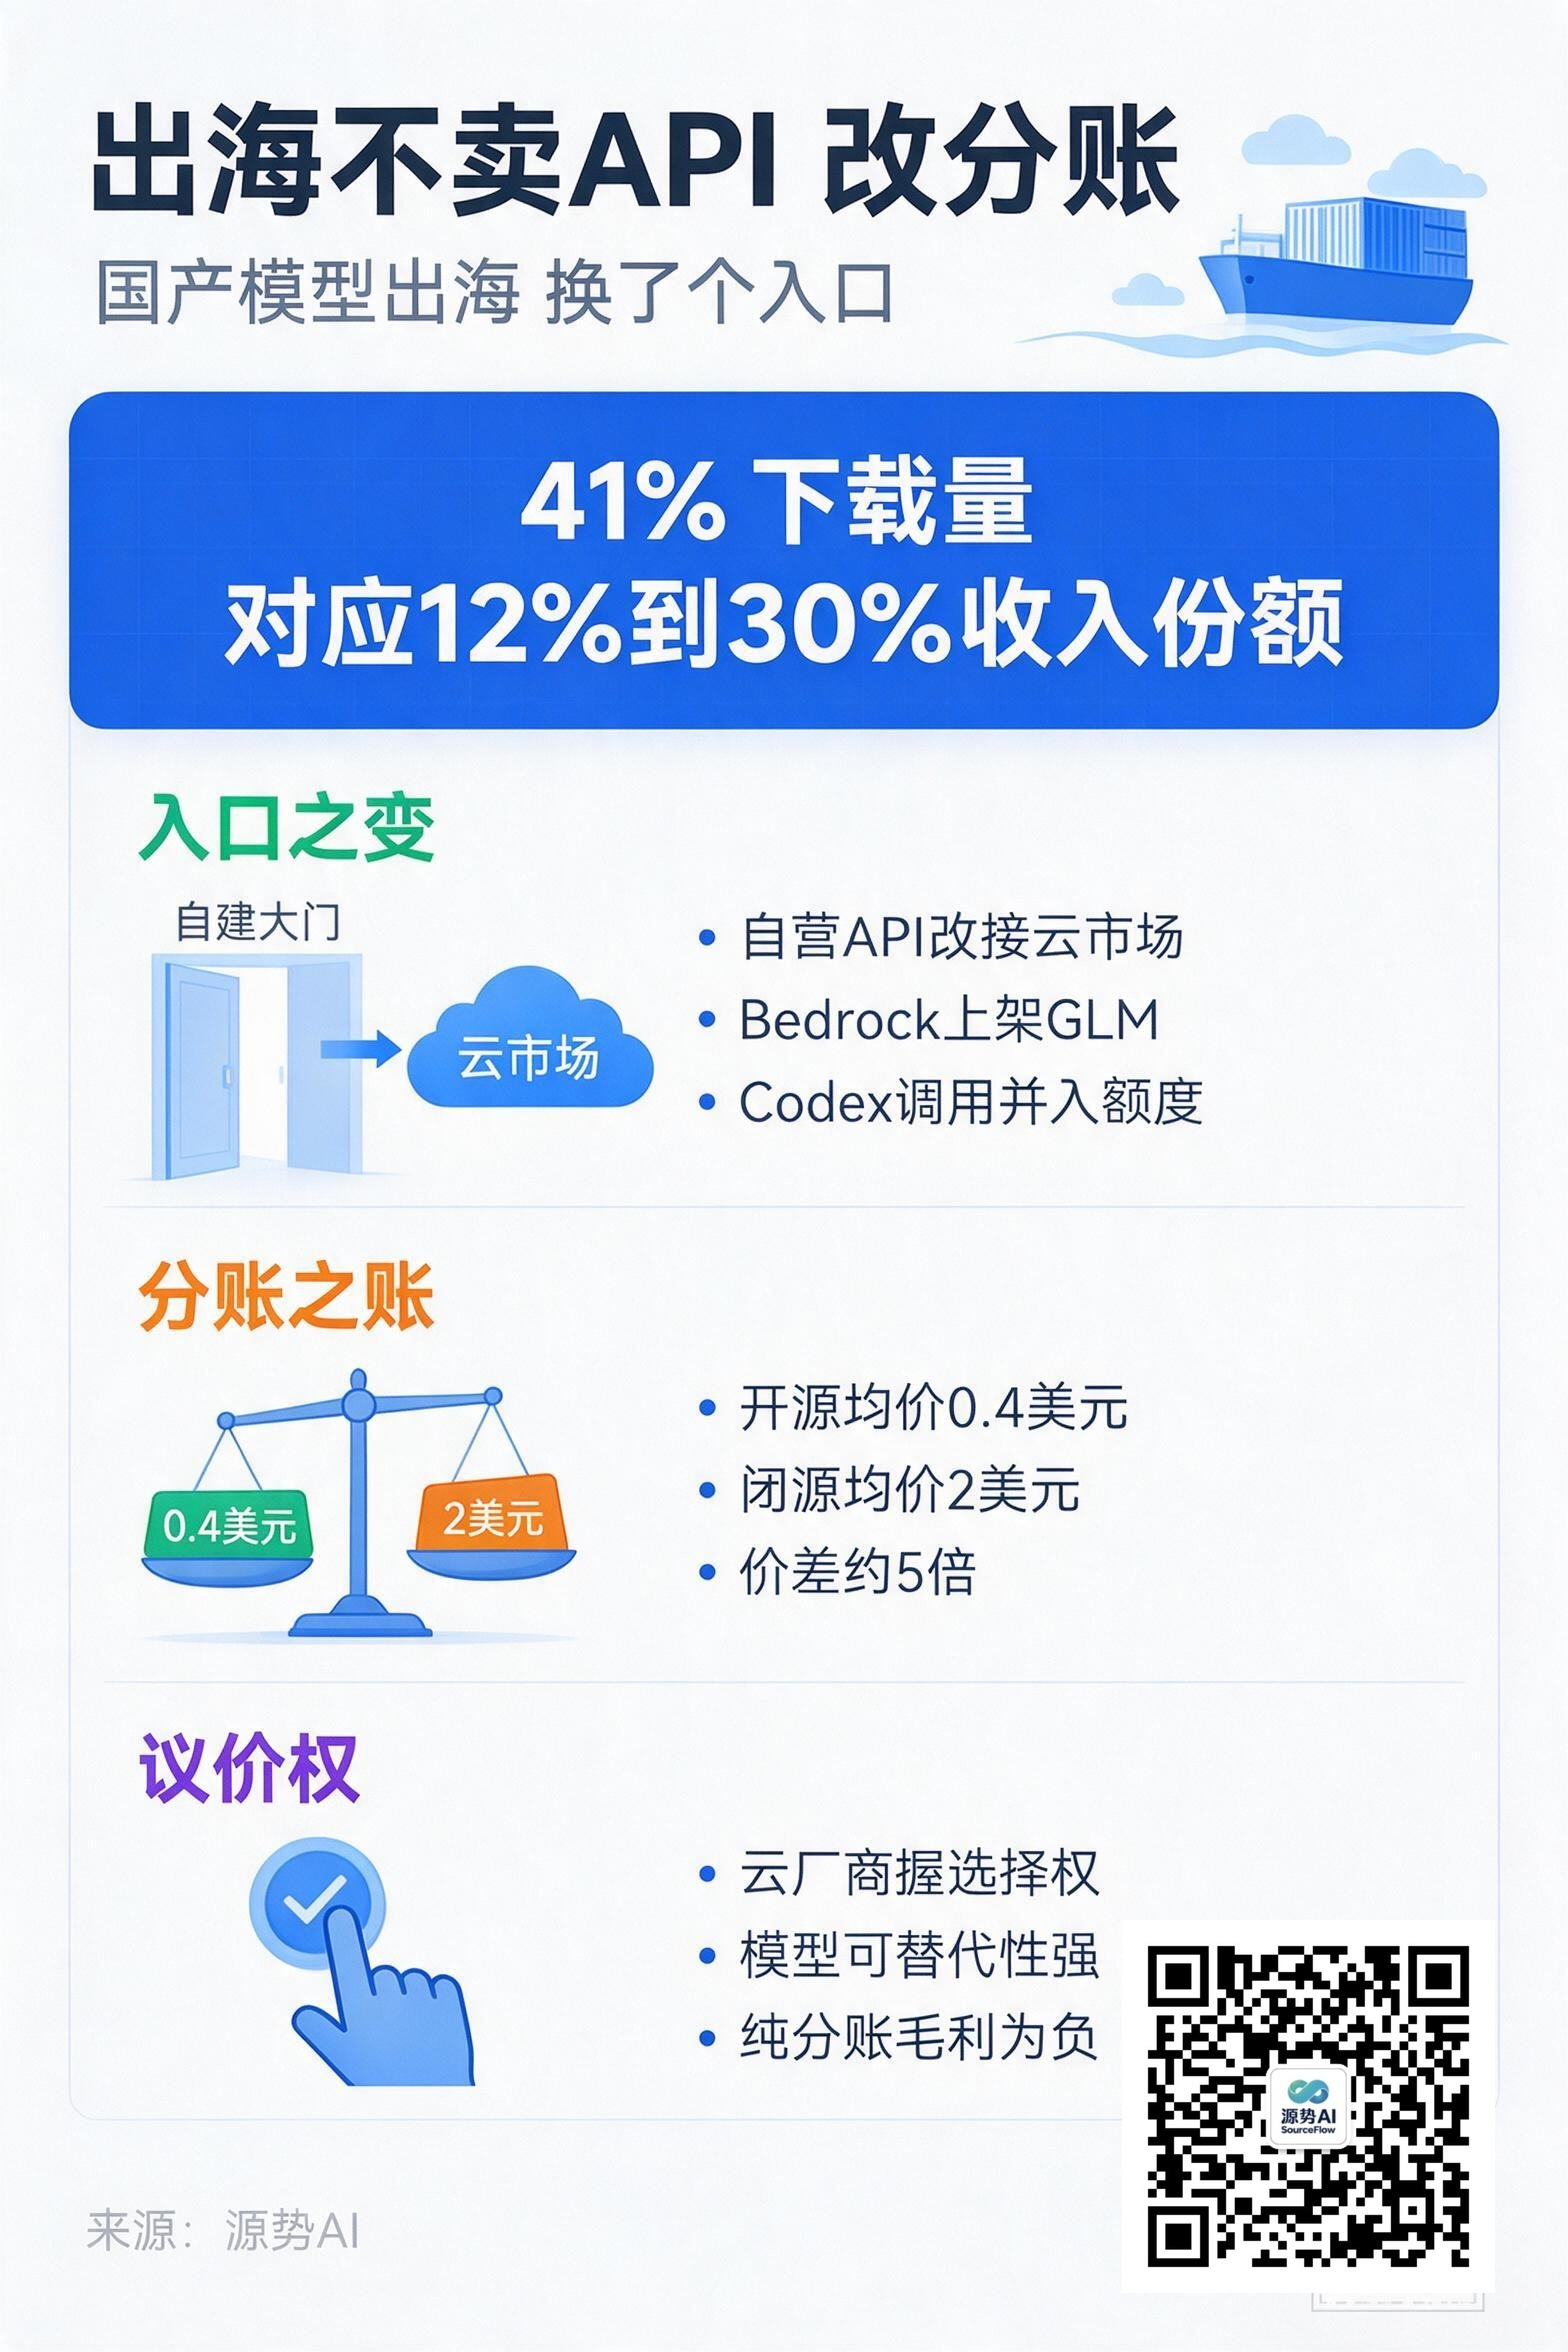
图注:一图读懂本文要点,国产模型出海的入口正从自营 API 转向别人的云与工具链(来源:源势AI)
10 月 6 日,亚马逊云科技旗下 Amazon Bedrock 官宣接入智谱 GLM-5.3,AWS 将基于模型调用量与智谱进行收入分成(来源:财联社,转引自 Tech Digest《AI行业24小时_20261007_10》)。消息出来后,智谱当日收盘报 715.5 港元,涨超 7.59%,成交 25.05 亿港元(来源:财联社,转引自 Tech Digest《AI行业24小时_20261007_10》)。
这不是孤例。此前月之暗面的 Kimi K3 已经进了 Bedrock;9 月 30 日 Baseten 又让企业用户能在 OpenAI 的 Codex 里调用 Kimi K3 与 GLM-5.3,费用直接计入企业已有的 OpenAI 采购承诺额度(来源:财联社,转引自 Tech Digest《AI行业24小时_20261007_10》)。国内也一样:智谱已与阿里云百炼签下类似的分成协议,华为云则已上架 GLM-5.3。
几条消息连起来,国产模型出海的路子变了。过去是自己搭渠道、卖自营 API,现在改成了接入别人的云和工具链,按调用量跟云厂商分账。
从自营 API,到挂上别人的柜台
出海最贵的一环,从来是渠道,不是模型。
自营 API 要自己解决海外机房、合规、支付、运维、获客,每一环都是单独一笔投入。接入 Bedrock 这类云市场,等于把柜台直接摆进客户已经在用的采购流程里:企业不用新开一份合同、重走一遍准入,账单并进既有云支出就行。
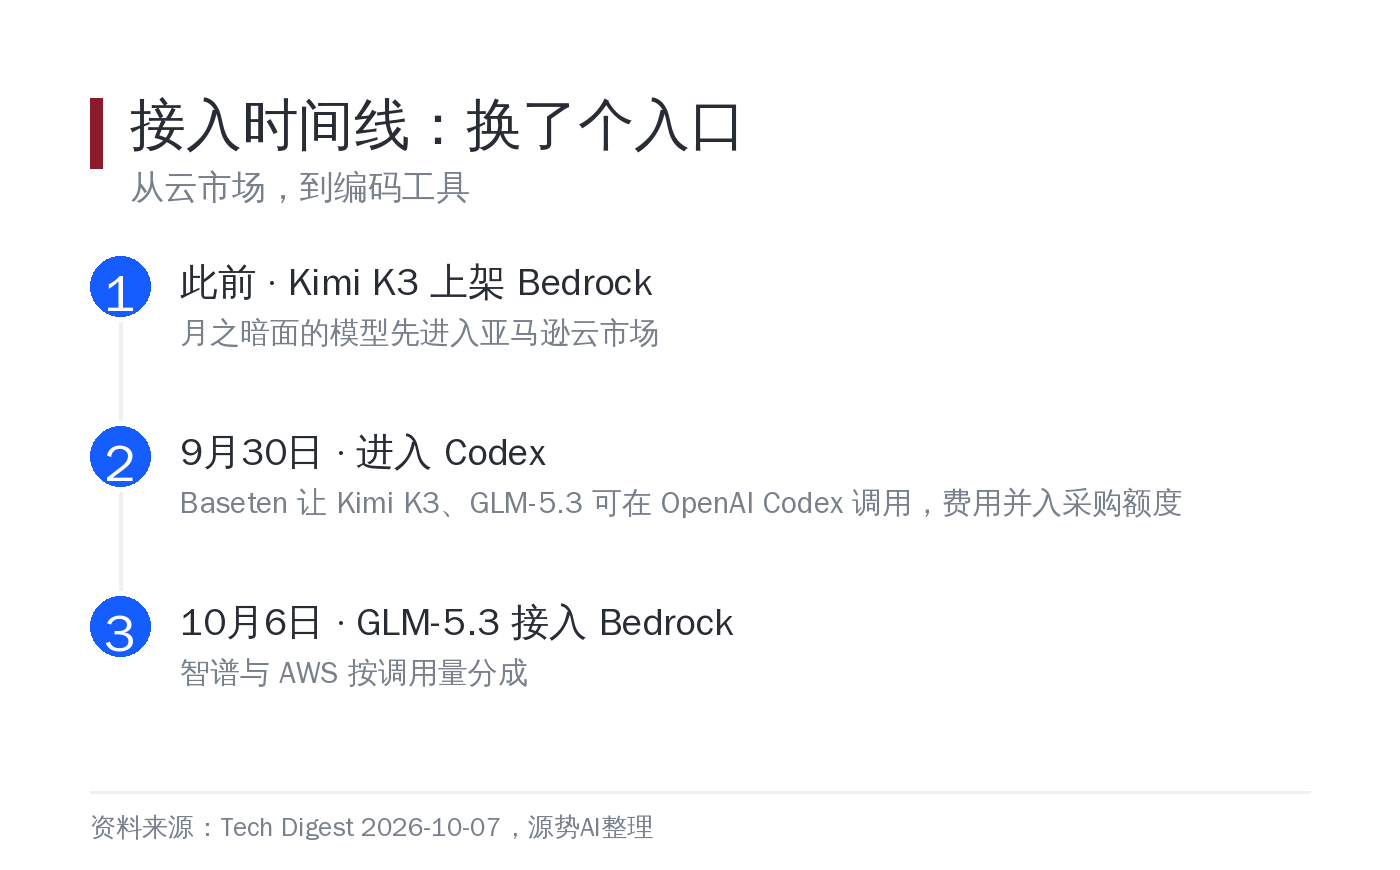
图注:从 Kimi K3 上架 Bedrock,到经 Baseten 进入 Codex 调用,再到 GLM-5.3 接入 Bedrock,一年内入口从云市场延伸到编码工具(来源:源势AI整理,事实来自 Tech Digest 2026-10-07)
接入 Codex 这一步更彻底。企业调 Kimi K3、GLM-5.3 的费用,直接计入它已经承诺给 OpenAI 的采购额度,等于把国产模型的消费借进了美国大厂的合同框架。入口更顺了,但位置也更深地嵌进了对手的生态。
分账这笔账,模型厂商拿多少
入口让出去,收入怎么分就成了关键。这类合作的结构其实不神秘:云厂商对企业按 Token 计费,再与模型原厂按调用量分账(来源:《Token运营:供给模式和商业模式总结》,2026-08-18)。没摆上台面的只有分成的比例,这次的公告也没披露(来源:财联社,转引自 Tech Digest《AI行业24小时_20261007_10》)。
要看清分账的天花板,可以看开源模型整体的收入结构。中金的测算给了两个数:到 2027 年,全球开源模型调用量将占总 Token 量的 50% 到 70%,但价值量只占大模型市场的 12% 到 30%(来源:中金《Token启示录(六):开源模型价值透析》,2026-10-02)。
量占到一半以上,价值却只有一两成。落差有价格原因:中金的测算假设里,闭源模型均价约 2 美元/百万 Token,开源模型约 0.4 美元/百万 Token,价差约 5 倍(来源:中金《Token启示录(六):开源模型价值透析》,2026-10-02)。量翻几倍,收入也只能追回一部分。
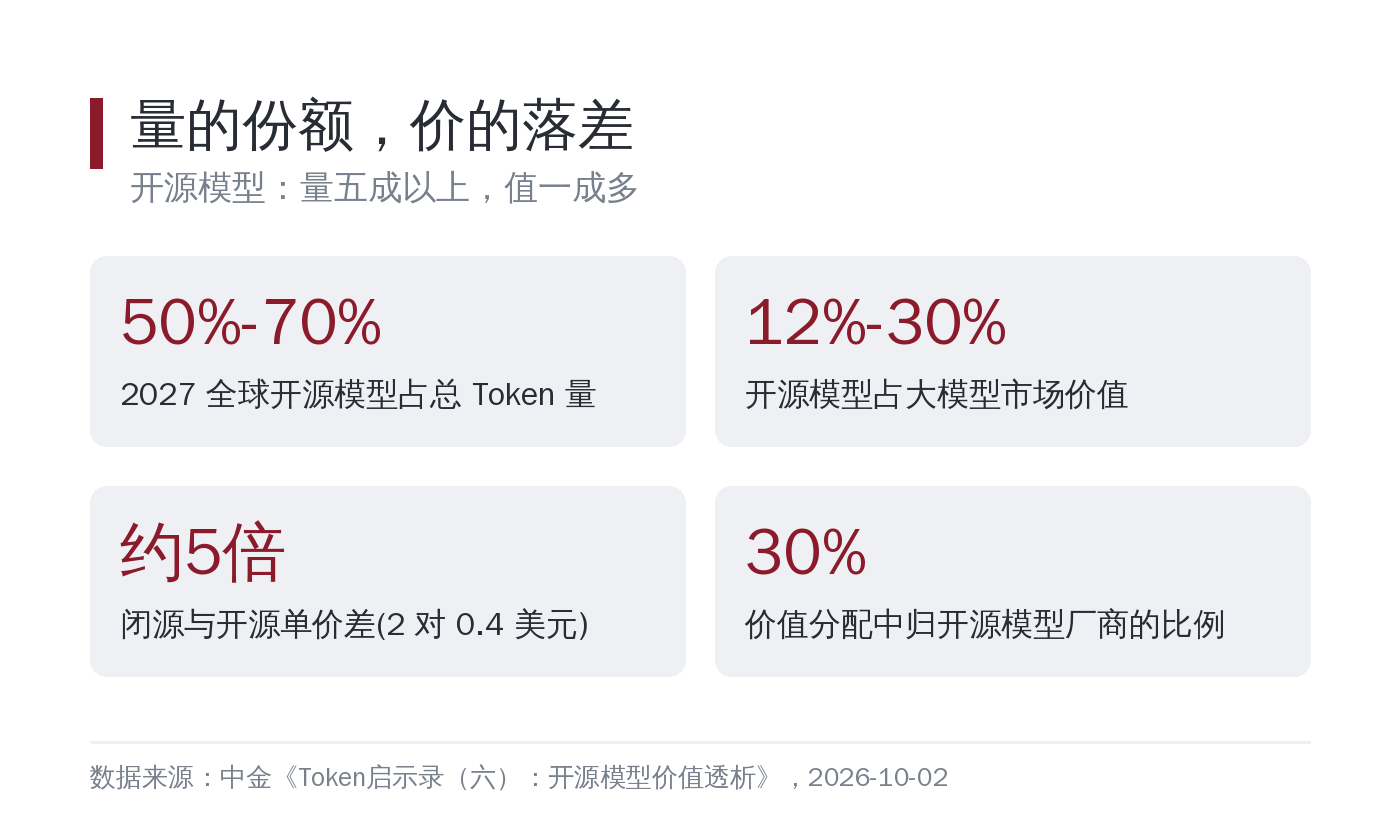
图注:调用量占一半以上、价值只占一成多,单价差约 5 倍,价值分配里归开源模型厂商的只有三成(数据来源:中金《Token启示录(六):开源模型价值透析》,2026-10-02)
更具体的是协议门槛。拿 Kimi K3 的许可来说:经营 MaaS 及关联方收入超过 2000 万美元,须另签协议;月活超 1 亿或月收入超 2000 万美元,须在界面标注模型名(来源:中金《Token启示录(六):开源模型价值透析》,2026-10-02)。开放权重换来了分发,厂商却不得不回头谈分成、做企业版、卖私有化服务。
可替代性,决定谁来定价
分账模式最大的隐患,是议价权不在自己手上。
GLM、Kimi、通义、DeepSeek 之间可替代性较强,谁便宜、谁稳定、谁接口好接,企业就换谁,而云厂商握有选择权。同一条通道上能挂多个模型,单个厂商的定价权就被摊薄了(来源:财联社,转引自 Tech Digest《AI行业24小时_20261007_10》)。
调用量侧的趋势也支持这个判断。第三方聚合平台 OpenRouter 的周度排名显示,前十位厂商里开源模型所占份额近三个月稳定维持在 60% 以上(来源:中金《Token启示录(六):开源模型价值透析》,2026-10-02)。可选越多,单个模型的稀缺性越低。
价值被谁收走了,中金还给了一个分配口径:开源模型的价值里,大约四成落在硬件、四分之一落在云平台、三成归开源模型厂商自身、百分之五归聚合与应用平台(来源:中金《Token启示录(六):开源模型价值透析》,2026-10-02)。模型厂商分到的,恰恰是最需要持续烧钱训练的那一段。
对企业采购意味着什么
对买方来说,这轮变化总体是好事,能在更少的流程里用到更多模型。
但有几处要留心。分账模式不会自动保证 SLA 和稳定性,同一个模型放在不同云上,部署芯片、推理优化、缓存命中率都可能不同,单价背后的实际成本差得远。出海通道目前处在一个阶段性的政策容忍窗口,外部监管收紧,通道就可能受限(来源:财联社,转引自 Tech Digest《AI行业24小时_20261007_10》)。多模型并存的采购结构,很快还会带来对账和分账的麻烦:谁来统一计费口径、谁来保证可切换,这是采购方自己要建的能力。
源势AI观点
我们判断,出海从卖 API 改成按调用量分账,实质是把定价权让给了入口方,换来更快的触达。
对模型厂商来说,分账通道能走量,却走不出毛利,真正的利润仍要回到企业版、私有化和工程服务上,价值分配里那三成也说明了这一点。对采购方来说,多一个入口不等于多一份议价权;能随时切换、且切换成本足够低,才是议价权。这正是聚合与路由的价值所在:源势AI 做大模型 Token 聚合与智能路由,把不同云、不同模型的调用统一到一套计量和路由上,让企业在接入和可切换之间不必二选一。
话题标签:#国产大模型 #模型出海 #按量分账
