一家营收规模只有数十亿美元的公司,正准备以万亿美元级的估值上市。
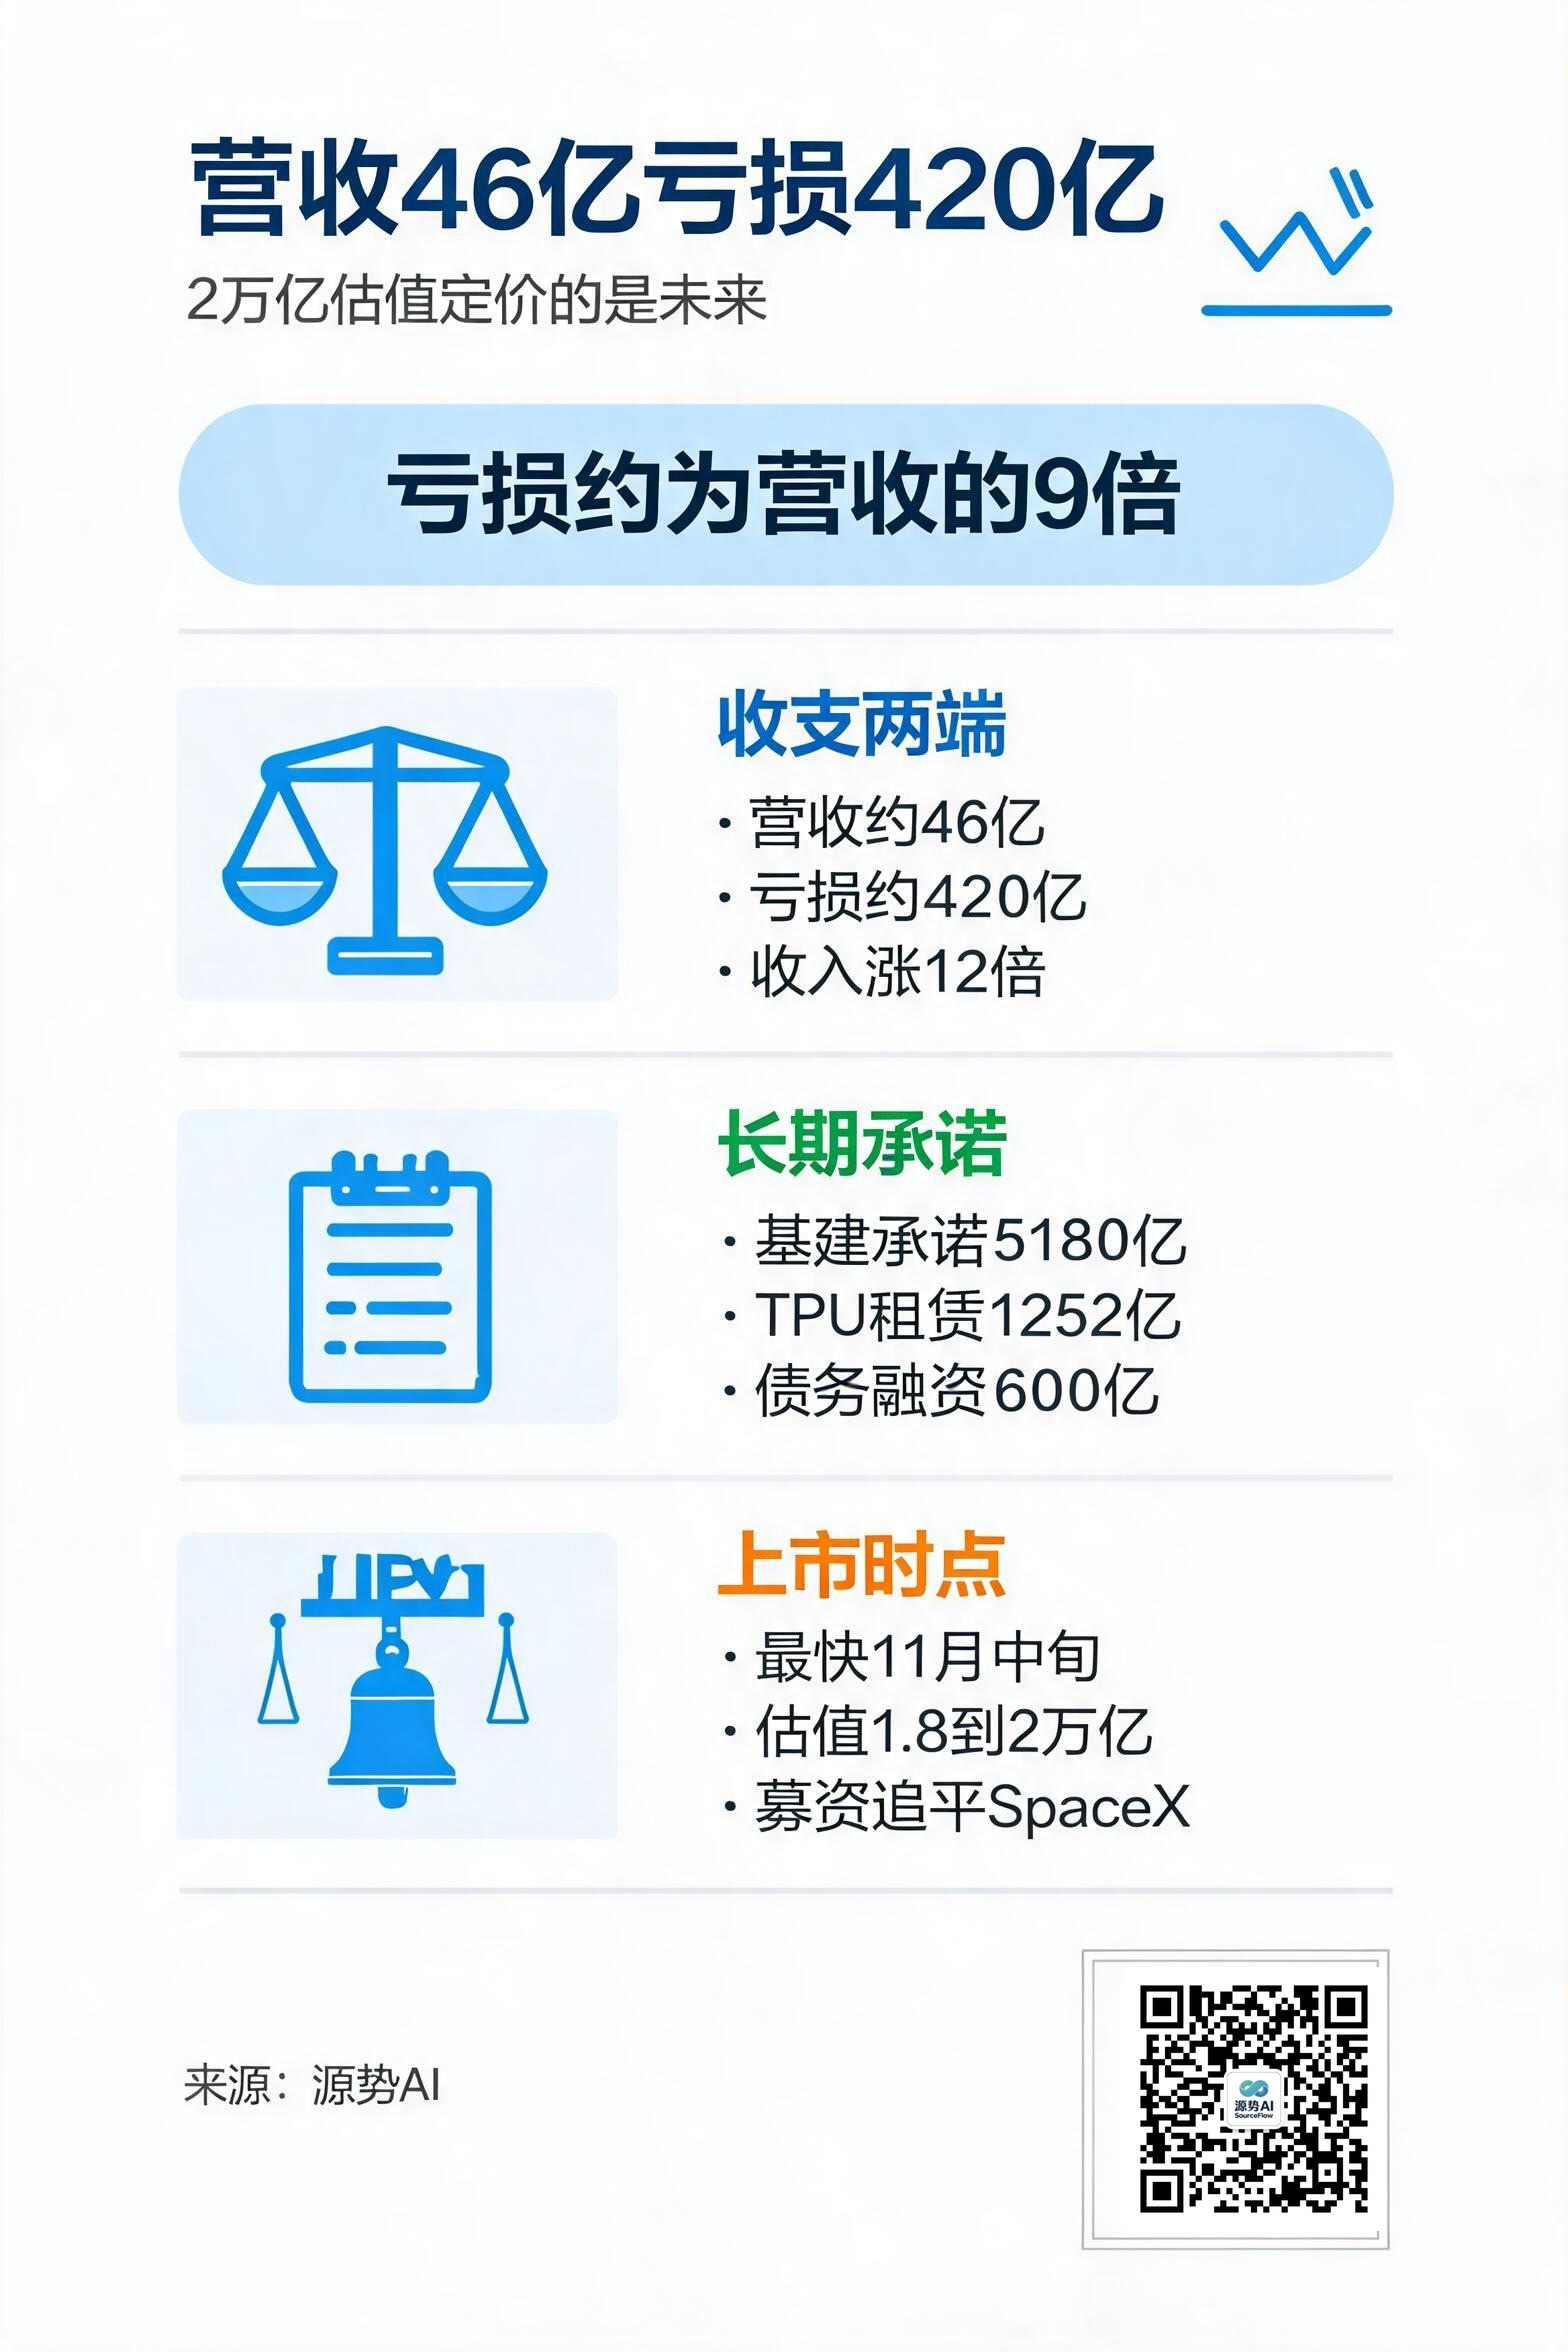
10 月 2 日,央视财经援引彭博社与路透社报道,Anthropic 计划最快于 11 月中旬启动 IPO,可能在 11 月 9 日当周开始路演,争取在 11 月 26 日美国节假日前挂牌、最迟不晚于年底;公司拟于本月 14 日在旧金山总部举办投资者日活动,已向机构投资者发出邀请。潜在投资者给出的估值区间为 1.8 万亿至 2 万亿美元,募资规模有望追平或超越 SpaceX 的纪录(来源:投资快报,转引自《AI行业24小时_20261003_10》)。
把招股书里的几组数字并排看,才能看清这笔交易在定价什么。
46亿营收,420亿亏损
先说收入这一侧。
据央视财经援引路透社,Anthropic 2025 年总营收约 46 亿美元、较前一年增长约 12 倍;同期净亏损扩大至约 420 亿美元,约为前一年的 5 倍(来源:投资快报,转引自《AI行业24小时_20261003_10》)。
收入一年增长约 12 倍,亏损却扩大了约 5 倍(来源:投资快报,转引自《AI行业24小时_20261003_10》)。两个数字放一起,说明这家公司正处在"收入放量但烧钱更快"的阶段——模型训练、算力采购、人才争夺,每一项都在往支出端走。净亏损的规模已数倍于同年营收,这个比例本身就在提示:当前的收入规模,还撑不起当前的投入强度。
口径必须写清楚:46 亿美元营收与 420 亿美元净亏损都是路透社援引的口径,报道未见审计报告;估值区间来自潜在投资者,不等于发行定价;时间表来自知情人士,公司并未确认(来源:投资快报,转引自《AI行业24小时_20261003_10》)。
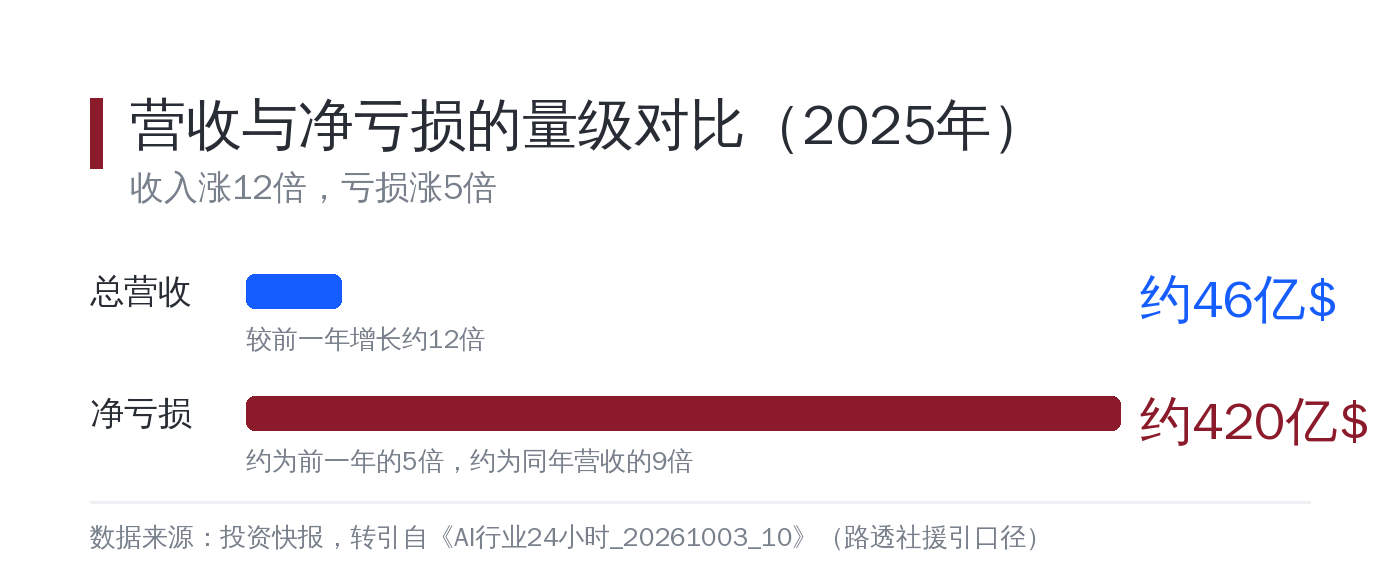
图注:2025 年营收约 46 亿美元、净亏损约 420 亿美元,亏损规模约为营收的 9 倍——IPO 定价的不是这一年的利润,是未来几年的收入曲线(数据来源:投资快报,转引自《AI行业24小时_20261003_10》)
上市前,先背5180亿
比盈亏更值得看的,是已经签出去的长约。
招股书披露,Anthropic 预计未来几年通过与多家合作伙伴签订长期协议,承担至少 5180 亿美元的云计算、AI 算力与基础设施相关支出(来源:投资快报,转引自《AI行业24小时_20261003_10》)。
这不是一个会计科目,而是一份面向未来的承诺。源势AI 在 10 月 2 日写过其中一笔:招股书披露 Anthropic 的五年 TPU 算力租赁承诺总额为 1252 亿美元,而博通已同意向其提供最高 420 亿美元的贷款,专门用于基础设施支出融资(来源:财联社,转引自《AI行业24小时_20261002_10》)。
到 10 月 3 日,这笔融资又扩了一次:博通正牵头筹组一笔 600 亿美元的债务融资,其中 420 亿美元为 A 类优先有担保债券,180 亿美元为 B 类次级债务,黑石以旗下基金 90 亿美元自有资金锚定(来源:华尔街见闻,转引自《AI行业24小时_20261003_10》)。
把三条串起来:5180 亿的长期支出承诺、1252 亿的 TPU 租赁、600 亿的债务融资(来源:投资快报、财联社、华尔街见闻,转引自《AI行业24小时》2026-10-02 / 2026-10-03)。公司一边承诺未来的大额支出,一边用债务和股权融资为这些支出找钱。IPO 在这个链条里的位置很清楚——它是把未来的现金流预期,提前变成今天的现金。
需要保留的口径:5180 亿美元是长期承诺支出预估,不是已支付金额;600 亿美元是拟筹组规模,融资尚未官宣;博通预计 2027 财年 AI 半导体收入约 1150 亿美元、2028 财年 2300 亿美元,均为公司指引而非已实现数字(来源:投资快报、财联社、华尔街见闻,均转引自《AI行业24小时》2026-10-02 / 2026-10-03)。
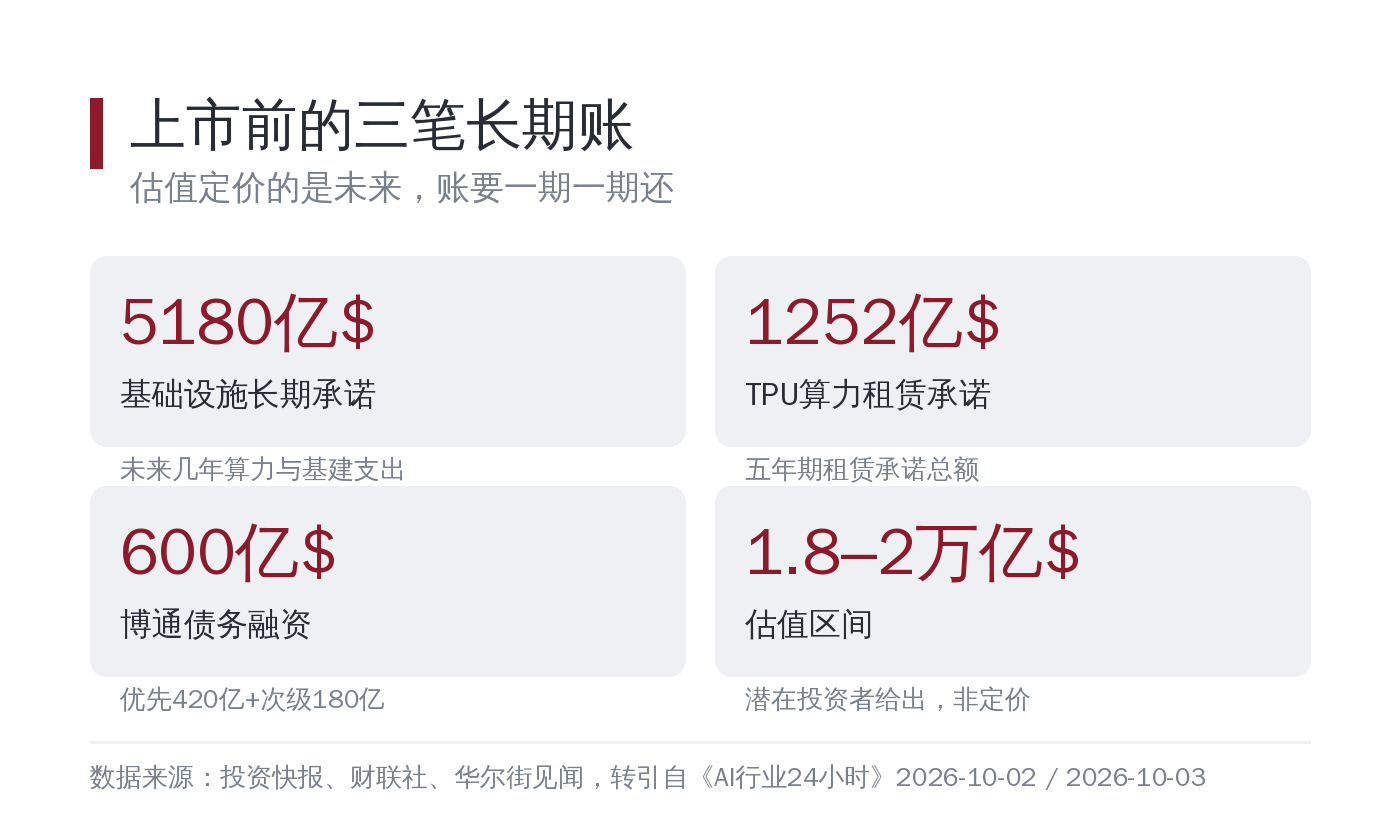
图注:5180 亿的基础设施承诺、1252 亿的 TPU 租赁、600 亿的债务融资——上市融资要填的,是这个正在快速扩张的资金缺口(数据来源:投资快报、财联社、华尔街见闻,转引自《AI行业24小时》2026-10-02 / 2026-10-03)
2万亿估值,定价的是哪一年
估值这个数字本身,要看它对应的时点。
2 万亿美元的估值区间,来自潜在投资者,不是承销定价(来源:投资快报,转引自《AI行业24小时_20261003_10》)。对比一下:这家公司今年 2 月完成约 300 亿美元 G 轮、5 月完成 650 亿美元 H 轮,估值已经反超 OpenAI(来源:钛媒体、《金融时报》,转引自《AI行业24小时_20260916_10》)。
有意思的是两家头部实验室在资本动作上的分岔。同一周里,Anthropic 在冲击史上最大 IPO,而 OpenAI 的奥特曼在 9 月 14 日明确表示,OpenAI 不会在 2026 年上市(来源:钛媒体、《金融时报》,转引自《AI行业24小时_20260916_10》)。一家选择把未来提前变现,一家选择留在私募市场继续加杠杆。
对二级市场投资者来说,这中间的差别是实打实的:上市意味着每个季度的收入和亏损都要摊开,算力承诺怎么摊销、折旧怎么计、融资成本怎么还,全部要写进报表接受检视。最终无论定在哪个数字,都会被季度财报反复校准。
源势AI观点
第一,看 AI 公司上市,先看"承诺"而不是"估值"。那笔数千亿美元的长期支出承诺,比万亿美元级的估值更能说明这家公司未来几年的现金流压力。给客户做 AI 赛道尽调时,我们习惯把长期采购承诺、租赁义务、债务融资并列成一张表——它们决定了公司在收入不及预期时还剩多少腾挪空间。
第二,收入增速要和亏损增速一起读。收入成倍增长、亏损同步扩大,说明规模效应还没出现。判断这类公司,关键不是今年赚了多少,而是单位收入对应的算力成本有没有在往下走。
第三,把 IPO 读成一次风险转移。早期投资人在这里退出,二级市场资金接棒,公司拿到现金继续投入算力。这个链条能不能转下去,取决于收入曲线能不能在承诺兑现期之前爬上来。定价看的是未来,但账要一期一期还。
收入成倍增长是真的,亏损同步扩大也是真的。上市要回答的问题,从来不是哪一年的财报,而是这种投入强度还能维持多久。
话题标签:#Anthropic #IPO #算力承诺
