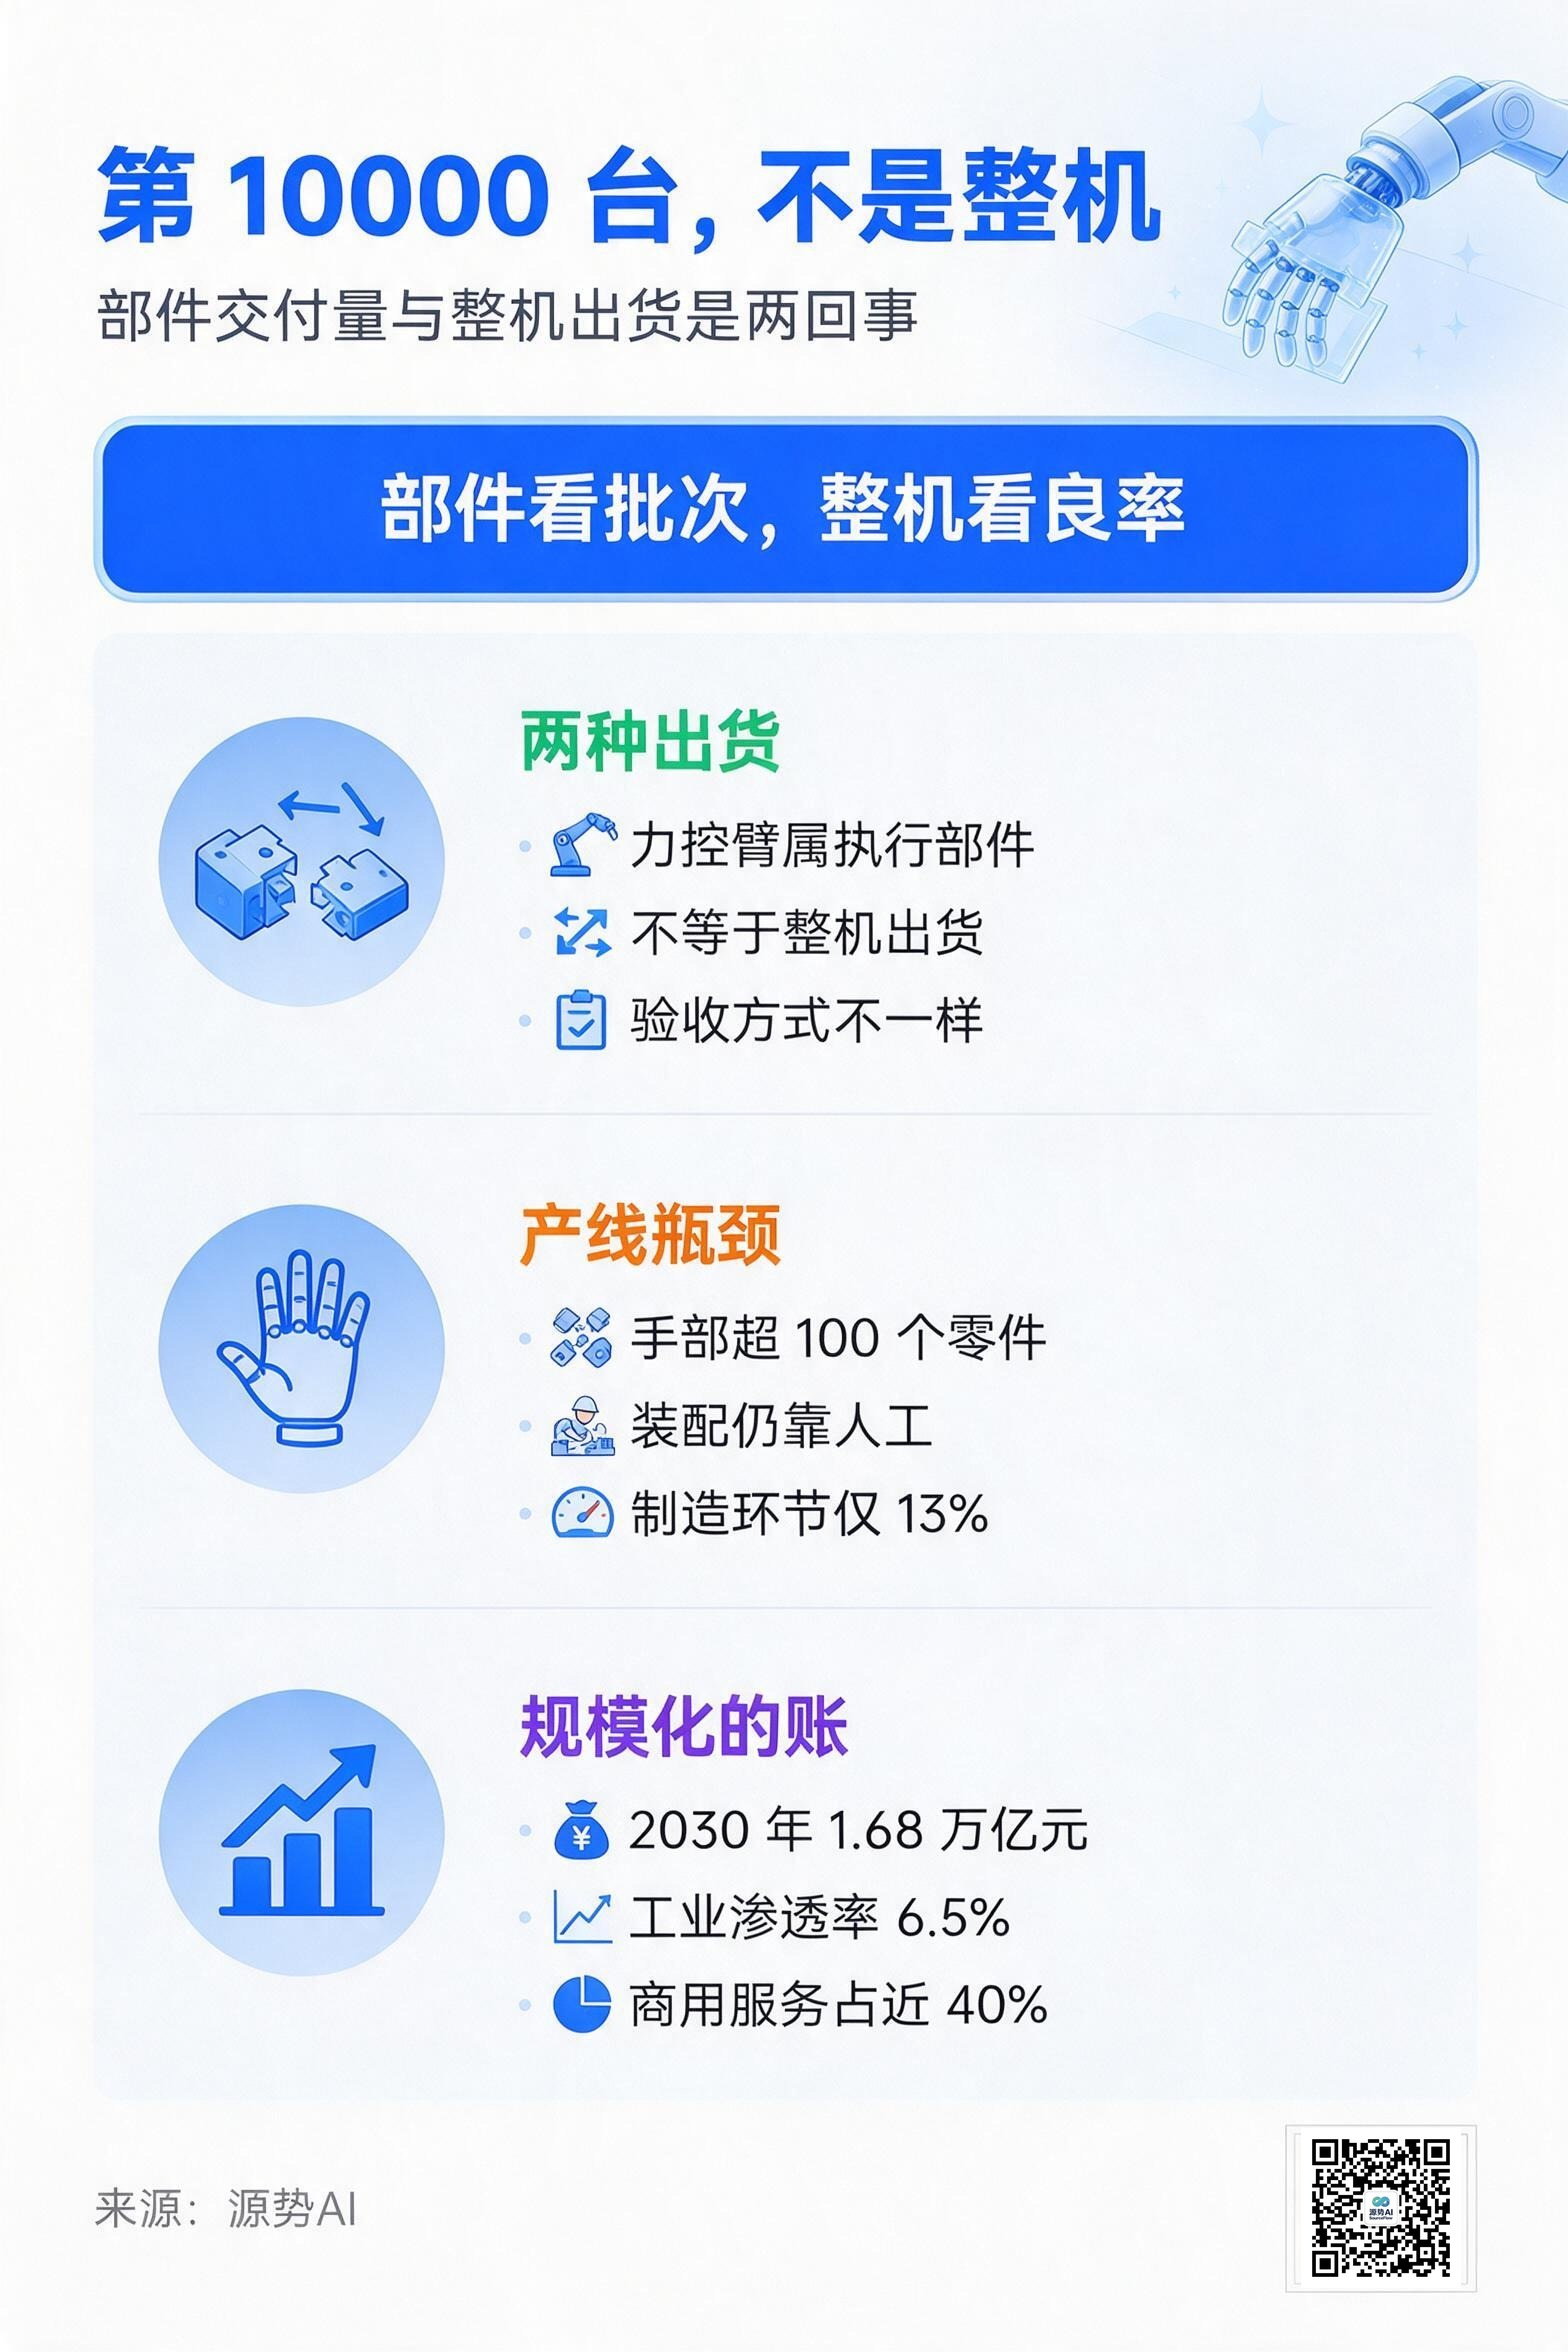
10 月 10 日,珞石机器人的第 10000 台人形力控臂在其智能制造未来工厂下线交付,进入万台级规模。公司称已与 80 余家产业头部伙伴合作,产品覆盖汽车、3C、新能源、金属加工等,进入全球 40 多个国家和地区、1000 余家客户(来源:大众日报,2026-10-10,转引自 Tech Digest《AI行业24小时_20261011_10》)。
万台是个漂亮的数字,但要先把口径摆正:这 10000 台是力控臂(执行部件)的累计交付量,不等于整机人形机器人的出货量;负载等参数为厂商口径,缺第三方复测(来源:同上)。其人形力控执行单元"太白 AR"系列采用仿人化七自由度与十字腕构型,负载覆盖 3 到 20 公斤,配套玄玑 HSA 力控关节与玄和 iNex 具身智能控制系统(来源:同上)。
两个"出货",说的不是同一件事
同一天还有一条发布。
东声智能推出全新工业级具身机器人系列,把十年工业 AI 视觉能力延伸到具身智能:以双 RGB 纯视觉、深度学习双目算法与视觉大模型构建实时高精度三维空间表征,再融合强化学习与操作策略,公司称核心架构为面向工业场景的"快慢脑"系统,覆盖柔性上下料、搬运、精密装配、视觉检测与高危作业(来源:环球网,2026-10-10,转引自 Tech Digest《AI行业24小时_20261011_10》)。
这条消息里没有一个可核验的量化数字:精度、速度、稼动率均为厂商描述,未给数字与第三方验证;"工业级"是产品定位;纯视觉方案在强反光、低照度等工况的稳定性未公开(来源:同上)。
把两条放在一起看,行业正在同时卖两种东西:一种是可以被反复采购的部件(力控关节、执行器),一种是需要被逐个验收的整机方案。前者的数字好统计,后者的数字才决定能不能进车间。
对采购方来说,这两种商品的验收方式完全不同:部件看批次一致性和质保条款,签的是供货合同;整机看节拍、良率与故障响应,签的是产线能不能按时交付的承诺。把两者的出货量放在一起比较,是最容易出错的一步。

图注:部件交付量是供应链指标,整机落地才是产线指标,两者不能混着引用(数据来源:珞石数据来自大众日报,东声数据来自环球网,均 2026-10-10)
卡在手上的那道关还没过
真要把整机送进车间,绕不开一只手。
特斯拉 Optimus 在美国工厂的周产量,已从今年二季度的每周数十台提到数百台,管理层希望年底前建成可连续运行的自动化产线、目标周产超过 1000 台。但瓶颈集中在手部:手部与前臂总成包含超过 100 个细小零件和紧固件,部分装配仍依赖人工,存在工装难以精准定位、下线后需返修的问题,触觉传感器也有可靠性短板(来源:澎湃新闻,2026-09-25,转引自源势AI《周产数百台,卡在一只手上》,2026-09-29)。
出货去向同样要看清。全球人形机器人六成以上的出货流向文娱商演与科教数采,智能制造只占 13%(来源:Counterpoint Research,2026-08-20,转引自源势AI《宇树腰斩,机器人换考题》,2026-09-03)。
周产量是产能问题,能不能交付是良率问题。这两件事在报表上长得一样,在产线上完全不一样。
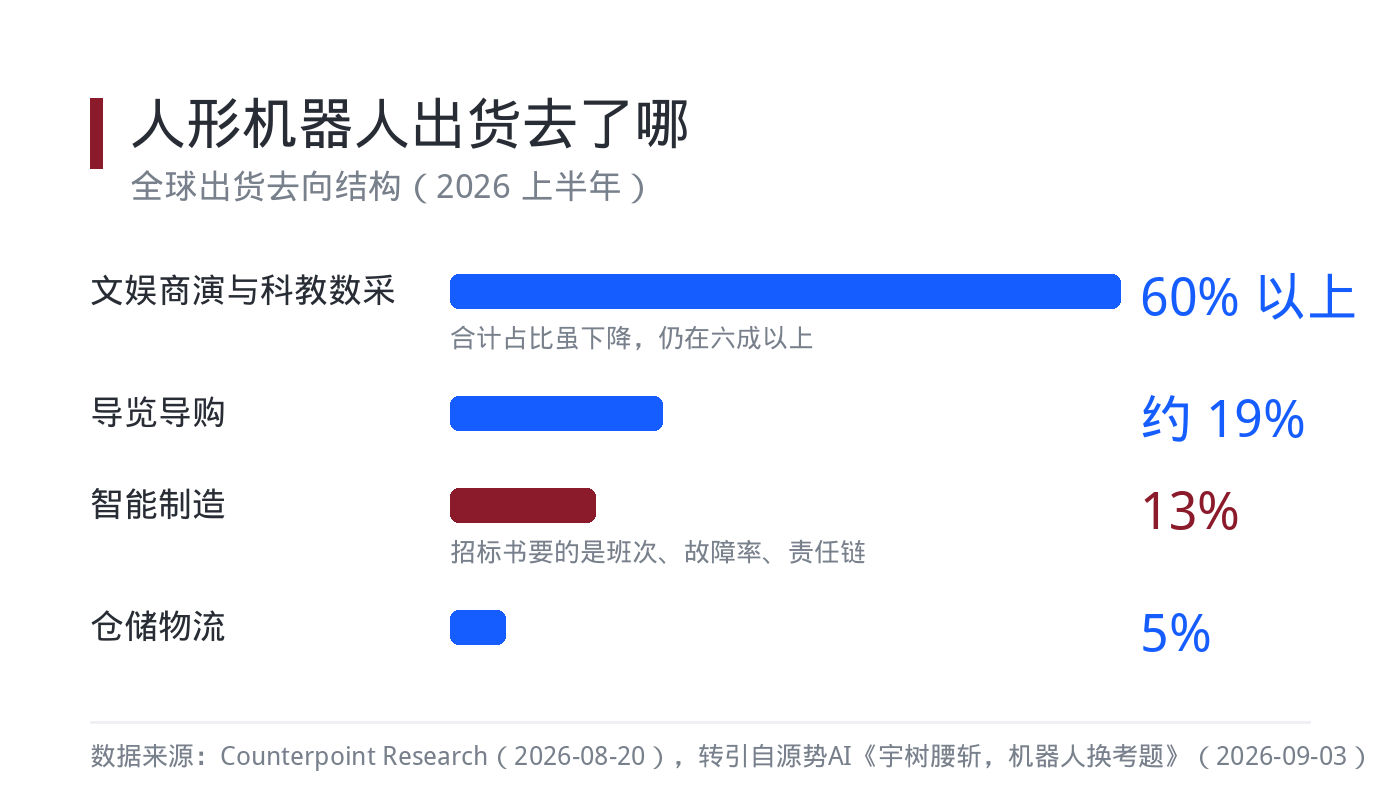
图注:制造环节只占人形机器人出货的 13%,其余集中在商演与科教(数据来源:Counterpoint Research,2026-08-20,转引自源势AI《宇树腰斩,机器人换考题》,2026-09-03)
规模化的账,先算三笔
市场空间不缺。沙利文研究的数据显示,全球机器人产业市场规模预计从 2021 年的 2,180 亿元增长到 2030 年的 16,819 亿元;其中商业领域渗透率从 2025 年的 7.0% 升至 2030 年的 20.5%,工业领域从 2.0% 升至 6.5%(来源:沙利文研究《2025 年全球具身智能与商用服务机器人独立市场研究报告》)。
但同一份报告把从样机到量产的坎写得很直白:结构可靠性与零部件一致性要重做一遍,成本与性能之间要取舍,真实世界数据依赖机器人本体、传感器、测试场地和人工标注,采集周期长、成本高。商用服务机器人 2021 至 2025 年出货量复合增长约 37%,中国占全球近 40% 份额——这条曲线靠的是配送、清洁、接待这类任务边界清晰的产品,不是人形(来源:沙利文研究《2025 年全球具身智能与商用服务机器人独立市场研究报告》)。
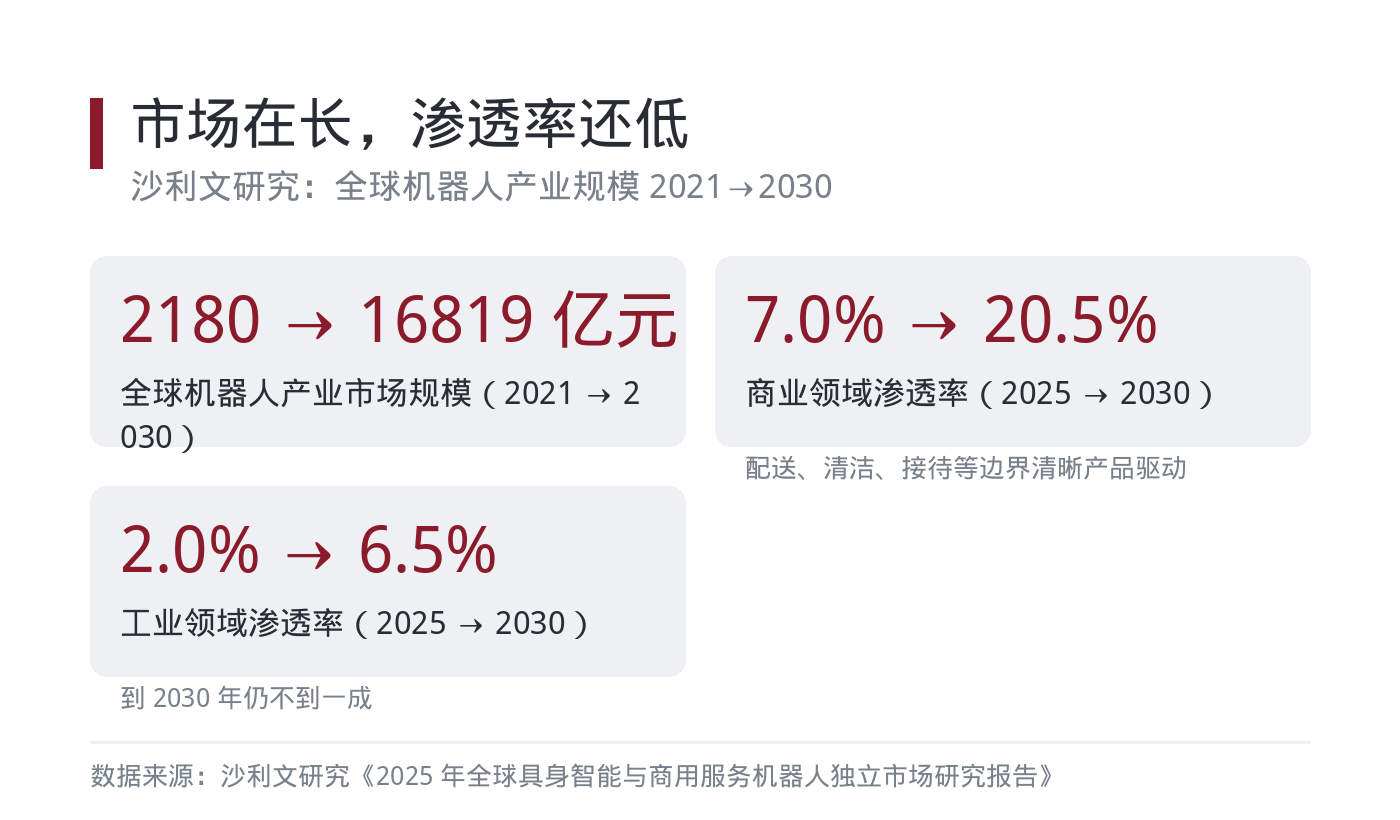
图注:全球机器人产业规模 2021 到 2030 年的预测区间,以及商业、工业两大场景的渗透率路径(数据来源:沙利文研究《2025 年全球具身智能与商用服务机器人独立市场研究报告》)
源势AI观点
第一,采购口径要写清是"部件"还是"整机"。力控臂的第 10000 台是供应链成熟的信号,值得记;但它不解决整机的良率、售后与责任链问题。做交付预算时,把返修率、良率爬坡周期和售后服务成本一起算进去,比记住周产量更有用。
第二,灵巧手的难点一半在装配,一半在数据。触觉、力控这类数据没法只靠仿真补齐,需要真实本体反复采。谁的采集链路更便宜、更合规,谁的量产成本就先降下来。
第三,客户最终签字的是安全边界,不是自由度。机器人进厂,验收看的是"出问题最多影响什么"。这一层要在硬件架构里写死,而不是靠软件策略临时兜。
把这三条合起来看,就是一句话:把"万台级"这类规模数字,换成人均、台均、班次均可核验的交付数字。规模讲给资本市场听,交付讲给客户听,后者才是复购的来源。
话题标签:#人形机器人 #力控关节 #量产交付
