
图注:一图读懂本文要点——份额在换手,交付能力还没跟上(来源:源势AI)
10 月 13 日披露的 IDC 报告显示,2026 年上半年英伟达在中国市场的 AI 加速器出货量为 67.8 万颗,同比下降 44%,在中国数据中心 AI 芯片市场的份额降至 34%;本土厂商同期上量,华为 AI 加速器上半年出货 57.2 万颗,高于去年同期的 30 多万颗,份额升至 28%(来源:闪存市场,2026-10-13,转引自 Tech Digest《AI行业24小时_20261014_10》)。
两家之间的差距,已经缩到个位数百分点。
这半年的结构
其余位置也在被本土厂商分走:平头哥 7%、寒武纪 5%、昆仑芯 4%、海光信息 3%(来源:闪存市场,2026-10-13,转引自 Tech Digest《AI行业24小时_20261014_10》)。
这个结构和管制节奏是一致的,也解释了云厂商与模型公司为什么在推理侧加速向国产算力迁移。
推理侧是重点。亿欧智库的判断是:算力需求从训练主导转向训练与推理并重,推理芯片的市场占比预计达到 62%(来源:亿欧智库《2026年中国AI芯片发展趋势报告》)。训练集群讲究峰值性能和生态绑定,推理集群更看单位成本,这正好是国产卡更容易切进去的缝隙。
这个窗口不会一直开着。一旦推理侧的单位成本优势被抹平,采购决策会重新回到生态和工具链上,而那正是过去几年最难补的部分。
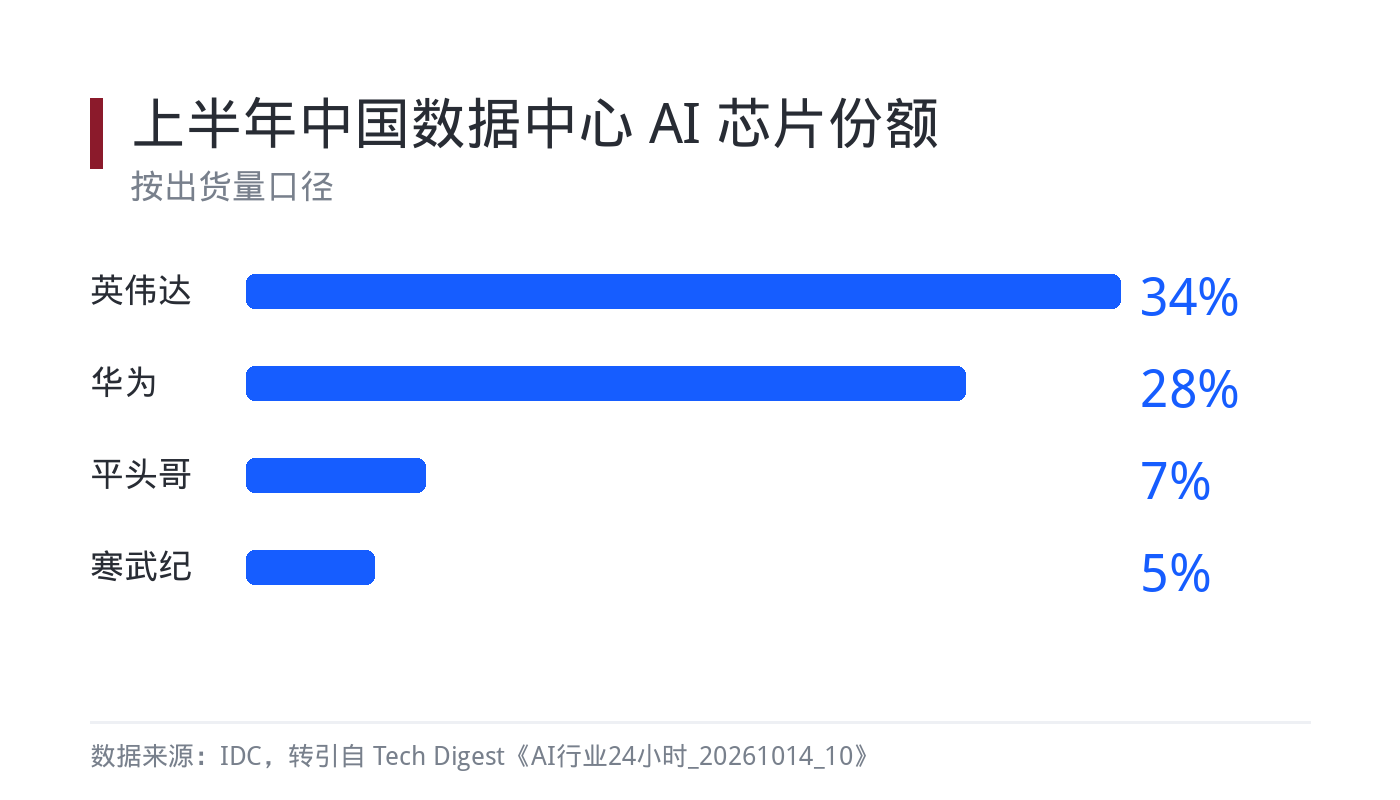
图注:2026 年上半年按出货量计,英伟达 34%、华为 28%,其后是平头哥 7%、寒武纪 5%(数据来源:IDC,转引自 Tech Digest《AI行业24小时_20261014_10》)
同一个市场,三份份额
有意思的是,同一件事在别处有完全不同的读数。
9 月中旬,摩尔线程 CFO 在服贸会期间表示,英伟达在中国 AI 芯片市场的份额已从峰值约 95% 跌至不足 8%,取而代之的是国产加速卡,国产份额突破 60%(来源:摩尔线程,2026-09-14,转引自 Tech Digest《AI行业24小时_20260915_10》)。
两个口径之间差了四倍多。两个数字都可以是真的,因为口径不同:一个可能按整卡出货、一个可能把互联网客户自采算进来;一个按金额、一个按数量。
这种口径差在同一条产业链上很常见。按出货量算,一张卡出了厂就算一次;按金额算,高价位产品会把份额抬起来;把互联网客户自采算进去,第三方口径的份额又会被压下去。三个数字都不假,但它们回答的不是同一个问题。
亿欧智库的报告给的是第三个版本:2025 年 AI 芯片国产化率突破 40%,云端 AI 芯片里国产厂商占 41%,英伟达降到 55%(来源:亿欧智库《2026年中国AI芯片发展趋势报告》)。
三份份额表放在一起,指向的是同一件事:这个市场还没有统一的口径。
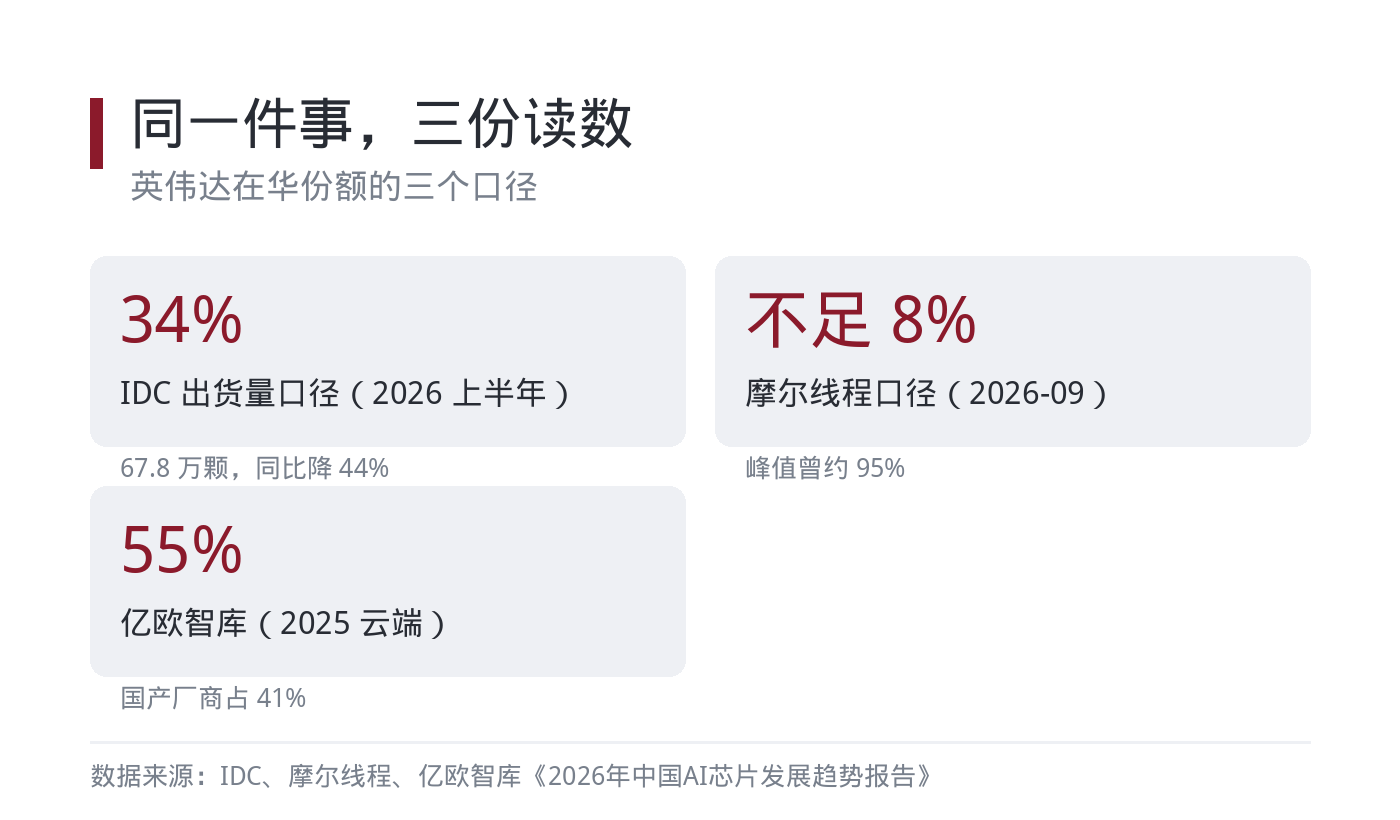
图注:三份份额表给出三个英伟达数字——IDC 出货量口径 34%、摩尔线程口径不足 8%、亿欧智库 2025 年云端口径 55%(数据来源:IDC、摩尔线程、亿欧智库)
份额不等于拿得到货
出货量份额说明国产卡进得了产线,不说明客户拿得到货。
这半年英伟达出货同比下降 44%,降幅里既有管制造成的供给收缩,也有客户主动换轨(来源:闪存市场,2026-10-13,转引自 Tech Digest《AI行业24小时_20261014_10》)。华为从 30 多万颗提到 57.2 万颗,涨了大约一半,而这个增幅本身同样受产能限制(来源:闪存市场,2026-10-13,转引自 Tech Digest《AI行业24小时_20261014_10》)。
对采购方来说,真正该写进风险清单的是交付:框架适配要多久,万卡集群的故障恢复要多久。这两个数字比峰值算力更接近未来三年的真实可用性。
把它们写成合同条款,比在 PPT 里对比 TFLOPS 有用。适配响应按小时计、故障恢复按分钟计,这两个指标一旦进验收单,供应商的行为会立刻跟着变。
另一个变化在评估清单。过去看单卡峰值算力,看兼容层做得多像;现在更该看万卡集群的有效利用率,以及主流框架的适配响应速度。这两个指标不进合同,采购就还是按参数表做决定,而参数表和实际可用性之间的差距,正是四成缺口里最难补的那部分。
口径还要说清:数据来自 IDC 报告经外媒转述,未见报告原文与完整统计口径,是否计入互联网客户自采、按出货量还是按金额计都不明确;「份额」是出货量口径,不等于算力或性能份额;上半年数据不反映下半年的管制与产能变化,趋势能否延续要等下期数据(来源:闪存市场,2026-10-13,转引自 Tech Digest《AI行业24小时_20261014_10》)。
源势AI观点
第一,「份额」和「可得性」要分开看。能出份额表的供应商很多,能承诺交付排期的很少,后者才该是谈判重点。
第二,警惕口径混用。同一家公司,按出货量算是一个数,按别家口径可能只剩零头——做预算时要把口径写进合同,而不是写进 PPT。
第三,国产替代的下一步不在峰值算力。出货量已经证明产线认可,接下来比的是软件栈能不能让客户感知不到底层换了谁。
话题标签:#国产算力 #AI芯片 #供应链
