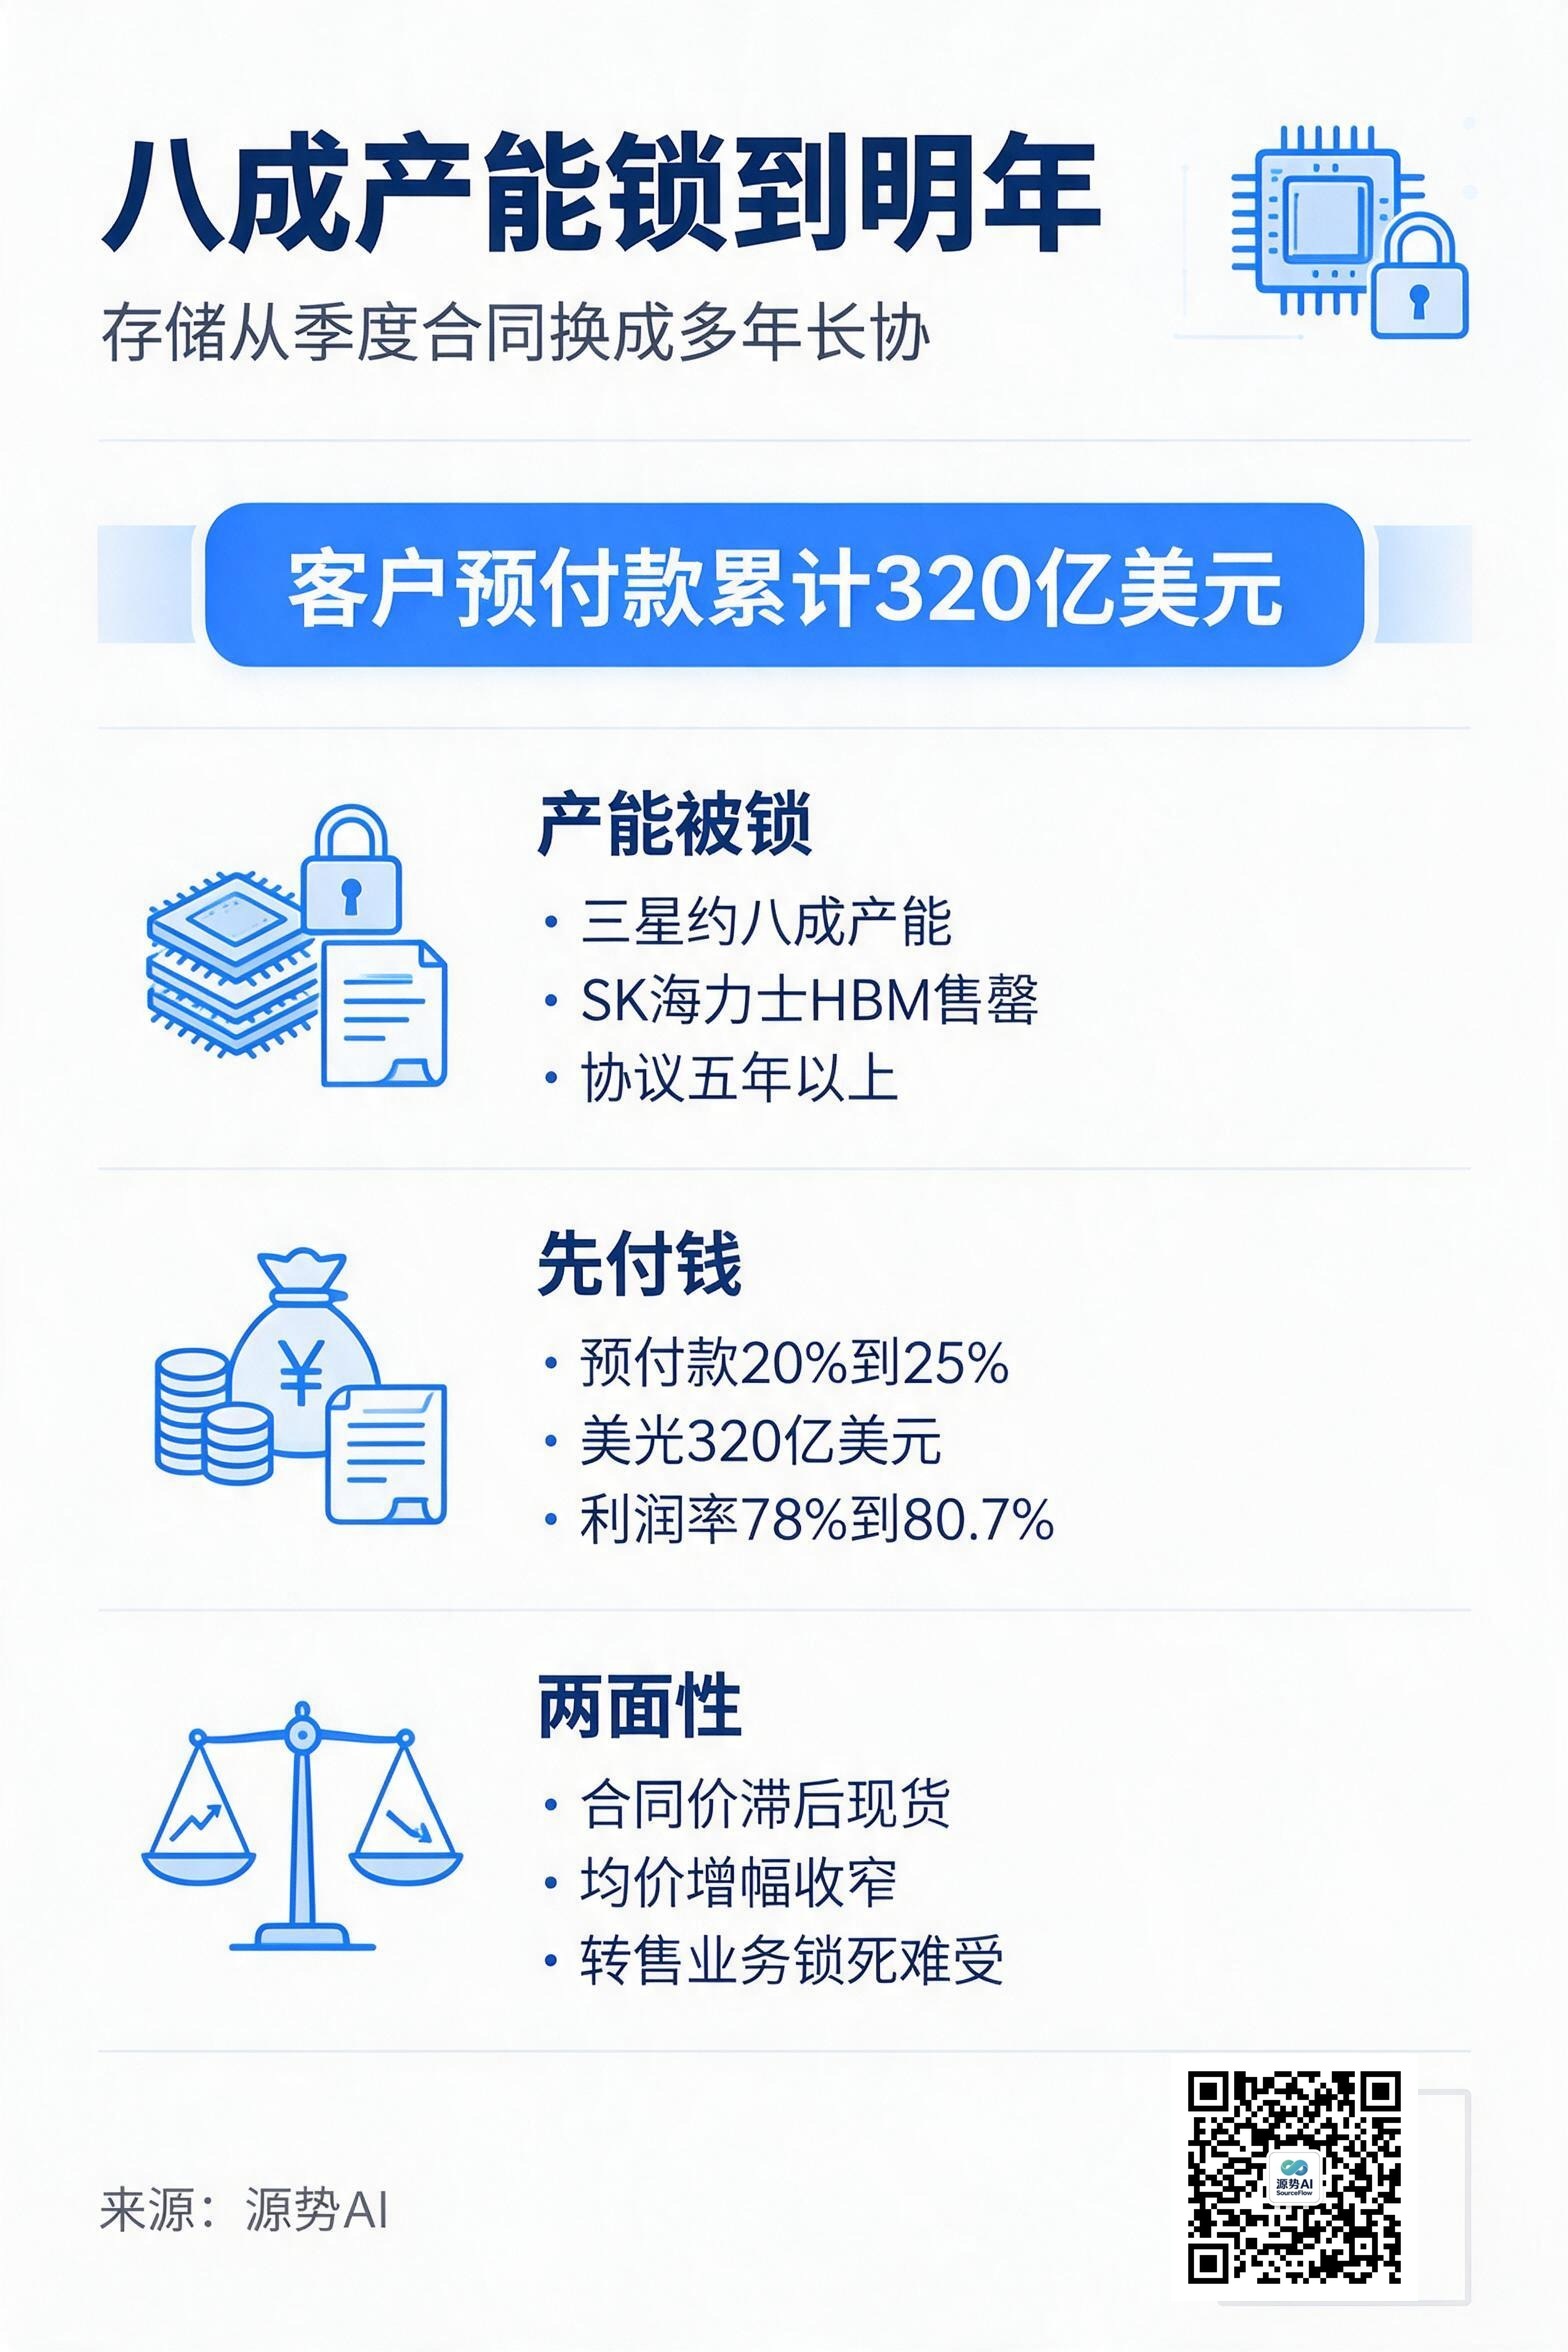
图注:一图读懂本文要点——存储从季度合同换成多年长协,先付钱锁定产能(来源:源势AI)
10 月 12 日披露的产业数据显示,三星电子明年约 80% 的存储芯片产能(含 HBM)已被英伟达、谷歌、微软等以五年以上长期供应协议锁定;SK 海力士 2026 年 HBM 产能全部售罄、2027 年大部分被预订;美光的战略客户协议由二季度 16 份增至三季度 26 份,客户预付款累计达 320 亿美元(来源:钛媒体,2026-10-12,转引自 Tech Digest《AI行业24小时_20261014_10》)。
存储这门生意的规则,换了。
长协是怎么变成惯例的
过去存储是周期生意:季度合同、现货交易、涨跌互现。
现在行业规则转向多年期长协,20% 至 25% 的预付款成为惯例;存储三巨头三季度的营业利润率约 78% 至 80.7%(来源:钛媒体,2026-10-12,转引自 Tech Digest《AI行业24小时_20261014_10》)。
预付款这件事值得单独说:它把未来的供应变成了今天的现金。买方用今天的钱锁定明天的产能,卖方用今天的钱扩产,双方都在赌需求不会在合同期内掉头。
长协本身不是新东西,变的是比例。过去它更多出现在头部客户和特定型号之间,占整体产能的比例有限;现在三星明年约八成的产能都进了这类协议,说明买方宁愿用现金换确定性,也不愿在现货市场里赌价格。

图注:三星明年约八成存储产能被五年以上长协锁定,美光客户预付款累计 320 亿美元,预付款比例成为 20% 至 25% 的行业惯例(数据来源:钛媒体,2026-10-12,转引自 Tech Digest《AI行业24小时_20261014_10》)
账已经压到手机上
成本传导的路径是清楚的:晶圆到芯片,芯片到服务器,再落到终端。
Counterpoint 数据显示,2026 年二季度智能手机内存价格环比涨超 80%;余承东称每部手机成本增加超 200 美元(来源:钛媒体,2026-10-12,转引自 Tech Digest《AI行业24小时_20261014_10》)。
同样押注长约的不只是买方。三星已通过长期供货协议锁定 60% 至 70% 的存储产能,SK 海力士第二季度与约十家核心客户完成谈判(来源:华尔街见闻,2026-09-27,转引自 Tech Digest《AI行业24小时_20260928_10》)。
对采购方来说,这条链上任何一环的锁价比例,都会变成自己报价单里的成本项。
手机厂商是这条链上最被动的一环。它们大多不在长协的头部名单里,也没有议价空间,只能接受现货报价;成本上去之后,终端价格未必跟得上,中间的差额只能自己消化。
锁得越多,未必赚得越多
长约的好处是平滑周期,代价是合同价滞后于现货价。在涨价周期里,锁得越多,利润弹性越小。
三星三季度的读数已经在体现这个效应:机构预计其 DRAM 平均售价环比上涨 16.5%,第四季度增幅收窄至 5.4%(来源:华尔街见闻,2026-09-27,转引自 Tech Digest《AI行业24小时_20260928_10》)。
HBM4 的兑现节奏也在改变订单结构。随着向英伟达下一代平台 Vera Rubin 出货增加,三星第三季度 HBM4 销售额预计环比增加两倍以上,并占其 2026 年下半年 HBM 总营收的 60% 以上(来源:华尔街见闻,2026-09-27,转引自 Tech Digest《AI行业24小时_20260928_10》)。
这类订单通常跟着平台的量产节奏走,锁定期长、切换成本高。一旦按照某个平台的规格把产能投下去,供应商在下一轮议价里的回旋空间反而变小。

图注:长约锁住的是确定性,也压住了弹性——三星三季度 DRAM 均价环比涨 16.5%,四季度增幅预计收窄到 5.4%(数据来源:华尔街见闻,2026-09-27,转引自 Tech Digest《AI行业24小时_20260928_10》)
供需转松之后
长约的有效性取决于需求不掉头。
UBS 测算 2026 年 DDR 缺口约八成来自补库存;高盛预期 2027 至 2028 年供需转松。一旦转松兑现,长协的溢价空间会被重新定价,去库存反而可能冲击长协的有效性(来源:钛媒体,2026-10-12,转引自 Tech Digest《AI行业24小时_20261014_10》)。
还有一个容易忽略的点:协议的具体锁价水平没有公开,签约量在执行时也可能打折。涨价周期里,签了协议不等于拿到足量的货,这一点头部客户比谁都清楚。
口径要交代:长协占比与预付款规模来自行业统计与厂商披露,具体锁价水平未公开,「80%」的统计范围也未见细目;成本向终端转嫁的能力因价位段而异(来源:钛媒体,2026-10-12,转引自 Tech Digest《AI行业24小时_20261014_10》)。
源势AI观点
第一,把内存成本当变量写进预算模型,别当常数。今年报价单的有效期普遍比合同期短,按季度滚动更新比按年度锁死更安全。
第二,签长约之前先算清锁价的两面性。锁价买的是确定性,卖的是上行空间。用量稳定、单价敏感的自用场景适合锁;需要弹性扩容、本身就是转售的业务,锁得越死越难受。
第三,别只盯 GPU 报价。这一轮涨价里,内存、先进封装、代工报价三条线同时在动。做算力方案时把这三项的敏感度一起算进去,比给一个总价有用得多。
话题标签:#存储长协 #HBM #算力成本
