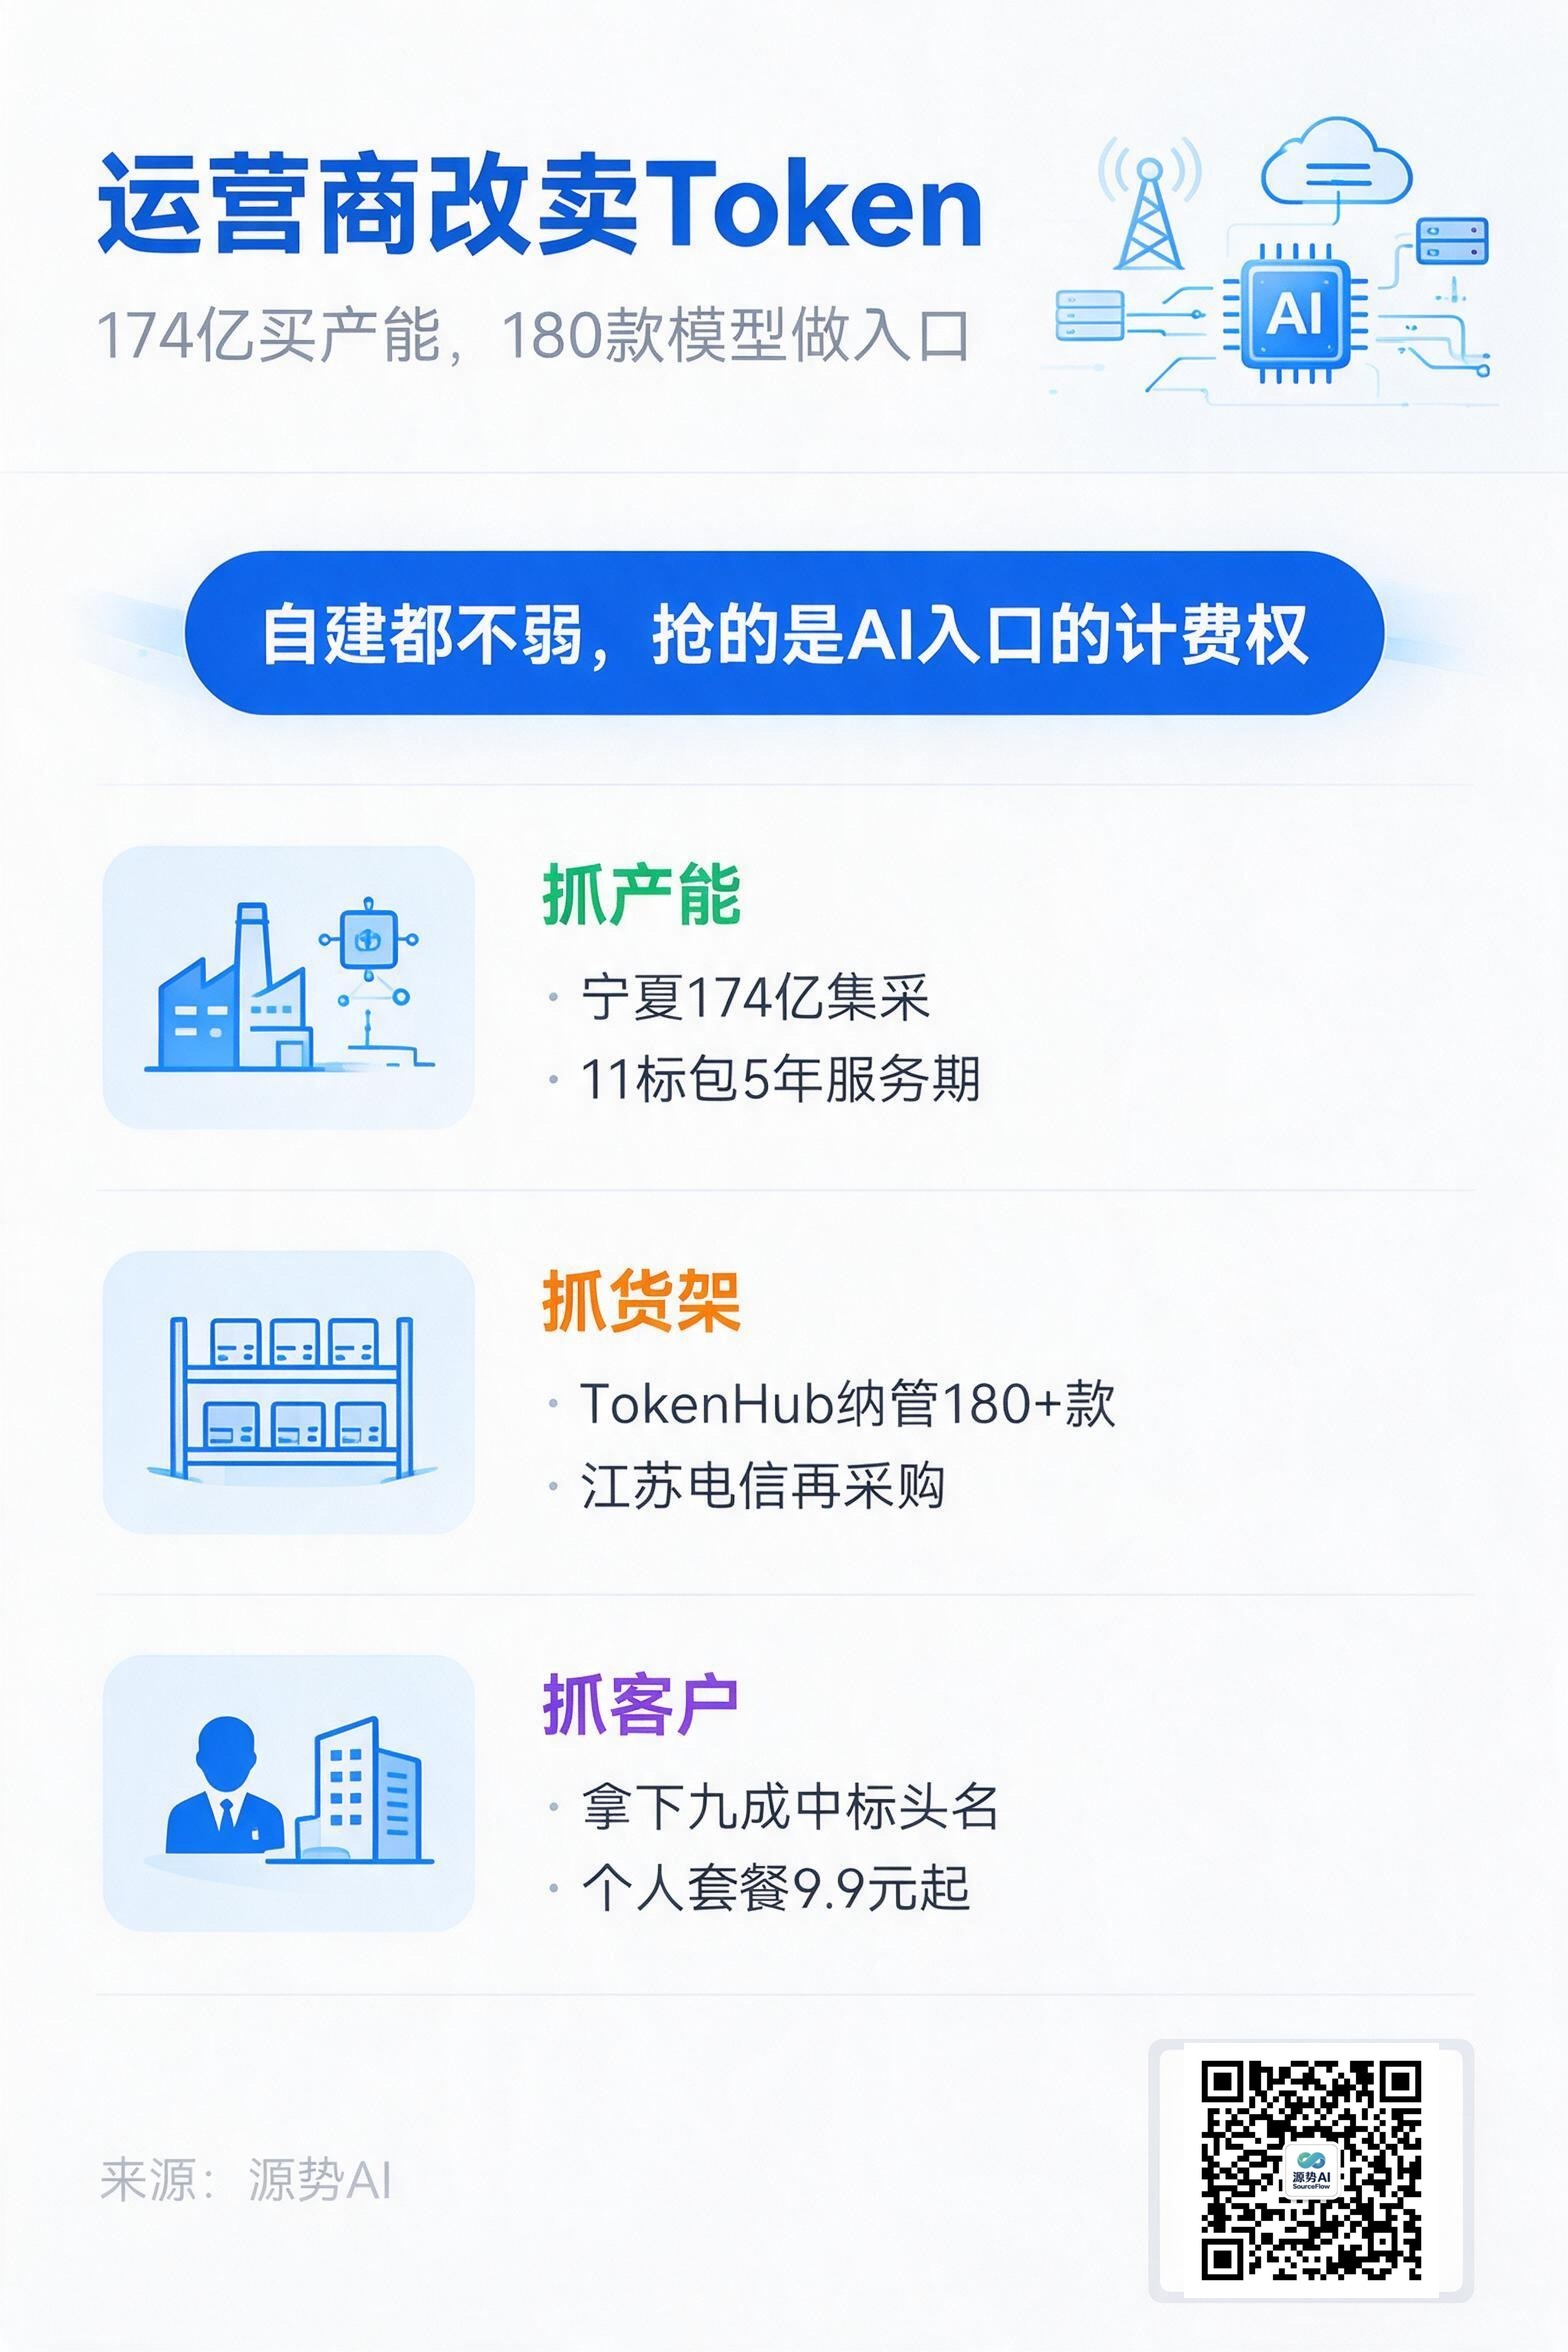
图注:一图读懂本文要点——运营商自建都不弱,抢的是 AI 入口的计费权(来源:源势AI)
去年通信行业最贵的一单,不是买卡,是买"Token"。
中国电信在宁夏下的这单,规模 174 亿元、11 个标包、服务期 5 年,采购标的是"Token 生成能力服务"——供应商自带算力、自带模型适配、自带调度系统,订单下达后 30 天内交付可计量的推理能力(来源:政企方案笔记《174亿买Token,转手再卖给央企:运营商的算盘,比你想的精》,2026-09-13,原文链接)。这是国内运营商 AI 服务采购的历史纪录。
一开始会以为这又是"算力不够、买卡补",但把几件事连起来看,方向完全是另一回事:运营商要守的,是 AI 时代那个像水电表一样的位置。
买的是货架,不是算力
先看运营商自己缺不缺算力。中国电信智算总规模 91 EFLOPS,八大枢纽之间时延低于 12 毫秒;中国移动握着全年最大的一笔 177 亿元服务器集采;中国联通也建成了 7 个百兆瓦级 AIDC 园区(来源:政企方案笔记,2026-09-13,同上)。论自家有粮,三家都不虚。
但江苏电信还是向阿里和豆包发了采购,阿里系预估 1000 万元、豆包系预估 3000 万元,采购文件里写得很直白:依托 Token Hub 平台,构建统一、多元、开放的模型能力供给体系(来源:政企方案笔记《174亿买Token,转手再卖给央企》,2026-09-13)。它的智云 TokenHub 平台上已经挂了 180 多款主流大模型(来源:政企方案笔记《174亿买Token,转手再卖给央企》,2026-09-13)。
180 这个数字比算力数字更关键。企业客户要的从来不是"某一个最强的模型",而是"不管哪家强,我都能用,还能统一管、统一算账、统一兜底"。自建算力解决的是有货,接入纳管解决的是货全;货全,才能当入口。
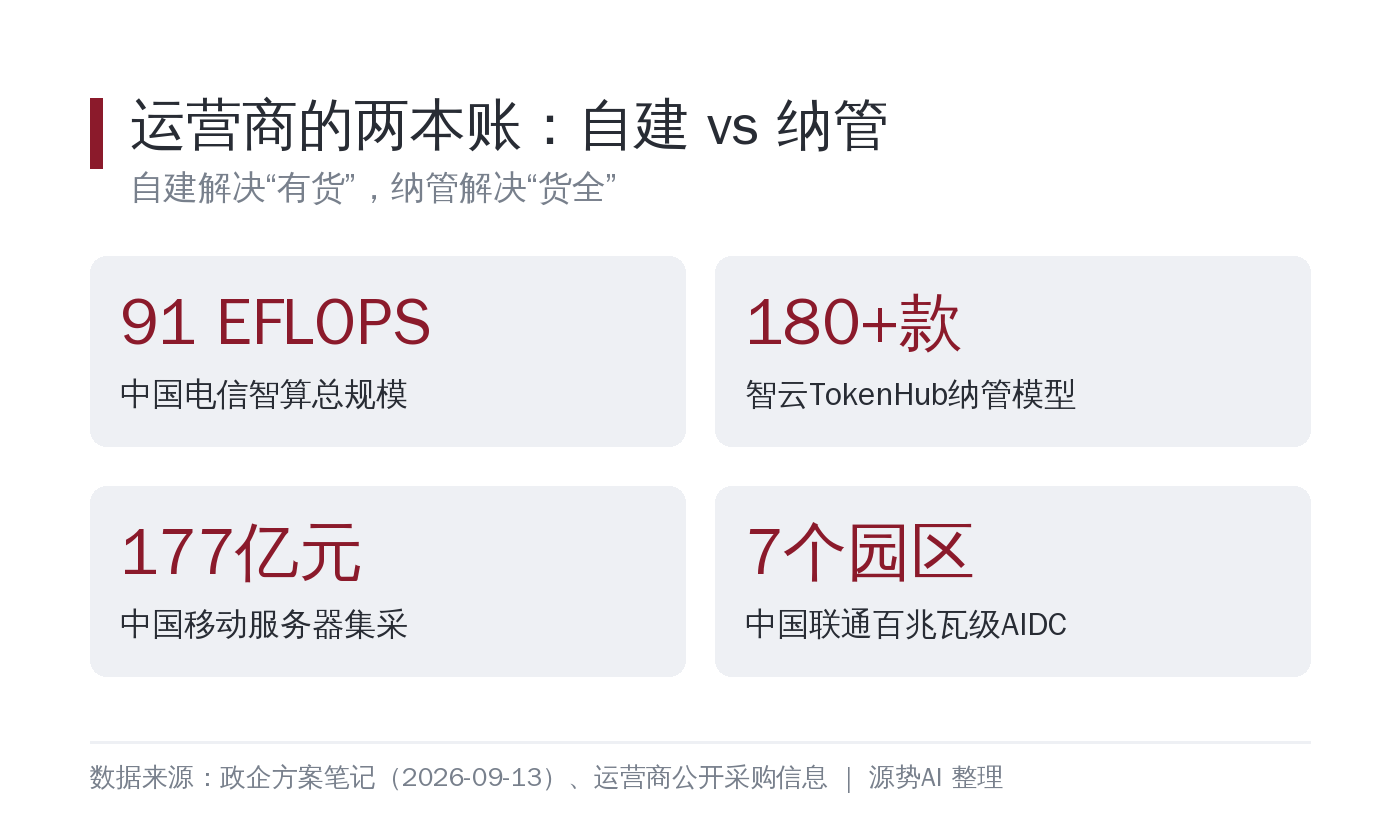
图注:运营商自建的算力底座都不弱,真正下手补的是"货架"——星辰 TokenHub 把主流模型纳管成一个入口(数据来源:政企方案笔记,2026-09-13;中国电信北京公司《Token经营工作部署会》,2026-07)
三层账
批零差价是第一层。运营商批量采购头部厂商的 API 额度,靠量换价,再以 Token 套餐零售出去:面向个人,电信 9.9 元包月 1000 万 Token,移动 5 元 250 万,联通 1 元/天解锁 GLM-5(来源:政企方案笔记,2026-09-13,同上)。面向政企则按调用量计费,换来长期收入。
第二层是增值服务费。安全合规、专属资源池、国产化适配、本地化交付、统一账单,这些都不在 Token 单价里,但都加在总价里。中国电信北京公司的 Token 经营部署材料里,六大经营场景写得很清楚:面向央国企的算力模型数据安全一体化部署、算力聚合分发、Token 工厂平台卡位、跨境 Token、中小企业数字员工、个人家庭 AI 产品(来源:中国电信北京公司《北京电信Token经营工作部署会》,2026-07)。
第三层是平台分成与生态锁定。客户一旦接入 TokenHub、MoMA 这类平台,跨模型调用、用量看板、智能路由全部沉淀在运营商侧,换供应商容易、换平台难。
这套账已经有外部验证。央企通用技术集团的云智算大模型 Token 服务框架采购,10 个标包覆盖 DeepSeek、通义、GLM、Kimi、MiniMax 五家的 10 款模型,最后中标头名里中国电信拿下 8 个、中国联通 1 个、阿里云 1 个——运营商整体拿走约九成(来源:政企方案笔记,2026-09-13,同上)。要买的明明是第三方模型厂商的 Token,最后却绕开厂商、从运营商渠道采购。智谱 2026 年中报也给了一个侧写:私有化部署收入占比从 77% 掉到 7%,API/MaaS 收入占比升到 86.5%(来源:政企方案笔记,2026-09-13,同上)。
赛道本身在涨
运营商敢把 Token 当选品做,前提是这门生意在放大。
IDC 统计,2025 年中国公有云上的大模型调用量达到 1944 万亿 Tokens,同比增长 16 倍;份额上火山引擎 49.5%、阿里云 28%、百度智能云 10%,三家合计接近九成;推理支出在 2026 年首次超过训练(来源:财联社援引 IDC,转引自 Tech Digest《AI行业24小时_20261005_10》,2026-10-05)。钱也在往这一层涌:硅基流动 2026 年累计股权融资近 29 亿元,Fireworks AI 新一轮融资的目标估值或达 300 亿美元(来源:财联社援引 IDC,转引自 Tech Digest《AI行业24小时_20261005_10》,2026-10-05)。

图注:IDC 口径下 2025 年中国公有云大模型调用量 1944 万亿 Tokens、同比增 16 倍,火山引擎一家占了近一半(数据来源:财联社援引 IDC,转引自 Tech Digest 2026-10-05)
三大运营商的动作也同步了。中国电信推星辰 TokenHub、中国移动升级 MoMA 2.0,加上各家的 Token 经营专班,"卖 Token"从技术部门的词,变成了集团层面的经营指标(来源:财联社援引 IDC,转引自 Tech Digest《AI行业24小时_20261005_10》,2026-10-05)。
暗礁在哪儿
好生意和不轻松的生意,往往同时成立。
价格战先开打。宁夏标包一里,5 家报价折扣集中在 99.2% 到 99.8%,唯独一家直接报到 97%(来源:政企方案笔记,2026-09-13,同上)。5 年服务期,前期报价压到这种程度,后面算力、电力、运维任一波动,服务质量的保证从哪来,是个真问题。
交付风险也在累积。天翼云 2026 年 AI 模型服务集采总规模约 9468 万元,标包一的第一候选人是一家圈外少有人听过的公司(来源:政企方案笔记,2026-09-13,同上)。赢了便宜和垂直能力,但近亿元的交付体量压在刚融资的公司身上,最终给客户兜底的是运营商的牌子。
套餐本身也被吐槽过。有开发者实测:主流模型 Pro 订阅 149 元/月,换成运营商 Token 套餐月成本约 1000 元,是前者的五六倍(来源:政企方案笔记,2026-09-13,同上)。营业厅一线甚至一度"办不了这个业务"。
最需要想清楚的还是"管道化"这件事。如果 Token 经营只是把计费单位从 GB 换成 Token、接的还是别人的模型,那运营商依然只是通道,只是这次换了个计量单位。大规模提前锁定供给也有对赌成分——日均调用量确实涨得快,但产能一旦砸在手里,沉没成本是运营商自己的。
源势AI观点
第一,对模型厂商,运营商是渠道,不是对手。招标公告里的分工已经写死:厂商做能力底座,运营商做客户对接、属地交付、Token 运营和计费。真要谈的是分成比例、结算口径和账期,而不是"要不要进这个货架"。
第二,对企业采购,别只看 Token 单价。运营商卖的是一体化服务,安全合规、专线、专属资源池、运维都加在单价之外。评估时把这部分显性化再和自有部署、公有云直采放在一张表上比,才知道省的是账单还是省了麻烦。
第三,对运营商自己,想不变成"新管道",路只有一条:把调度、计费、合规这套中台做成客户换不掉的能力。当年谁掌握计费系统谁掌握命脉,这次决定权落在"谁的入口能让多模型并存、账单还能对齐"上。
这笔钱买的不是算力,是入口。入口能不能守住,取决于接下来三五年,Token 的定价权和计费标准落在谁手里。
话题标签:#运营商 #Token经营 #AI基础设施
