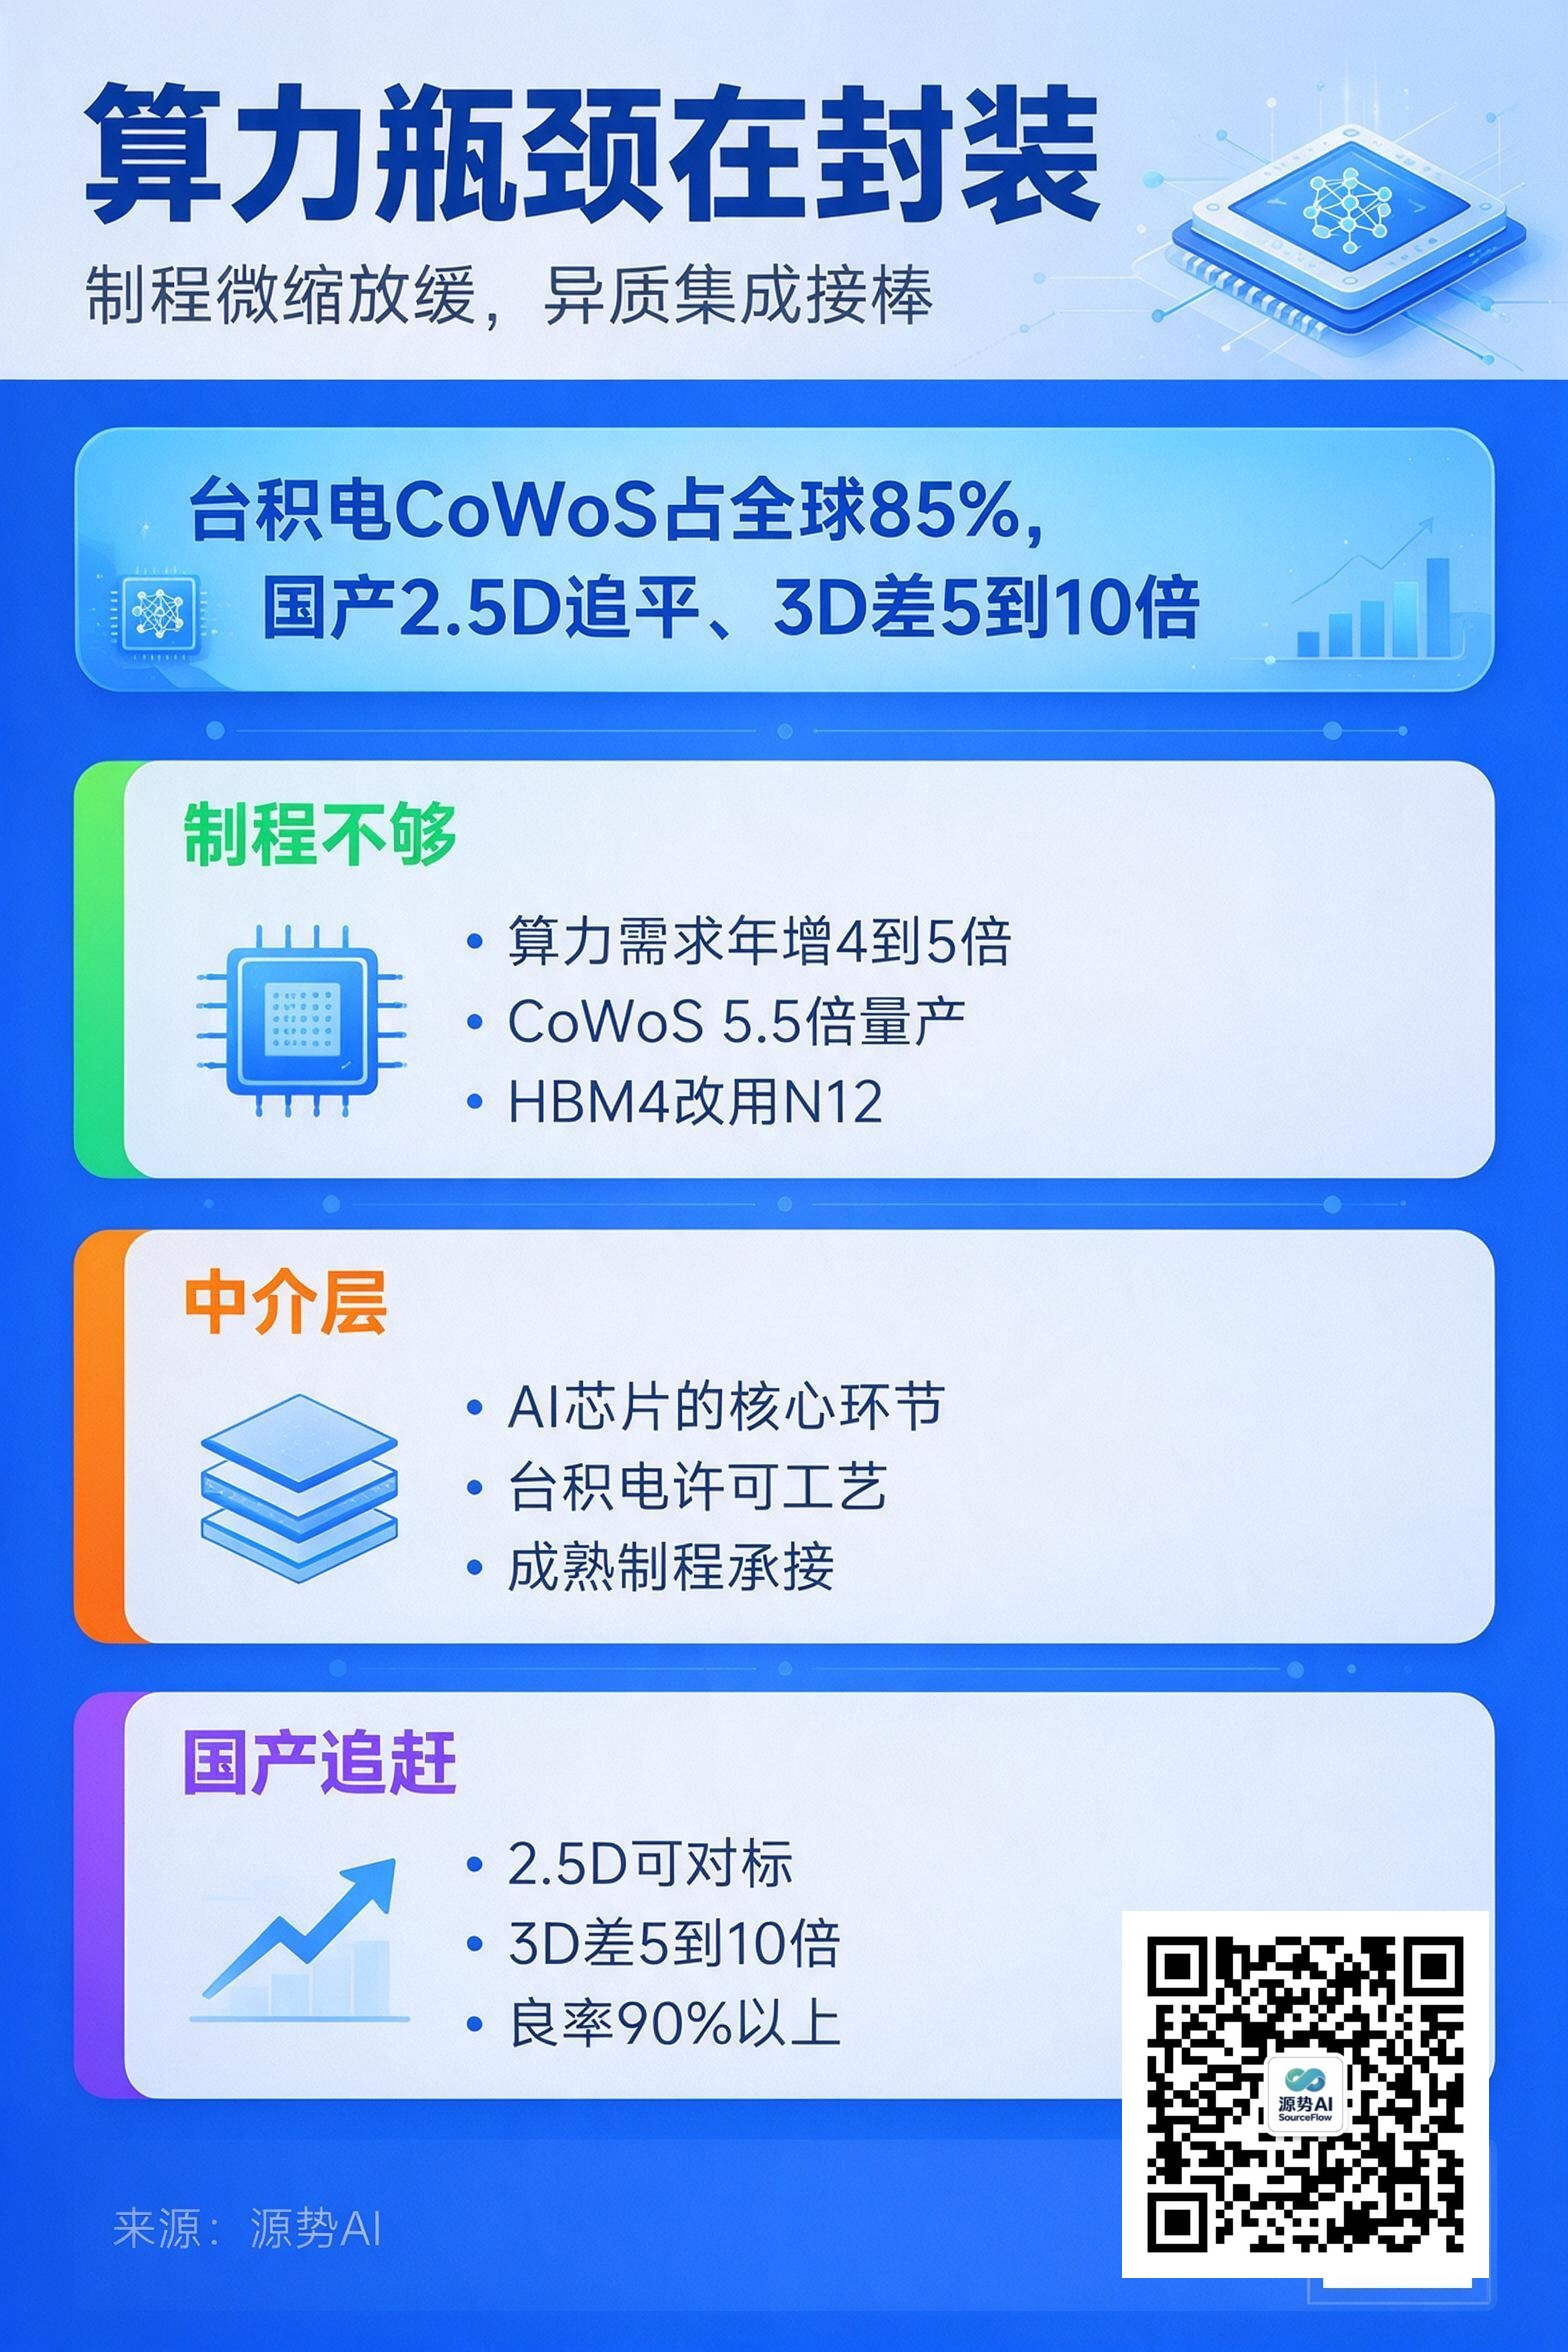
图注:一图读懂本文要点——制程微缩放缓,算力瓶颈挪到先进封装与硅中介层(来源:源势AI)
台积电在 SEMICON Taiwan 2026 上给了一个判断:前沿 AI 算力需求每年保持 4 到 5 倍增长,单芯片制程微缩已经难以承载,产业研发重心正转向系统层面的异质集成(来源:电子工程专辑、芯智讯,转引自 Tech Digest《AI行业24小时_20260905_10》,2026-09-05)。
一句话,瓶颈从「把晶体管做小」,挪到了「把芯片拼好」。
制程微缩不够用了
台积电先进封装研发处长陈彦铭给出的封装路线图很具体:CoWoS 5.5 倍光罩版已量产、良率突破 90%,9.5 倍与 14 倍版本按序推进(来源:电子工程专辑、芯智讯,转引自 Tech Digest《AI行业24小时_20260905_10》,2026-09-05)。HBM 这边同步在换材料——HBM4 基底芯片改用 N12 制程,能耗降 45%、带宽提升 2.5 倍,HBM5 基底将上 3nm;硅光子 COUPE 首代年内量产,2030 年瞄准 4Tbps 光互联(来源:Tech Digest《AI行业24小时_20260905_10》,2026-09-05)。
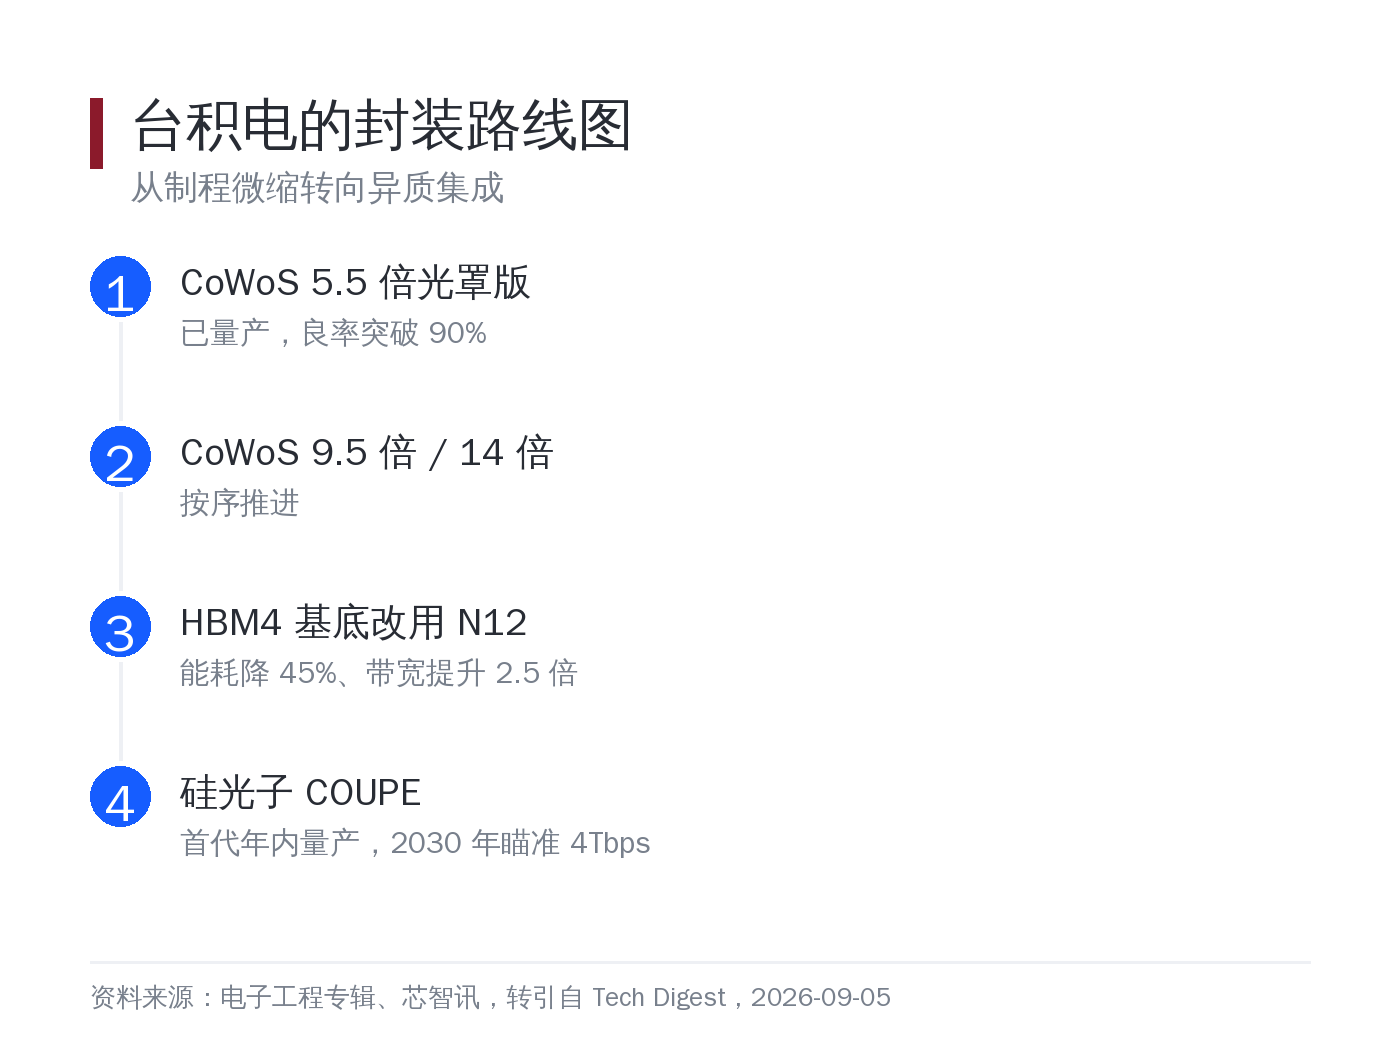
图注:从 CoWoS 5.5 倍光罩版量产,到 HBM4 基底改用 N12、硅光子 COUPE 年内量产——研发重心从制程微缩转向系统级异质集成(资料来源:Tech Digest《AI行业24小时_20260905_10》,2026-09-05)
台积电资深副总侯永清还透露,全球多座晶圆厂同步兴建,设备采购需求半年内持续上修(来源:Tech Digest《AI行业24小时_20260905_10》,2026-09-05)。扩产的不只是先进制程,先进封装同样在加码。
中介层,成了新的关键环节
要理解封装为什么重要,先看一颗 AI 芯片现在的样子。亿欧智库在《2026年中国AI芯片发展趋势报告》里的描述是:AI 芯片已经发展成由 GPU、HBM、硅中介层、ABF 载板、互连、散热和测试等组成的系统,芯片越复杂,封装越靠近架构(来源:亿欧智库《2026年中国AI芯片发展趋势报告》)。
芯片越做越大,单 die 的良率、成本和面积都会遇到限制。于是 Chiplet 成了绕开单芯片极限的方法:把计算、I/O、缓存、互连、模拟等模块拆开,用不同制程分别制造,再通过先进封装组合起来。其中 2.5D 封装把多个芯片并排放置在同一块中介层上,通过中介层完成高密度互连,是目前 AI 芯片最主流的路线(来源:亿欧智库《2026年中国AI芯片发展趋势报告》)。
中介层这块的产能,主要由台积电把持。报告称台积电 CoWoS 产能占据全球 85% 以上的市场份额(来源:亿欧智库《2026年中国AI芯片发展趋势报告》)。封装环节的压力也在加大:CoWoS-L 预计主流应用到 2028 年,英伟达一家拿走超过一半产能,先进制程与先进封装形成叠加溢价(来源:Tech Digest《AI行业24小时_20260928_10》,2026-09-28)。
于是有了一个新动向:连成熟制程也开始承接 AI 的产能。10 月 4 日报道,世界先进与恩智浦合资的 VSMC 新加坡 12 英寸厂于 9 月 28 日开幕,投资约 67 亿美元(来源:Tech Digest《AI行业24小时_20261004_10》,2026-10-04)。这家厂不做 2nm、3nm,而是瞄准 40nm 至 130nm 成熟制程,产品包括电源管理芯片、模拟与混合信号芯片,以及硅中介层。中介层产能的来源是:台积电把中介层工艺许可给 VSMC,由这家厂为台积电的 CoWoS 先进封装补充中介层产能(来源:新加坡眼,转引自 Tech Digest,2026-10-04)。
国产在追,2.5D能对标,3D还差一截
国内这条线的进度是用对比说清的。
亿欧智库的报告称,国内先进封测厂已在 2.5D/3D 等路线上实现对国际主流方案(如 CoWoS)的技术对标,并开始提供可行的替代方案;但在高端工艺的成熟度、产能规模和经济性良率上,与国际头部差距仍然明显(来源:亿欧智库《2026年中国AI芯片发展趋势报告》)。
差距在 3D 封装上最直观。3D 封装把芯片垂直堆叠,用 TSV 或混合键合实现高速互连;报告称台积电 SoIC 的混合键合密度是国内的 5 到 10 倍,国内仍处于研发和小批量阶段(来源:亿欧智库《2026年中国AI芯片发展趋势报告》,2026-08)。
但产能和良率的追赶在发生。2025 年,27 家中国芯片企业联合组建先进封装攻坚联盟,涵盖封测、设备、材料全链条;中芯国际成立芯三维半导体布局先进封装,长电科技与中芯国际合作共建 12 英寸中道生产线。报告称,通过协同,国产先进封装良率已提升至 90% 以上,长电科技的 2.5D 封装良率已达 99.9%(来源:亿欧智库《2026年中国AI芯片发展趋势报告》,2026-08)。
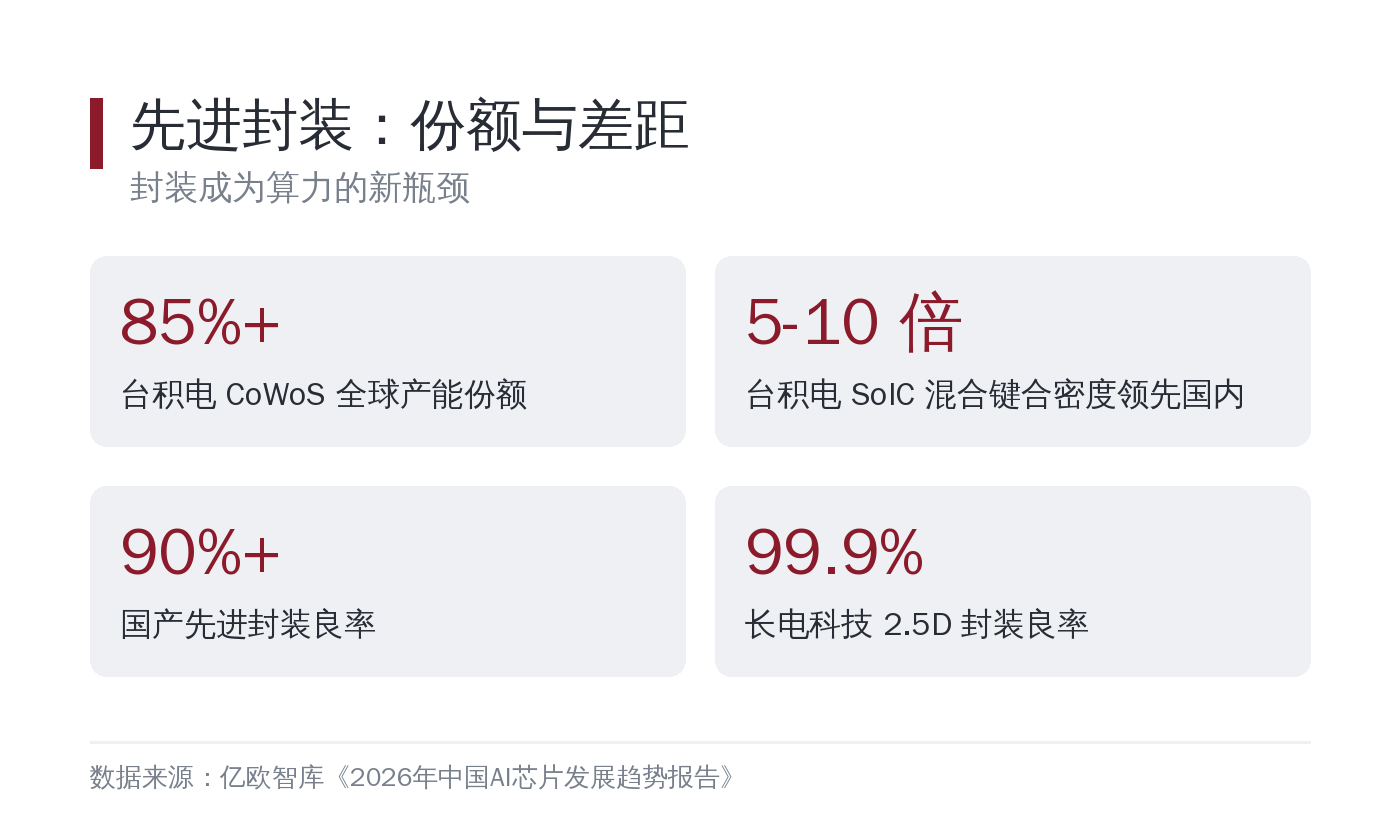
图注:台积电 CoWoS 产能占全球 85% 以上,SoIC 混合键合密度领先国内 5 到 10 倍;国产先进封装良率已上 90%,长电 2.5D 达 99.9%(数据来源:亿欧智库《2026年中国AI芯片发展趋势报告》)
什么是这一轮真正的成本变量
把几条线放在一起,能看到趋势的形状。
过去算力成本主要由 GPU 报价决定,现在代工、存储、先进封装三条线同时上移。2nm 晶圆代工报价定在 3 万美元一片,比 3nm 的约 2 万美元高出约 50%;存储侧三星与 SK 海力士把约 70% 的新增产能转向 HBM(来源:Tech Digest《AI行业24小时_20260928_10》,2026-09-28)。
封装的问题在于它不容易被单点解决。中介层产能、混合键合设备、基板材料分布在不同的厂商手里,任何一环跟不上,整条链的交付都会被拖住。
源势AI观点
第一,做算力采购,把封装和中介层写进风险清单。这一轮成本上移里,先进封装是比 GPU 单价更容易被忽略、又更难替代的一环。我们给客户做算力方案时,现在会同时给出代工、存储、封装三项的敏感度,而不是一个总价。
第二,关注成熟制程的「AI 化」。电源管理芯片这类看似传统的器件,因为单颗 GPU 功耗可达 700 瓦、AI 服务器的用量是普通云服务器的两到三倍,正在被重新定价(来源:新加坡眼,转引自 Tech Digest,2026-10-04)。做供应链评估时,别只盯先进制程的排产。
第三,把「国产能不能替」拆到具体环节看。2.5D 已经能量产、良率也上来了,3D 混合键合还是短板。笼统地说「封装国产化到了什么程度」没有意义,能落到具体工艺节点的判断,才对方案选型有用。
制程微缩放缓之后,算力的下一步增长,越来越取决于能不能把不同的芯片可靠地拼在一起。这道题,比把晶体管做小更考验工程。
话题标签:#先进封装 #硅中介层 #算力供应
